Phương sai thay đổi (heteroskedasticity) là tình trạng phương sai của sai số hồi quy không cố định mà biến động theo giá trị của biến độc lập hoặc theo từng nhóm quan sát. Đây là khuyết tật rất phổ biến khi chạy hồi quy OLS với dữ liệu chéo và dữ liệu bảng, nhất là với các biến tài chính, thu nhập hay quy mô doanh nghiệp. Nếu bỏ qua, sai số chuẩn bị lệch và kết luận về ý nghĩa thống kê có thể sai.
Bài viết trình bày hậu quả, cách phát hiện bằng đồ thị và kiểm định Breusch-Pagan, White trên Stata 17/18 (kèm thao tác trên SPSS, EViews), các cách xử lý như sai số chuẩn vững, WLS, lấy log, và phần riêng cho dữ liệu bảng với xttest3, xtserial. Nếu mới làm quen với hồi quy, bạn nên đọc trước bài hồi quy tuyến tính bội trên SPSS.
Điểm chính của bài
- Phương sai thay đổi không làm hệ số OLS bị chệch nhưng làm sai số chuẩn, giá trị t, F và p không còn đáng tin.
- Phát hiện bằng đồ thị phần dư, kiểm định Breusch-Pagan (
estat hettest) và White (estat imtest, white). - Cách xử lý phổ biến nhất là sai số chuẩn vững
vce(robust); WLS và lấy log phù hợp khi đoán được dạng phương sai. - Với dữ liệu bảng, dùng
xttest3,xtserialđể chẩn đoán vàvce(cluster id)để xử lý. - Luôn báo cáo tên kiểm định, giá trị thống kê, p và loại sai số chuẩn đã dùng.
Nội dung bài viết
- Phương sai thay đổi là gì?
- Hậu quả của phương sai thay đổi trong hồi quy OLS
- Cách phát hiện phương sai thay đổi
- Các bước kiểm định phương sai thay đổi trên Stata 17/18
- Kiểm định phương sai thay đổi trên SPSS và EViews
- Đọc kết quả kiểm định phương sai thay đổi
- Cách xử lý phương sai thay đổi
- Phương sai thay đổi và tự tương quan trong dữ liệu bảng
- Lỗi thường gặp khi xử lý phương sai thay đổi
- Checklist kiểm tra phương sai thay đổi trước khi nộp bài
- Câu hỏi thường gặp về phương sai thay đổi
- Tài liệu tham khảo
Phương sai thay đổi là gì?
Trong mô hình \(y_i = \beta_0 + \beta_1 x_{1i} + \dots + \beta_k x_{ki} + u_i\), một giả định Gauss-Markov quan trọng là phương sai sai số không đổi (homoskedasticity):
Khi giả định này bị vi phạm, phương sai trở thành \(\sigma_i^2\), khác nhau giữa các quan sát. Đó chính là phương sai thay đổi. Ví dụ quen thuộc: hộ thu nhập thấp có mức chi tiêu khá giống nhau, còn hộ thu nhập cao có thể chi rất nhiều hoặc tiết kiệm rất nhiều, nên độ phân tán của sai số tăng dần theo thu nhập.
Hiện tượng phương sai thay đổi hay gặp khi đối tượng chênh lệch lớn về quy mô (doanh nghiệp nhỏ và tập đoàn), biến tiền tệ chưa lấy log, dữ liệu bảng gồm nhiều quốc gia có mức biến động khác nhau, hoặc mô hình thiếu biến, sai dạng hàm. Trường hợp cuối đáng lưu ý vì khi đó vấn đề chỉ là triệu chứng của đặc tả sai.
Hậu quả của phương sai thay đổi trong hồi quy OLS
Nhiều bạn hiểu nhầm rằng hiện tượng này làm hệ số hồi quy bị sai. Theo Wooldridge (2020), ước lượng OLS vẫn không chệch và vững nếu kỳ vọng có điều kiện của sai số bằng 0. Vấn đề nằm ở suy diễn thống kê.
| Khía cạnh | Phương sai không đổi | Có phương sai thay đổi |
|---|---|---|
| Hệ số \(\hat\beta\) | Không chệch, vững | Vẫn không chệch, vững |
| Tính hiệu quả | BLUE | Không còn BLUE |
| Sai số chuẩn thông thường | Đúng | Bị chệch, thường quá nhỏ |
| Kiểm định t, F | Hợp lệ | Không hợp lệ |
| Khoảng tin cậy | Đúng độ phủ | Sai độ phủ |
Khi sai số chuẩn bị đánh giá thấp, giá trị t bị thổi phồng và bạn dễ kết luận một biến "có ý nghĩa" trong khi thực tế không phải. Vì vậy, kiểm tra phương sai thay đổi là bước bắt buộc trước khi diễn giải p, song song với kiểm tra đa cộng tuyến.
Cách phát hiện phương sai thay đổi
Đồ thị phần dư theo giá trị dự báo
Vẽ phần dư \(\hat u_i\) theo giá trị dự báo \(\hat y_i\). Nếu các điểm tạo thành dải nằm ngang đều quanh 0, phương sai có vẻ ổn định. Nếu đám điểm loe ra hình phễu, đó là dấu hiệu của phương sai thay đổi. Trên Stata, sau regress gõ rvfplot, yline(0); vẽ theo từng biến dùng rvpplot thunhap. Đồ thị chỉ mang tính gợi ý, cần kết hợp kiểm định chính thức.
Kiểm định Breusch-Pagan
Breusch và Pagan (1979) đề xuất hồi quy phụ bình phương phần dư theo các biến giải thích. Nếu các biến này giải thích được \(\hat u^2\), phương sai phụ thuộc vào X:
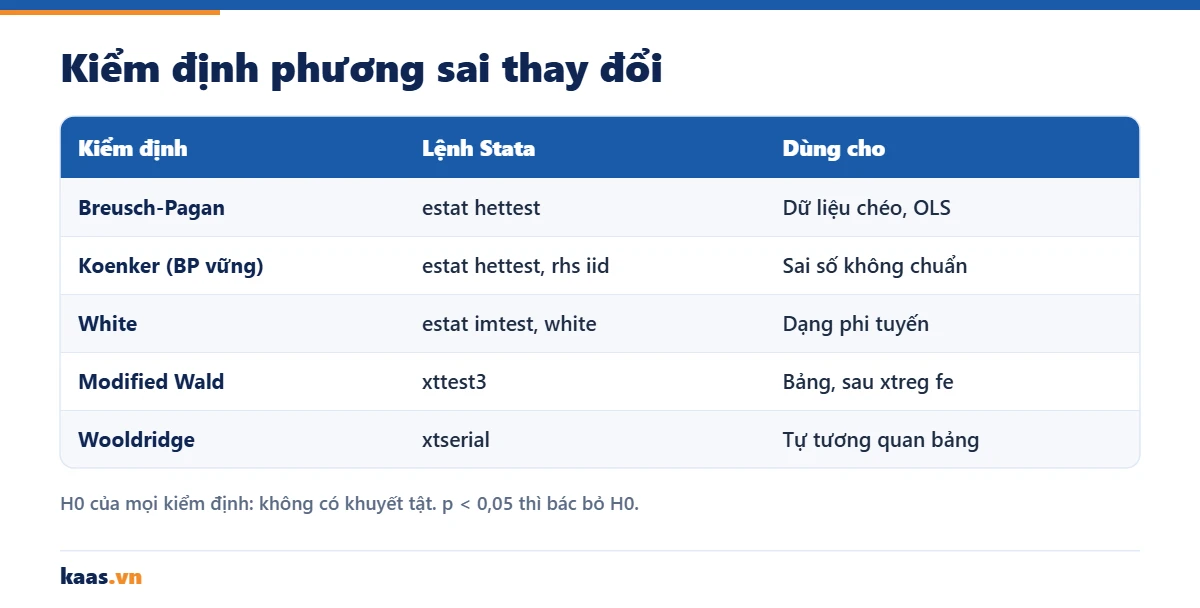
Phiên bản Koenker, vững khi sai số không chuẩn, dùng \(LM = n \cdot R^2_{aux}\), phân phối \(\chi^2\) với bậc tự do bằng số biến trong hồi quy phụ. Trên Stata, estat hettest mặc định dùng giá trị dự báo và giả định sai số chuẩn; thêm rhs để dùng mọi biến độc lập và iid để có phiên bản Koenker.
Kiểm định White cho phương sai thay đổi
White (1980) đưa thêm bình phương và tích chéo của các biến giải thích vào hồi quy phụ, nhờ đó phát hiện được cả dạng phi tuyến. Nhược điểm là bậc tự do tăng nhanh khi có nhiều biến, làm giảm lực kiểm định với mẫu nhỏ. Lệnh Stata: estat imtest, white.
Các bước kiểm định phương sai thay đổi trên Stata 17/18
Ví dụ dùng dữ liệu chi tiêu của 400 hộ (số liệu minh họa) với biến phụ thuộc chitieu và ba biến độc lập thunhap, quymoho, tuoi.
- Chạy hồi quy gốc. Lệnh
regresshoặc menu Statistics > Linear models and related > Linear regression. - Vẽ đồ thị phần dư. Gõ
rvfplot, yline(0). - Chạy Breusch-Pagan. Gõ
estat hettest, sau đóestat hettest, rhs iid. - Chạy White. Gõ
estat imtest, white, hoặc mở Statistics > Postestimation. - Kết luận và xử lý. Nếu p dưới 0,05, ước lượng lại theo một trong các cách ở phần sau.
use hogiadinh.dta, clear
regress chitieu thunhap quymoho tuoi
rvfplot, yline(0)
estat hettest
estat hettest, rhs iid
estat imtest, white
regress chitieu thunhap quymoho tuoi, vce(robust)
Tài liệu gốc về các lệnh này nằm trong mục regress postestimation của bộ hướng dẫn trên trang Stata. Bài phân tích dữ liệu bằng Stata giới thiệu thêm cách nhập dữ liệu và khai báo biến.
Kiểm định phương sai thay đổi trên SPSS và EViews
Trên SPSS 26-29
Hộp thoại Linear Regression không có sẵn Breusch-Pagan hay White, nên hãy dùng Analyze > General Linear Model > Univariate. Đưa biến phụ thuộc vào Dependent Variable, biến định lượng vào Covariate(s). Trong Options, tích Breusch-Pagan test, Modified Breusch-Pagan test, White's test; muốn có sai số chuẩn vững thì tích Parameter estimates with robust standard errors và chọn HC3.
Trên EViews 12-13
Ước lượng qua Quick > Estimate Equation, rồi trong cửa sổ phương trình chọn View > Residual Diagnostics > Heteroskedasticity Tests và chọn Breusch-Pagan-Godfrey hoặc White. Để có sai số chuẩn vững, bấm Estimate, sang thẻ Options và chọn Huber-White cho ma trận hiệp phương sai hệ số. Xem thêm bài hướng dẫn EViews.
Đọc kết quả kiểm định phương sai thay đổi
Mọi kiểm định dưới đây có H0 là không có khuyết tật, nên p nhỏ thì bác bỏ H0. Bảng tóm tắt cách kết luận ở mức ý nghĩa 5%.
| Kiểm định | Lệnh Stata | p < 0,05 | p ≥ 0,05 |
|---|---|---|---|
| Breusch-Pagan | estat hettest |
Có phương sai thay đổi | Chưa đủ bằng chứng |
| Koenker | estat hettest, rhs iid |
Có phương sai thay đổi | Chưa đủ bằng chứng |
| White | estat imtest, white |
Có phương sai thay đổi | Chưa đủ bằng chứng |
| Modified Wald (bảng) | xttest3 |
Phương sai khác nhau giữa các nhóm | Chưa đủ bằng chứng |
| Wooldridge (bảng) | xtserial |
Có tự tương quan bậc 1 | Chưa đủ bằng chứng |
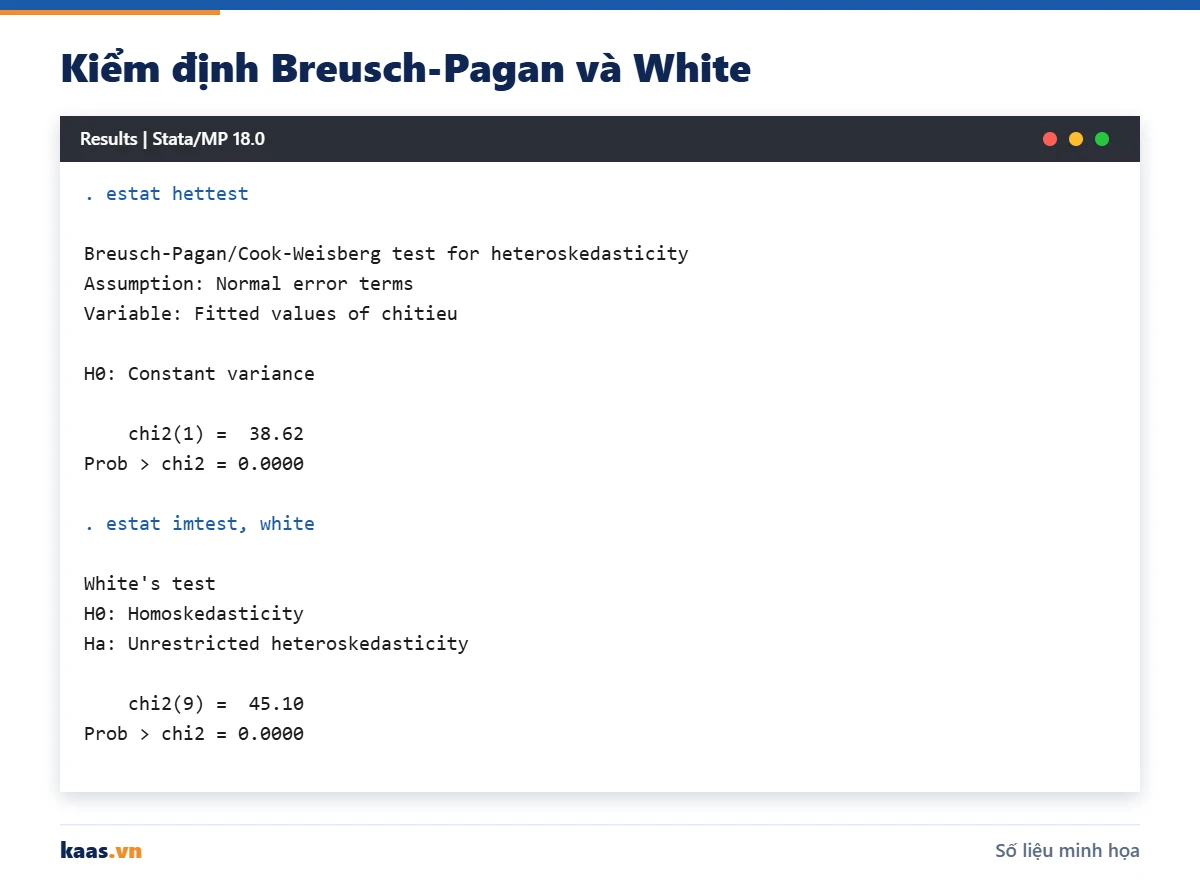
Ví dụ: Với 400 hộ (số liệu minh họa), estat hettest cho \(\chi^2(1) = 38{,}62\), \(p < 0{,}001\); phiên bản Koenker cho \(\chi^2(3) = 29{,}47\), \(p < 0{,}001\); White cho \(\chi^2(9) = 45{,}10\), \(p < 0{,}001\). Cả ba bác bỏ H0. Bậc tự do 9 của White gồm 3 biến gốc, 3 bình phương và 3 tích chéo.
Khi ước lượng lại với vce(robust), hệ số thu nhập giữ nguyên 0,612 nhưng sai số chuẩn tăng từ 0,041 lên 0,067, t còn 9,13 (số liệu minh họa). Biến tuổi có p = 0,032 trong mô hình gốc chỉ còn p = 0,118, cho thấy kết luận ban đầu về biến này quá lạc quan.
Cách viết kết quả phương sai thay đổi theo chuẩn APA
Đoạn mẫu: "Kiểm định Breusch-Pagan cho thấy mô hình có phương sai thay đổi, \(\chi^2(1) = 38{,}62\), \(p < 0{,}001\), được củng cố bởi kiểm định White, \(\chi^2(9) = 45{,}10\), \(p < 0{,}001\). Vì vậy mô hình được ước lượng với sai số chuẩn vững HC1 (White, 1980). Thu nhập tác động dương đến chi tiêu, \(\beta = 0{,}612\), \(SE = 0{,}067\), \(t(396) = 9{,}13\), \(p < 0{,}001\)."
Dưới bảng hồi quy, ghi chú "Sai số chuẩn vững trong ngoặc đơn". Cách trình bày bảng theo APA 7 có trong bài viết chương 4 luận văn.
Cách xử lý phương sai thay đổi
Sai số chuẩn vững (robust standard errors)
Đây là lựa chọn mặc định trong phần lớn nghiên cứu ứng dụng. Hệ số giữ nguyên như OLS, chỉ ma trận hiệp phương sai được tính lại theo công thức "bánh kẹp" của White (1980):
Trên Stata, vce(robust) cho phiên bản HC1 (nhân thêm \(n/(n-k)\)). Với mẫu nhỏ, nhiều tác giả khuyên dùng vce(hc3) vì thận trọng hơn. Ưu điểm lớn là không cần biết dạng của phương sai.
Bình phương tối thiểu có trọng số (WLS) và FGLS
Nếu có cơ sở cho rằng phương sai tỷ lệ với thu nhập, ta gán trọng số \(1/thunhap_i\) để quan sát phân tán mạnh đóng góp ít hơn. Khi chưa biết dạng phương sai, dùng FGLS: hồi quy \(\log(\hat u^2)\) theo các biến độc lập, lấy hàm mũ của giá trị dự báo làm ước lượng phương sai và dùng nghịch đảo làm trọng số.
regress chitieu thunhap quymoho tuoi [aweight = 1/thunhap]

quietly regress chitieu thunhap quymoho tuoi
predict uhat, residuals
generate log_u2 = ln(uhat^2)
quietly regress log_u2 thunhap quymoho tuoi
predict ghat, xb
generate h = exp(ghat)
regress chitieu thunhap quymoho tuoi [aweight = 1/h], vce(robust)
WLS hiệu quả hơn OLS khi dạng phương sai được chọn đúng; nếu chọn sai, sai số chuẩn vẫn lệch, nên kết hợp thêm vce(robust) như dòng cuối.
Lấy logarit và xem lại đặc tả
Với biến tiền tệ lệch phải như doanh thu, tổng tài sản, lấy log thường giảm mạnh phương sai thay đổi và giúp diễn giải theo phần trăm: generate ln_chitieu = ln(chitieu). Hãy chạy thêm estat ovtest (Ramsey RESET) để kiểm tra sai dạng hàm, vì sửa đặc tả đôi khi giải quyết tận gốc vấn đề.
Mẹo: Nếu kết luận chính giữ nguyên dù dùng sai số chuẩn thường hay vững, hãy báo cáo bản vững làm kết quả chính và nêu bản còn lại trong phần kiểm tra độ bền.
Phương sai thay đổi và tự tương quan trong dữ liệu bảng
Với dữ liệu bảng, chẳng hạn 120 doanh nghiệp trong 8 năm, hai khuyết tật thường đi cùng nhau: phương sai sai số khác nhau giữa các doanh nghiệp và sai số của cùng doanh nghiệp tương quan qua thời gian. Bạn cần kiểm định riêng cho dữ liệu bảng sau khi chọn mô hình qua kiểm định Hausman.
Kiểm định phương sai thay đổi theo nhóm bằng xttest3
Lệnh xttest3 (người dùng viết, cài qua SSC) thực hiện kiểm định Wald hiệu chỉnh sau xtreg, fe, H0 là \(\sigma_i^2 = \sigma^2\) với mọi đơn vị i, thống kê \(\chi^2(N)\). Lực kiểm định có thể thấp khi N lớn và T nhỏ.
Kiểm định tự tương quan Wooldridge bằng xtserial
Lệnh xtserial thực hiện kiểm định Wooldridge, H0 là không có tự tương quan bậc 1, thống kê \(F(1, N-1)\). Lệnh không có trên SSC; gõ search xtserial rồi cài gói st0039 của Stata Journal.
xtset id year
xtreg roa size lev growth, fe
ssc install xttest3
xttest3
xtserial roa size lev growth
xtreg roa size lev growth, fe vce(cluster id)
Ví dụ (số liệu minh họa): xttest3 cho \(\chi^2(120) = 2846{,}3\), \(p < 0{,}001\); xtserial cho \(F(1, 119) = 18{,}42\), \(p < 0{,}001\). Mô hình có cả hai khuyết tật, nên ta dùng sai số chuẩn cụm theo doanh nghiệp.
Sai số chuẩn cụm vững với cả hai khuyết tật trong từng cụm nhưng cần đủ số cụm, nhiều tài liệu khuyên tối thiểu khoảng 30 đến 50. Khi T lớn hơn N, có thể cân nhắc xtgls ..., panels(heteroskedastic) corr(ar1) hoặc xtpcse. Với mô hình bảng động, hãy xem bài hồi quy GMM.
Lưu ý: Viết xtreg ..., fe vce(robust) trên Stata cũng tự động cho sai số chuẩn cụm theo biến panel. Đừng ghi trong luận văn rằng bạn "chỉ xử lý phương sai thay đổi" khi sai số chuẩn đã vững với cả tự tương quan.
Lỗi thường gặp khi xử lý phương sai thay đổi
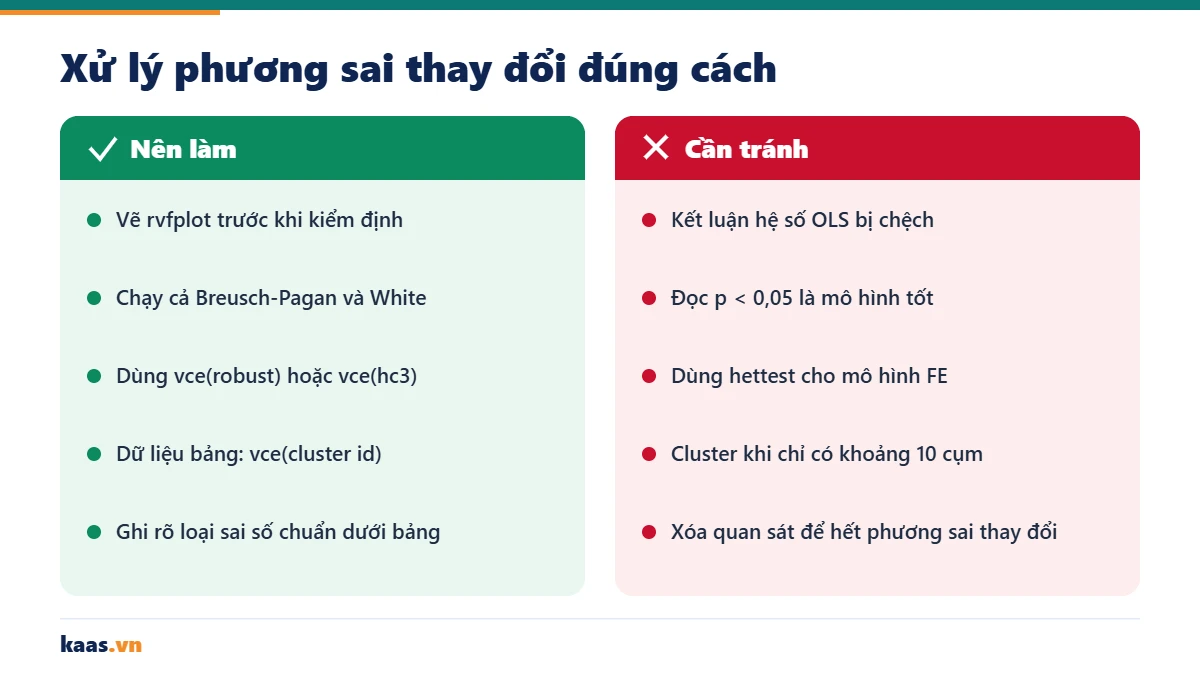
- Kết luận hệ số OLS bị chệch. Hiện tượng này chỉ ảnh hưởng sai số chuẩn và kiểm định.
- Đọc ngược giả thuyết. p dưới 0,05 nghĩa là có khuyết tật, không phải "mô hình tốt".
- Dùng hettest cho mô hình FE. Hãy dùng
xttest3vàxtserial. - Chạy robust nhưng báo cáo sai số chuẩn cũ. Bảng phải lấy từ mô hình ước lượng lại.
- Cluster với quá ít cụm. Khoảng 10 cụm thì cần phương pháp khác như wild bootstrap.
- Xóa quan sát cho "hết" khuyết tật. Đây là vi phạm liêm chính học thuật.
Checklist kiểm tra phương sai thay đổi trước khi nộp bài
- Đồ thị phần dư. Có
rvfplottrong phụ lục. - Ít nhất hai kiểm định. Breusch-Pagan và White, hoặc
xttest3vàxtserialvới dữ liệu bảng. - Cách xử lý có lý do. Robust, cluster, WLS hoặc log.
- Báo cáo đủ. Tên kiểm định, \(\chi^2\) hoặc F, bậc tự do, p, loại sai số chuẩn.
- Kiểm tra độ bền. So sánh kết luận giữa sai số chuẩn thường và vững.
Câu hỏi thường gặp về phương sai thay đổi
Có nên luôn dùng sai số chuẩn vững dù không bác bỏ H0?
Nhiều nhà kinh tế lượng khuyên như vậy với mẫu đủ lớn, vì sai số chuẩn vững vẫn đúng khi phương sai không đổi. Với mẫu nhỏ, hãy cân nhắc HC3 và trình bày cả hai.
Breusch-Pagan và White cho kết quả khác nhau thì sao?
Breusch-Pagan nhạy với dạng tuyến tính, White nhạy với cả dạng phi tuyến nhưng mất bậc tự do. Khi một trong hai bác bỏ H0, cách an toàn là coi như có phương sai thay đổi và dùng sai số chuẩn vững.
Phương sai thay đổi có ảnh hưởng đến R bình phương không?
Không. \(R^2\) và hệ số giữ nguyên khi dùng vce(robust); chỉ sai số chuẩn, t, p và khoảng tin cậy thay đổi.
Dữ liệu chuỗi thời gian có cần kiểm tra không?
Có, thường đi kèm tự tương quan. Trên EViews có thể dùng sai số chuẩn HAC (Newey-West); khi phương sai biến động theo thời gian, hãy tìm hiểu kiểm định ARCH.
Dùng hồi quy GMM thì có cần quan tâm không?
Có. Với xtabond2, tùy chọn robust cho sai số chuẩn vững với phương sai thay đổi và tự tương quan, nên dùng kèm twostep để có hiệu chỉnh Windmeijer.
Cần hỗ trợ chẩn đoán mô hình trên Stata?
Kaas.vn hướng dẫn, giải thích từng kiểm định và bàn giao do-file để bạn tự chạy lại qua dịch vụ chạy Stata; bạn cũng có thể luyện tập với bộ dữ liệu thực hành. Chúng tôi không viết thay và không chỉnh số liệu.
Tài liệu tham khảo
- American Psychological Association. (2020). Publication manual of the American Psychological Association (7th ed.).
- Breusch, T. S., & Pagan, A. R. (1979). A simple test for heteroscedasticity and random coefficient variation. Econometrica, 47(5), 1287-1294. doi:10.2307/1911963
- White, H. (1980). A heteroskedasticity-consistent covariance matrix estimator and a direct test for heteroskedasticity. Econometrica, 48(4), 817-838. doi:10.2307/1912934
- Wooldridge, J. M. (2020). Introductory econometrics: A modern approach (7th ed.). Cengage.
Gửi mô hình (ảnh, Word, PDF) và chọn SPSS, AMOS, SmartPLS, Stata, Eviews hoặc R. Kaas.vn đề xuất phương án và báo giá miễn phí.
- Hỗ trợ chạy Stata: 6 bước phân tích dữ liệu bảng, hồi quy và kiểm định
- Phân tích đa nhóm trên AMOS: 3 cấp bất biến và so sánh đường dẫn
- Dịch vụ xử lý định lượng: 8 nội dung phân tích SPSS, AMOS, SmartPLS, Stata, Eviews, R
- Hồi quy logistic SPSS: 7 bước chạy Binary Logistic và cách đọc Exp(B)
- HTMT: 5 bước đánh giá giá trị phân biệt trên SmartPLS và AMOS