Mô hình ARDL (Autoregressive Distributed Lag) là lựa chọn quen thuộc khi luận văn có các biến chuỗi thời gian vừa dừng ở gốc, vừa dừng ở sai phân bậc 1. Kết hợp với kiểm định đường bao (bounds test) của Pesaran, Shin và Smith (2001), bạn có thể vừa kiểm tra quan hệ dài hạn, vừa ước lượng tốc độ điều chỉnh ngắn hạn trong cùng một khung phân tích.
Bài viết đi qua toàn bộ quy trình chạy mô hình ARDL trên EViews 12/13: kiểm tra I(0) và I(1), chọn độ trễ bằng AIC, đọc bounds test, diễn giải hệ số dài hạn và hệ số hiệu chỉnh sai số, chạy kiểm định chẩn đoán và CUSUM, kèm ví dụ số liệu minh họa và mẫu viết kết quả theo APA.
Điểm chính của bài
- Mô hình ARDL dùng được khi các biến là I(0), I(1) hoặc hỗn hợp, nhưng không biến nào được là I(2).
- Bounds test so sánh thống kê F với hai cận I(0) và I(1): vượt cận trên thì có quan hệ dài hạn.
- Hệ số CointEq(-1) phải âm và có ý nghĩa thống kê; độ lớn cho biết tốc độ quay về cân bằng.
- Mô hình chỉ đáng tin khi phần dư không tự tương quan, phương sai không đổi và CUSUM nằm trong dải 5%.
Nội dung bài viết
- Mô hình ARDL là gì và khi nào nên dùng
- Điều kiện áp dụng mô hình ARDL: I(0), I(1) và không có I(2)
- Các bước ước lượng mô hình ARDL trên EViews 12/13
- Kiểm định đường bao trong mô hình ARDL
- Hệ số dài hạn và dạng ECM của mô hình ARDL
- Kiểm định chẩn đoán và độ ổn định của mô hình ARDL
- Chạy mô hình ARDL trên Stata
- Cách viết kết quả mô hình ARDL theo chuẩn APA
- Lỗi thường gặp khi chạy mô hình ARDL
- Checklist trước khi nộp kết quả mô hình ARDL
- Câu hỏi thường gặp về mô hình ARDL
- Tài liệu tham khảo
Mô hình ARDL là gì và khi nào nên dùng
Mô hình ARDL hồi quy biến phụ thuộc theo chính các giá trị trễ của nó và theo giá trị hiện tại cùng các giá trị trễ của biến giải thích. Ký hiệu ARDL(p, q1, q2) cho biết biến phụ thuộc có p trễ, biến giải thích thứ nhất có q1 trễ, biến thứ hai có q2 trễ. Với một biến phụ thuộc \(y\) và một biến giải thích \(x\), dạng tổng quát là:
Điểm mạnh của cách tiếp cận này nằm ở chỗ có thể viết lại thành dạng hiệu chỉnh sai số (ECM), tách riêng tác động ngắn hạn và quan hệ cân bằng dài hạn:
Trong đó \(ECT_{t-1}\) là độ lệch khỏi cân bằng dài hạn ở kỳ trước, còn \(\lambda\) là tốc độ điều chỉnh. Nếu quan hệ dài hạn tồn tại, \(\lambda\) phải nằm trong khoảng từ -1 đến 0 và có ý nghĩa thống kê.
Ưu điểm của mô hình ARDL so với Johansen
Kiểm định Johansen (1988) đòi hỏi mọi biến cùng là I(1) và thường cần mẫu lớn. Mô hình ARDL chấp nhận bậc tích hợp khác nhau, cho phép mỗi biến có số trễ riêng và hoạt động khá tốt với mẫu 30 đến 80 quan sát. Vì vậy mô hình ARDL rất phổ biến trong luận văn kinh tế vĩ mô Việt Nam, nơi chuỗi số liệu thường ngắn.
Đổi lại, mô hình ARDL giả định chỉ có một quan hệ dài hạn và biến giải thích là ngoại sinh yếu. Khi có nhiều quan hệ cân bằng hoặc tác động hai chiều mạnh, hãy cân nhắc mô hình VAR hoặc VECM.
Điều kiện áp dụng mô hình ARDL: I(0), I(1) và không có I(2)
Giá trị tới hạn của Pesaran và cộng sự (2001) được tính cho hai trường hợp biên: mọi biến là I(0) (cận dưới) và mọi biến là I(1) (cận trên). Khi có biến I(2), thống kê F không còn tuân theo phân phối này và bounds test mất hiệu lực. Vì vậy, bước đầu tiên luôn là kiểm định ADF cho từng biến ở cả dạng gốc và sai phân bậc 1.
| Biến (số liệu minh họa) | ADF ở Level (p) | ADF ở 1st difference (p) | Bậc tích hợp |
|---|---|---|---|
| LNEX: log kim ngạch xuất khẩu | 0,462 | 0,000 | I(1) |
| LNFDI: log vốn FDI giải ngân | 0,318 | 0,000 | I(1) |
| LNER: log tỷ giá thực hiệu lực | 0,031 | Không cần | I(0) |
Ví dụ trên dùng dữ liệu quý 2010Q1 đến 2024Q4 (số liệu minh họa). Hai biến I(1), một biến I(0), không có biến I(2): đúng tình huống mô hình ARDL phát huy thế mạnh. Nếu mọi biến đều I(0), chỉ cần OLS với biến trễ, không cần bounds test.
Lưu ý: Biến phụ thuộc trong bounds test nên là I(1). Nếu biến phụ thuộc là I(0), thống kê F có thể vượt cận trên một cách "giả", và kết luận về đồng liên kết không còn ý nghĩa thực chất.
Các bước ước lượng mô hình ARDL trên EViews 12/13
Từ EViews 9 trở đi, mô hình ARDL là phương pháp ước lượng có sẵn, không cần add-in. Hướng dẫn chi tiết các tùy chọn có trong tài liệu chính thức tại trang chủ EViews. Nếu chưa quen workfile và cửa sổ lệnh, xem bài hướng dẫn EViews cơ bản.
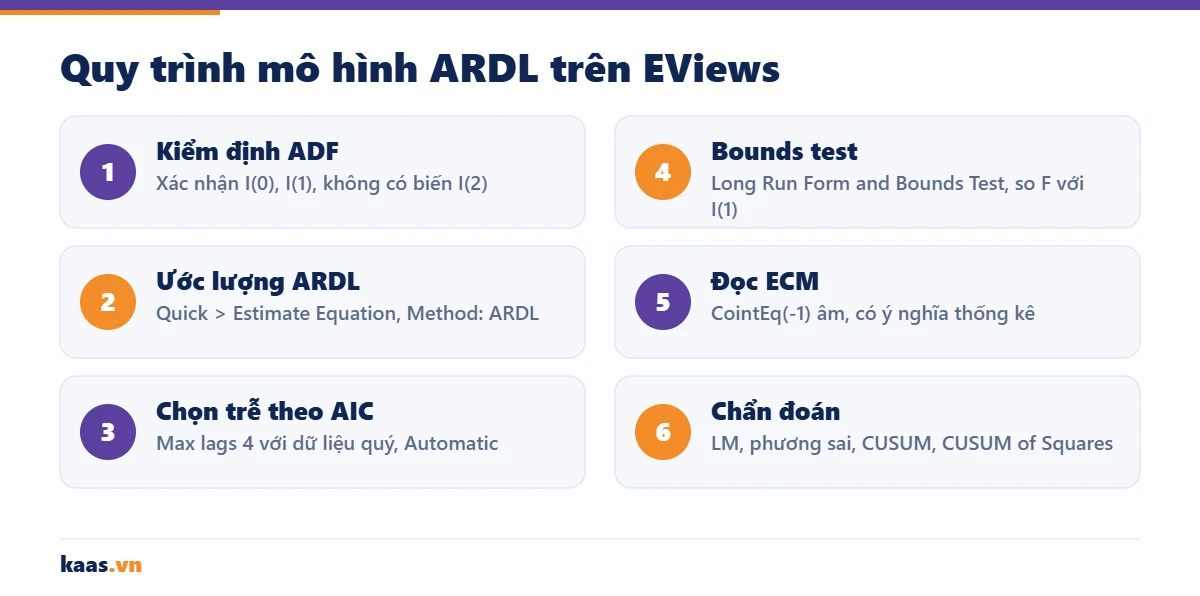
- Mở hộp thoại ước lượng. Chọn Quick > Estimate Equation, ở mục Method chọn ARDL - Auto-regressive Distributed Lag Models.
- Khai báo biến. Trong ô Dynamic Specification gõ biến phụ thuộc trước, các biến giải thích sau:
lnex lnfdi lner. - Đặt độ trễ tối đa. Để Automatic selection, Max lags của biến phụ thuộc là 4 và của biến giải thích (Regressors) là 4 với dữ liệu quý.
- Chọn thành phần tất định. Ở mục Fixed regressors, Trend specification, chọn hằng số (thường là Constant). EViews sẽ ghi rõ Case tương ứng trong bảng bounds test.
- Chọn tiêu chí. Sang thẻ Options, Model selection method chọn Akaike info criterion (AIC), rồi bấm OK.
- Chạy bounds test. Trong cửa sổ phương trình, chọn View > Coefficient Diagnostics > Long Run Form and Bounds Test.
- Xem dạng ECM. Chọn View > Coefficient Diagnostics > Error Correction Form để lấy hệ số CointEq(-1).
Cú pháp lệnh tương đương, tiện khi cần chạy lại nhiều lần:
series lnex = log(ex)
series lnfdi = log(fdi)
series lner = log(reer)
equation eq_ardl.ardl(deplags=4, reglags=4) lnex lnfdi lner
Bảng ước lượng mô hình ARDL ban đầu ghi mô hình được chọn ở dòng Selected Model.
Chọn độ trễ tối đa và tiêu chí AIC cho mô hình ARDL
Với 4 trễ cho biến phụ thuộc (từ 1 đến 4) và 0 đến 4 trễ cho mỗi biến giải thích, EViews đánh giá \(4 \times 5 \times 5 = 100\) mô hình và chọn mô hình có AIC nhỏ nhất. Trong ví dụ (số liệu minh họa), kết quả là ARDL(2, 1, 0): LNEX có 2 trễ, LNFDI có 1 trễ, LNER chỉ có giá trị hiện tại.
AIC ưu tiên đủ trễ để phần dư sạch tự tương quan; SIC chọn mô hình ARDL gọn hơn, hợp với mẫu rất nhỏ. Xem 20 mô hình tốt nhất qua View > Model Selection Summary > Criteria Table. Với dữ liệu năm khoảng 30 quan sát, 2 trễ tối đa là hợp lý.
Kiểm định đường bao trong mô hình ARDL
Trong mô hình ARDL, bounds test kiểm tra giả thuyết H0: không tồn tại quan hệ dài hạn (No levels relationship), tức các hệ số của biến trễ ở dạng mức trong phương trình ECM đồng thời bằng 0. Thống kê F được so với hai cận giá trị tới hạn: cận I(0) giả định mọi biến dừng, cận I(1) giả định mọi biến có nghiệm đơn vị.
| So sánh thống kê F | Kết luận | Bước tiếp theo |
|---|---|---|
| F lớn hơn cận trên I(1) | Bác bỏ H0: có quan hệ dài hạn | Ước lượng hệ số dài hạn và ECM |
| F nhỏ hơn cận dưới I(0) | Không bác bỏ H0: không có quan hệ dài hạn | Chỉ diễn giải mô hình ngắn hạn ở sai phân |
| F nằm giữa hai cận | Không kết luận được | Dựa vào bậc tích hợp đã biết và t-Bounds, hệ số ECT |
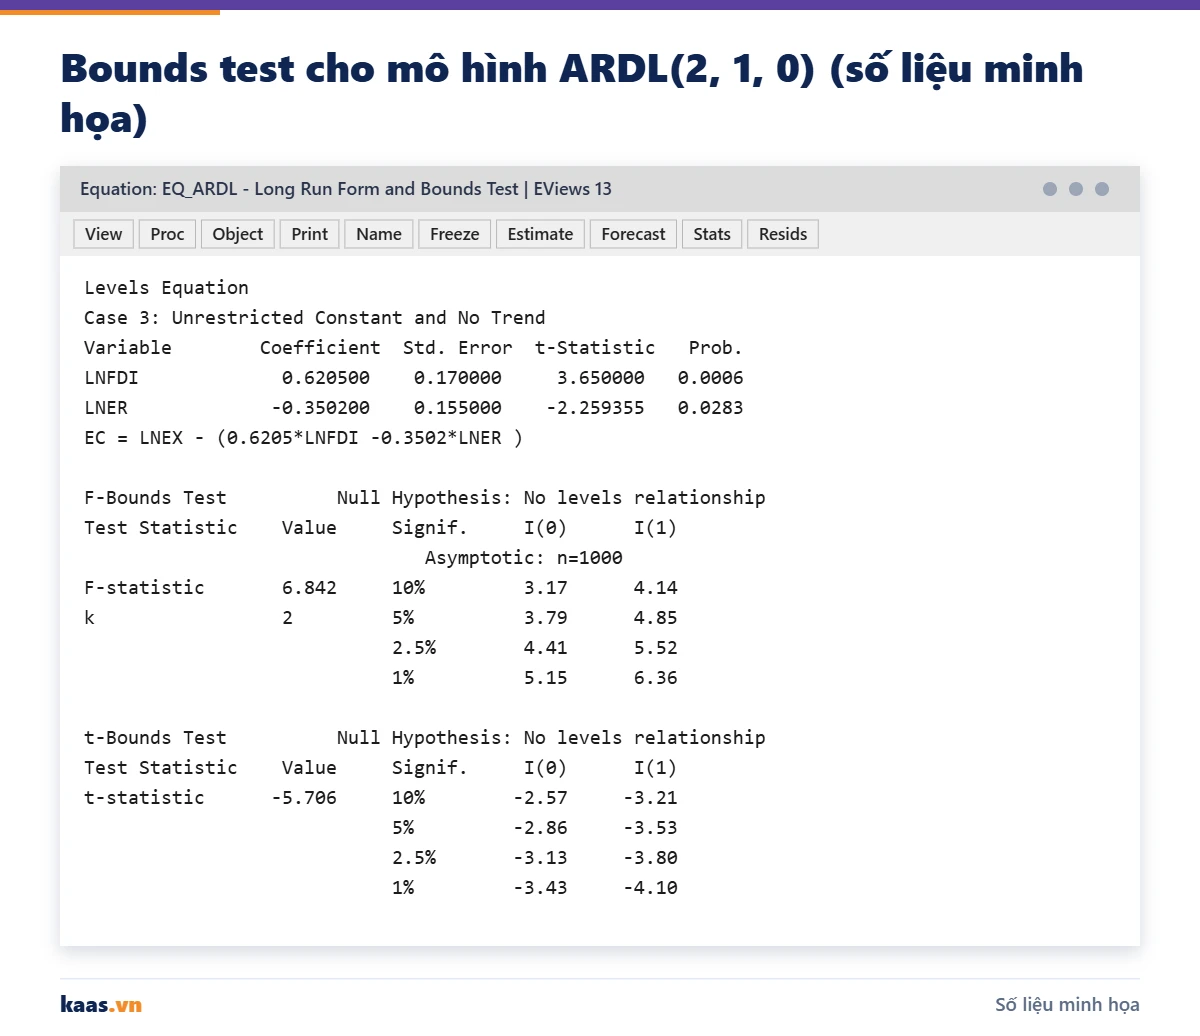
Trong ví dụ (số liệu minh họa), F = 6,84 với k = 2 biến giải thích, Case 3 (hằng số không ràng buộc, không xu thế). Cận trên ở mức 1% là 6,36, nên F vượt cận trên: bác bỏ H0 ở mức 1%. Thống kê t-Bounds bằng -5,71, âm hơn cận I(1) ở mức 1% là -4,10, củng cố kết luận về đồng liên kết.
Mẹo: Giá trị tới hạn tiệm cận (n = 1000) của Pesaran và cộng sự (2001) có thể kém chính xác với mẫu nhỏ. EViews hiển thị thêm giá trị tới hạn mẫu hữu hạn (Finite Sample) cho n từ 30 đến 80; với mẫu nhỏ nên đối chiếu cả hai.
Hệ số dài hạn và dạng ECM của mô hình ARDL
Khi bounds test xác nhận đồng liên kết, phần Levels Equation cho biết hệ số dài hạn của mô hình ARDL, diễn giải như độ co giãn vì các biến ở dạng log. Ví dụ (số liệu minh họa): hệ số LNFDI bằng 0,62 (p < 0,001), nghĩa là trong dài hạn, FDI giải ngân tăng 1% gắn với kim ngạch xuất khẩu tăng khoảng 0,62%. Hệ số LNER bằng -0,35 (p = 0,028).
Phương trình đồng liên kết được EViews in dưới dạng EC = LNEX - (0,6205*LNFDI - 0,3502*LNER). Với Case 3, hằng số nằm trong phương trình ngắn hạn nên không xuất hiện ở đây. Đây chính là \(ECT\) của mô hình ARDL dạng hiệu chỉnh sai số.
Đọc hệ số CointEq(-1) trong mô hình ARDL
Ở cửa sổ Error Correction Form, dòng CointEq(-1)* là hệ số tốc độ điều chỉnh. Ví dụ (số liệu minh họa): CointEq(-1) = -0,38, t = -5,71. Hệ số âm và có ý nghĩa cho thấy khoảng 38% độ lệch khỏi cân bằng dài hạn được điều chỉnh sau mỗi quý. Thời gian bán rã xấp xỉ 1,45 quý, tính theo công thức:
Dấu sao bên cạnh CointEq(-1) nhắc rằng p-value thông thường không tương thích với phân phối t-Bounds; hãy dùng giá trị tới hạn t-Bounds để kết luận. Nếu hệ số dương, hoặc nhỏ hơn -2, mô hình không hội tụ về cân bằng hoặc dao động quá mức, cần xem lại đặc tả.
Ví dụ: Hệ số ngắn hạn D(LNFDI) bằng 0,15 (p = 0,012), nhỏ hơn hệ số dài hạn 0,62 (số liệu minh họa). Diễn giải: tác động của FDI lên xuất khẩu tích lũy dần theo thời gian, phần lớn hiệu ứng xuất hiện sau khi doanh nghiệp FDI đi vào vận hành.
Kiểm định chẩn đoán và độ ổn định của mô hình ARDL
Hệ số đẹp chưa đủ: mô hình ARDL chỉ đáng tin khi phần dư thỏa các giả định. Tự tương quan đặc biệt nguy hiểm vì mô hình có biến phụ thuộc trễ, khi đó ước lượng OLS bị chệch. Phương sai thay đổi làm sai sai số chuẩn; xem thêm bài phương sai thay đổi để biết cách xử lý.
| Kiểm định | Menu EViews | H0 | Kết quả minh họa |
|---|---|---|---|
| Tự tương quan Breusch-Godfrey | View > Residual Diagnostics > Serial Correlation LM Test | Không tự tương quan | p = 0,412 |
| Phương sai thay đổi | View > Residual Diagnostics > Heteroskedasticity Tests (Breusch-Pagan-Godfrey) | Phương sai không đổi | p = 0,286 |
| Phân phối chuẩn | View > Residual Diagnostics > Histogram - Normality Test | Phần dư chuẩn | JB = 1,25; p = 0,535 |
| Dạng hàm | View > Stability Diagnostics > Ramsey RESET Test | Dạng hàm đúng | p = 0,318 |
| Ổn định hệ số | View > Stability Diagnostics > Recursive Estimates (OLS only), chọn CUSUM và CUSUM of Squares | Hệ số ổn định | Nằm trong dải 5% |
Với CUSUM, đường tổng tích lũy phần dư phải nằm giữa hai đường biên 5%. Nếu đường cắt biên, nhất là quanh 2020, mô hình ARDL có gãy cấu trúc; có thể thêm biến giả qua mục Fixed regressors. CUSUM of Squares nhạy hơn với thay đổi đột ngột của phương sai.
Chạy mô hình ARDL trên Stata
Nếu dùng Stata 17 hoặc 18, lệnh do người dùng viết ardl (Kripfganz và Schneider) cho kết quả tương đương EViews, kể cả giá trị tới hạn bounds test. Xem thêm cách khai báo dữ liệu chuỗi thời gian trong bài phân tích dữ liệu bằng Stata.
ssc install ardl
tsset t
ardl lnex lnfdi lner, maxlags(4) aic
ardl lnex lnfdi lner, lags(2 1 0) ec
estat ectest
Lệnh estat ectest in thống kê F và t cùng các cận I(0), I(1).
Cách viết kết quả mô hình ARDL theo chuẩn APA
Phần kết quả mô hình ARDL nên trình bày theo trình tự: bảng kiểm định nghiệm đơn vị, mô hình được chọn và tiêu chí, bảng bounds test, bảng hệ số dài hạn, bảng ECM, bảng chẩn đoán và đồ thị CUSUM. Mỗi bảng có tiêu đề in nghiêng theo APA 7 và ghi chú nguồn số liệu.
Câu mẫu (số liệu minh họa): "Mô hình ARDL(2, 1, 0) được chọn theo tiêu chí AIC. Kết quả kiểm định đường bao cho thấy thống kê F = 6,84 vượt cận trên I(1) ở mức ý nghĩa 1% (6,36), do đó tồn tại quan hệ dài hạn giữa kim ngạch xuất khẩu, FDI và tỷ giá thực."
Tiếp theo: "Trong dài hạn, FDI có tác động dương đến xuất khẩu (\(\beta = 0{,}62\), p < 0,001). Hệ số hiệu chỉnh sai số âm và có ý nghĩa (\(\lambda = -0{,}38\), t = -5,71), cho thấy khoảng 38% độ lệch được điều chỉnh mỗi quý."
Lỗi thường gặp khi chạy mô hình ARDL
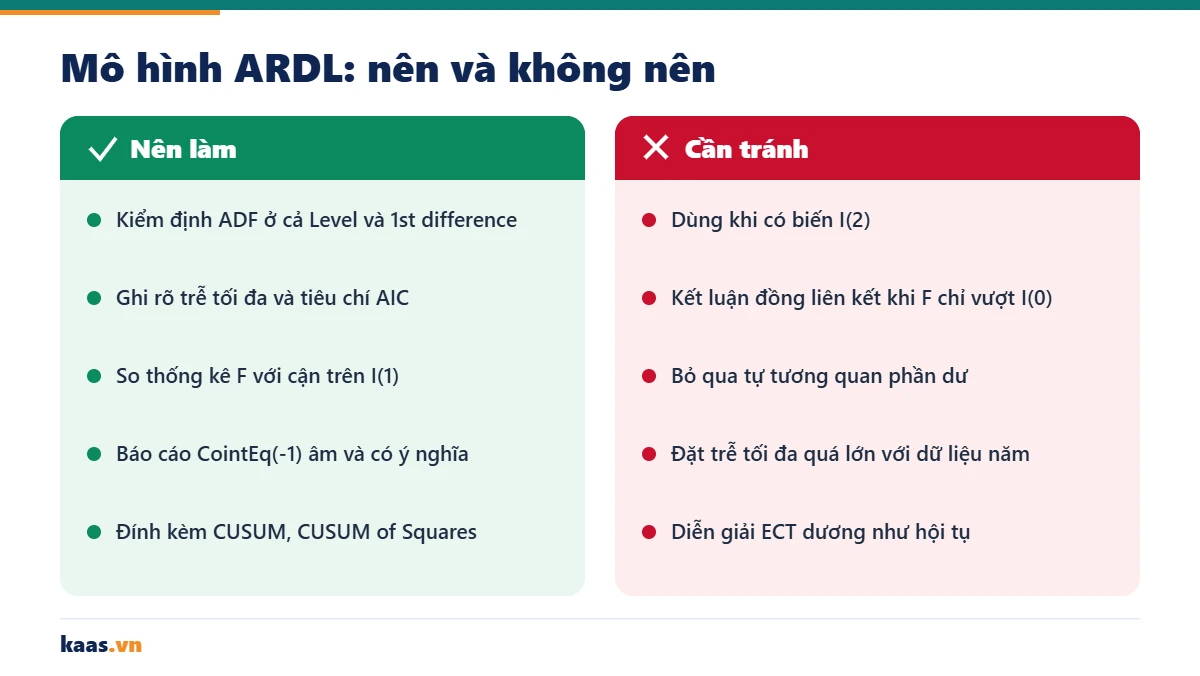
- Không kiểm tra I(2). Chỉ chạy ADF ở dạng gốc rồi kết luận "hỗn hợp I(0) và I(1)". Cách xử lý: chạy ADF ở sai phân bậc 1 cho mọi biến.
- Đọc nhầm cận. So F với cận I(0) rồi kết luận đồng liên kết. Cách xử lý: muốn khẳng định quan hệ dài hạn, F phải vượt cận I(1).
- Bỏ qua dấu của ECT. Báo cáo CointEq(-1) dương mà vẫn kết luận có cân bằng dài hạn. Cách xử lý: hệ số phải âm, có ý nghĩa và lớn hơn -2.
- Bỏ chẩn đoán. Không báo cáo tự tương quan và CUSUM. Cách xử lý: luôn đính kèm bảng chẩn đoán và đồ thị CUSUM trong phụ lục.
- Quá nhiều biến so với mẫu. 5 đến 6 biến với 30 quan sát năm khiến mô hình mất bậc tự do. Cách xử lý: giảm trễ tối đa, giữ biến theo lý thuyết.
Để luyện tập với chuỗi số liệu thật thay vì số liệu minh họa, bạn có thể tham khảo cách lấy chỉ số vĩ mô trong bài dữ liệu World Bank.
Checklist trước khi nộp kết quả mô hình ARDL
- Đã kiểm định ADF (và PP hoặc KPSS) cho mọi biến ở Level và 1st difference, không có biến I(2).
- Đã ghi trễ tối đa, tiêu chí AIC và mô hình ARDL được chọn.
- Đã báo cáo F-Bounds, k, Case và cận I(0), I(1) ở các mức ý nghĩa.
- Đã báo cáo hệ số dài hạn và CointEq(-1) âm, có ý nghĩa.
- Đã kiểm định tự tương quan, phương sai thay đổi, phân phối chuẩn, RESET.
- Đã đính kèm đồ thị CUSUM và CUSUM of Squares nằm trong dải 5%.
Câu hỏi thường gặp về mô hình ARDL
Mô hình ARDL cần bao nhiêu quan sát?
Không có ngưỡng cứng. Với 30 đến 80 quan sát, hãy dùng giá trị tới hạn mẫu hữu hạn mà EViews cung cấp và giữ số trễ tối đa nhỏ. Dưới 25 quan sát, kết quả bounds test rất kém tin cậy.
F nằm giữa hai cận thì làm gì?
Kết quả không kết luận được. Nếu bạn đã biết chắc các biến là I(1), có thể so với cận trên; nếu các biến là I(0), so với cận dưới. Bổ sung thêm t-Bounds và dấu, ý nghĩa của hệ số ECT để có thêm bằng chứng.
Có cần lấy log tất cả các biến không?
Không bắt buộc. Lấy log với biến giá trị luôn dương để diễn giải độ co giãn và ổn định phương sai. Biến tỷ lệ như lạm phát, lãi suất thường để nguyên đơn vị phần trăm.
Có thể thêm biến giả vào mô hình ARDL không?
Có. Đưa biến giả (ví dụ dummy năm 2020) vào ô Fixed regressors của mô hình ARDL để nó không bị lấy trễ. Biến giả không được tính vào k khi tra giá trị tới hạn bounds test.
Dữ liệu bảng có dùng ARDL được không?
Có, đó là mô hình ARDL dạng bảng (panel ARDL) với ước lượng PMG, MG hoặc DFE, phù hợp khi T đủ lớn (thường từ 20 trở lên). EViews hỗ trợ trong workfile panel, còn Stata dùng lệnh xtpmg.
Cần người đồng hành khi chạy mô hình ARDL?
Qua dịch vụ EViews, Kaas.vn hướng dẫn từng bước, giải thích kết quả và bàn giao file để bạn tự chạy lại; chúng tôi không viết thay và không chỉnh số liệu. Bạn có thể luyện tập trước với bộ dữ liệu thực hành chuỗi thời gian.
Tài liệu tham khảo
- Pesaran, M. H., Shin, Y., & Smith, R. J. (2001). Bounds testing approaches to the analysis of level relationships. Journal of Applied Econometrics, 16(3), 289-326. doi:10.1002/jae.616
- Dickey, D. A., & Fuller, W. A. (1979). Distribution of the estimators for autoregressive time series with a unit root. Journal of the American Statistical Association, 74(366a), 427-431. doi:10.1080/01621459.1979.10482531
- Johansen, S. (1988). Statistical analysis of cointegration vectors. Journal of Economic Dynamics and Control, 12(2-3), 231-254. doi:10.1016/0165-1889(88)90041-3
- Breusch, T. S., & Pagan, A. R. (1979). A simple test for heteroscedasticity and random coefficient variation. Econometrica, 47(5), 1287-1294. doi:10.2307/1911963
- Wooldridge, J. M. (2020). Introductory econometrics: A modern approach (7th ed.). Cengage.
Gửi mô hình (ảnh, Word, PDF) và chọn SPSS, AMOS, SmartPLS, Stata, Eviews hoặc R. Kaas.vn đề xuất phương án và báo giá miễn phí.
- PLS-SEM trên SmartPLS 4: 7 bước đánh giá mô hình đo lường và cấu trúc
- Hướng dẫn Eviews 10: 7 bước từ nhập dữ liệu đến hồi quy và kiểm định
- Dịch vụ xử lý định lượng: 8 nội dung phân tích SPSS, AMOS, SmartPLS, Stata, Eviews, R
- Chỉ số model fit: 8 chỉ số đánh giá CFA, SEM và ngưỡng chuẩn
- Hỗ trợ xử lý SPSS: 12 kỹ thuật phân tích và quy trình làm việc minh bạch
Bài viết cùng chủ đề:
-

Mô hình VAR: 6 bước ước lượng, IRF và Granger trên EViews
-
Kiểm định ADF: 8 bước kiểm tra tính dừng trên EViews và Stata
-
ARIMA Eviews: 6 bước dự báo chuỗi thời gian theo Box-Jenkins
-

Chạy Eview cho chuỗi thời gian: 8 bước từ kiểm định tính dừng đến ARDL, VECM
-
Hướng dẫn Eviews 10: 7 bước từ nhập dữ liệu đến hồi quy và kiểm định