Hồi quy GMM (Generalized Method of Moments) cho dữ liệu bảng động là phương pháp ước lượng dùng khi mô hình có biến phụ thuộc trễ ở vế phải và một số biến độc lập có khả năng nội sinh. Đây là lựa chọn phổ biến trong các đề tài tài chính doanh nghiệp, ngân hàng và kinh tế vĩ mô có nhiều đơn vị nhưng ít năm quan sát. Dùng đúng, GMM khắc phục được những sai lệch mà OLS gộp và hiệu ứng cố định không xử lý được.
Bài viết giải thích khi nào cần hồi quy GMM, khác biệt giữa Difference GMM và System GMM, cách phân loại biến và chọn công cụ, cú pháp xtabond2 trên Stata 17/18, cách đọc AR(1), AR(2), Hansen, Sargan và quy tắc số công cụ không vượt số nhóm. Nếu chưa quen dữ liệu bảng, bạn nên đọc trước bài phân tích dữ liệu bảng bằng Stata và kiểm định Hausman.
Điểm chính của bài
- Hồi quy GMM phù hợp với bảng động có N lớn, T nhỏ và biến giải thích nội sinh.
- Difference GMM dùng trễ dạng mức làm công cụ cho phương trình sai phân; System GMM thêm phương trình mức, hiệu quả hơn khi chuỗi có tính bền cao.
- Lệnh chuẩn là
xtabond2vớitwostep robust smallvàcollapseđể kiểm soát số công cụ. - Mô hình tốt khi AR(2) không có ý nghĩa, Hansen có p trên 0,05 nhưng không sát 1, số công cụ nhỏ hơn số nhóm.
- Hệ số biến trễ từ GMM nên nằm giữa ước lượng FE và OLS gộp.
Nội dung bài viết
- Hồi quy GMM là gì và khi nào cần dùng?
- Difference GMM và System GMM trong hồi quy GMM
- Phân loại biến và chọn công cụ cho hồi quy GMM
- Các bước chạy hồi quy GMM bằng xtabond2 trên Stata 17/18
- Đọc kết quả hồi quy GMM và các kiểm định
- Ví dụ diễn giải kết quả hồi quy GMM theo chuẩn APA
- Lỗi thường gặp khi chạy hồi quy GMM
- Checklist trước khi báo cáo hồi quy GMM
- Câu hỏi thường gặp về hồi quy GMM
- Tài liệu tham khảo
Hồi quy GMM là gì và khi nào cần dùng?
Xét mô hình bảng động cho đơn vị i (doanh nghiệp, ngân hàng, quốc gia) tại năm t:
Trong đó \(\mu_i\) là hiệu ứng riêng không quan sát được và \(v_{it}\) là sai số. Vì \(y_{i,t-1}\) phụ thuộc vào \(\mu_i\), OLS gộp cho hệ số \(\alpha\) bị chệch lên. Hiệu ứng cố định (FE) loại \(\mu_i\) nhưng lại tạo tương quan giữa biến trễ đã khử trung bình và sai số, làm \(\alpha\) bị chệch xuống khi T nhỏ (chệch Nickell). Hồi quy GMM giải quyết vấn đề này bằng cách dùng các giá trị trễ phù hợp làm biến công cụ.
Bạn nên cân nhắc hồi quy GMM khi hội đủ các điều kiện sau: mô hình có lý do lý thuyết để đưa biến phụ thuộc trễ (hiệu ứng điều chỉnh từng phần, quán tính); số đơn vị N lớn so với số năm T, ví dụ 150 doanh nghiệp trong 10 năm; có biến giải thích nghi ngờ nội sinh như đòn bẩy, đầu tư mà khó tìm công cụ bên ngoài; và hiệu ứng riêng cần được kiểm soát.
Lưu ý: Với T lớn và N nhỏ, ví dụ 10 quốc gia trong 40 năm, hồi quy GMM không phù hợp vì số công cụ bùng nổ và các kiểm định mất tác dụng. Khi đó nên xem xét mô hình chuỗi thời gian, ARDL bảng hoặc FE với sai số chuẩn phù hợp.
Difference GMM và System GMM trong hồi quy GMM
Difference GMM (Arellano và Bond, 1991)
Arellano và Bond (1991) lấy sai phân bậc nhất để loại \(\mu_i\), sau đó dùng các trễ dạng mức từ bậc 2 trở đi của biến phụ thuộc làm công cụ, dựa trên điều kiện mô-men:
Hạn chế của dạng hồi quy GMM sai phân: khi \(\alpha\) gần 1 hoặc phương sai của \(\mu_i\) lớn, trễ dạng mức tương quan yếu với sai phân, tức công cụ yếu, khiến ước lượng chệch và kém chính xác.
System GMM (Blundell và Bond, 1998)
Blundell và Bond (1998) bổ sung phương trình dạng mức, dùng sai phân trễ làm công cụ, với điều kiện \(E\left[ \Delta y_{i,t-1} (\mu_i + v_{it}) \right] = 0\). Điều kiện này đòi hỏi giả định về điều kiện ban đầu: độ lệch của biến so với trạng thái ổn định dài hạn không tương quan với hiệu ứng riêng. Đổi lại, hồi quy GMM dạng hệ thống thường chính xác hơn rõ rệt với chuỗi có tính bền cao.
| Tiêu chí | Difference GMM | System GMM |
|---|---|---|
| Phương trình | Sai phân | Sai phân và mức |
| Công cụ chính | Trễ dạng mức | Trễ mức và trễ sai phân |
| Giả định thêm | Không | Điều kiện ban đầu ổn định |
| Phù hợp khi | Chuỗi ít bền | Chuỗi bền, \(\alpha\) gần 1 |
| Biến không đổi theo thời gian | Bị loại | Ước lượng được |
| Tùy chọn xtabond2 | noleveleq |
Mặc định |
Trong thực hành, nhiều luận văn chạy hồi quy GMM dạng hệ thống làm kết quả chính và báo cáo Difference GMM như một kiểm tra độ bền. Quyết định cần dựa trên tính bền của chuỗi và kết quả kiểm định Difference-in-Hansen cho nhóm công cụ phương trình mức.
Phân loại biến và chọn công cụ cho hồi quy GMM
Bước quan trọng nhất, cũng là bước hay bị làm qua loa, là xác định mỗi biến thuộc loại nào. Cách phân loại quyết định trễ nào được dùng làm công cụ, và phân loại sai là nguyên nhân phổ biến khiến hồi quy GMM thất bại ở kiểm định Hansen.
| Loại biến | Ý nghĩa | Khai báo trong xtabond2 |
|---|---|---|
| Biến phụ thuộc trễ | Tương quan với \(\mu_i\) | gmm(y, lag(2 .)) |
| Nội sinh | Tương quan với \(v_{it}\) hiện tại | gmm(x, lag(2 .)) |
| Tiền định (predetermined) | Chịu ảnh hưởng của cú sốc quá khứ | gmm(x, lag(1 .)) |
| Ngoại sinh chặt | Không tương quan với sai số mọi thời kỳ | iv(x) |
| Biến giả năm | Kiểm soát cú sốc chung | iv(i.year) |
Lưu ý cách viết: gmm(y, lag(2 3)) và gmm(L.y, lag(1 2)) cho cùng tập công cụ \(y_{t-2}, y_{t-3}\). Nếu viết gmm(L.y, lag(2 3)) thì công cụ là \(y_{t-3}, y_{t-4}\), một lựa chọn thận trọng hơn khi lo ngại tự tương quan.
Kiểm soát số công cụ trong hồi quy GMM
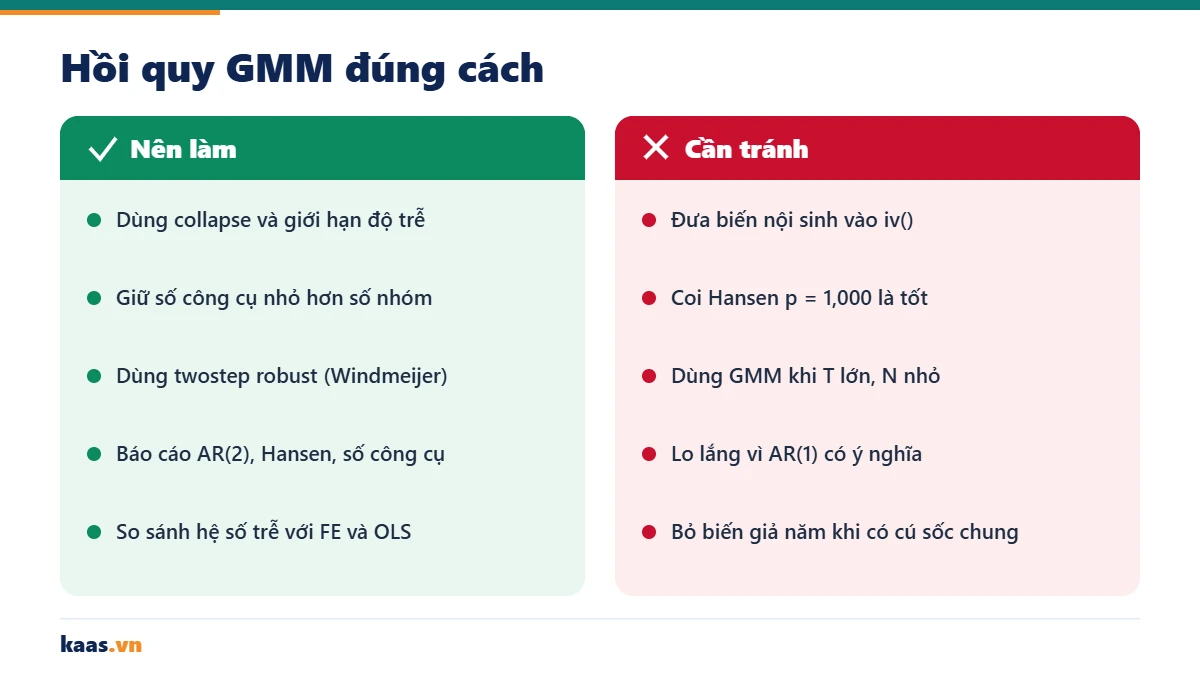
Khi chạy hồi quy GMM với cấu hình mặc định, số công cụ tăng theo bình phương của T. Quá nhiều công cụ làm ước lượng chệch về phía OLS/FE và làm yếu kiểm định Hansen, đến mức p bằng 1,000 một cách "đẹp" giả tạo. Roodman (2009) đề xuất hai cách: giới hạn độ trễ bằng lag(a b) và gộp ma trận công cụ bằng collapse. Quy tắc kinh nghiệm phổ biến là số công cụ không vượt quá số nhóm; nhiều tác giả còn chọn ngưỡng thấp hơn đáng kể.
Các bước chạy hồi quy GMM bằng xtabond2 trên Stata 17/18
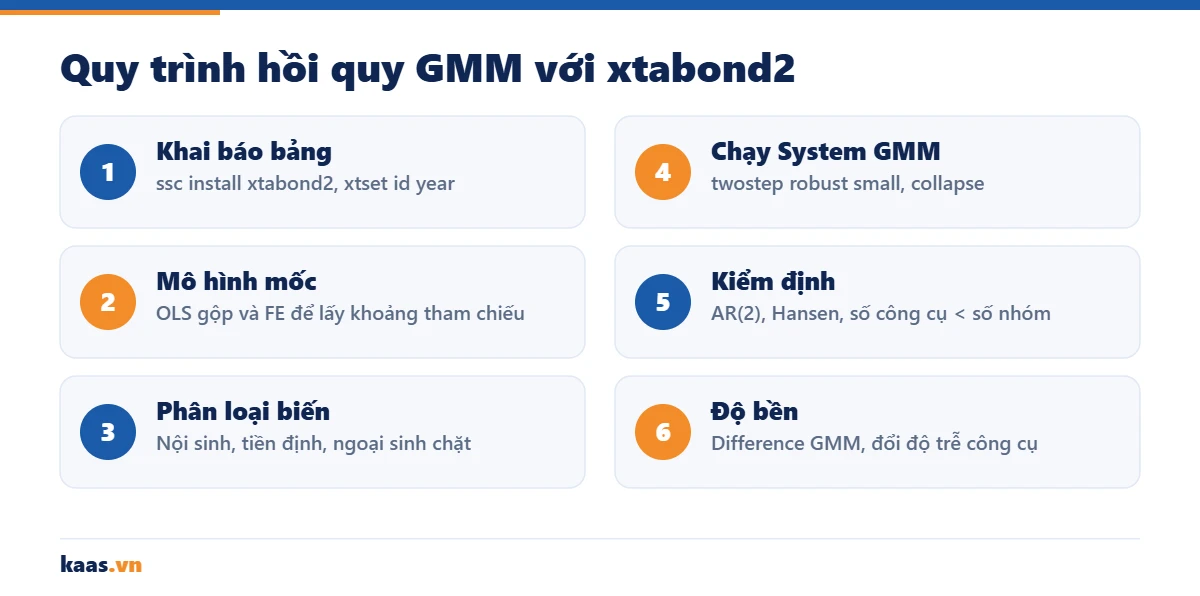
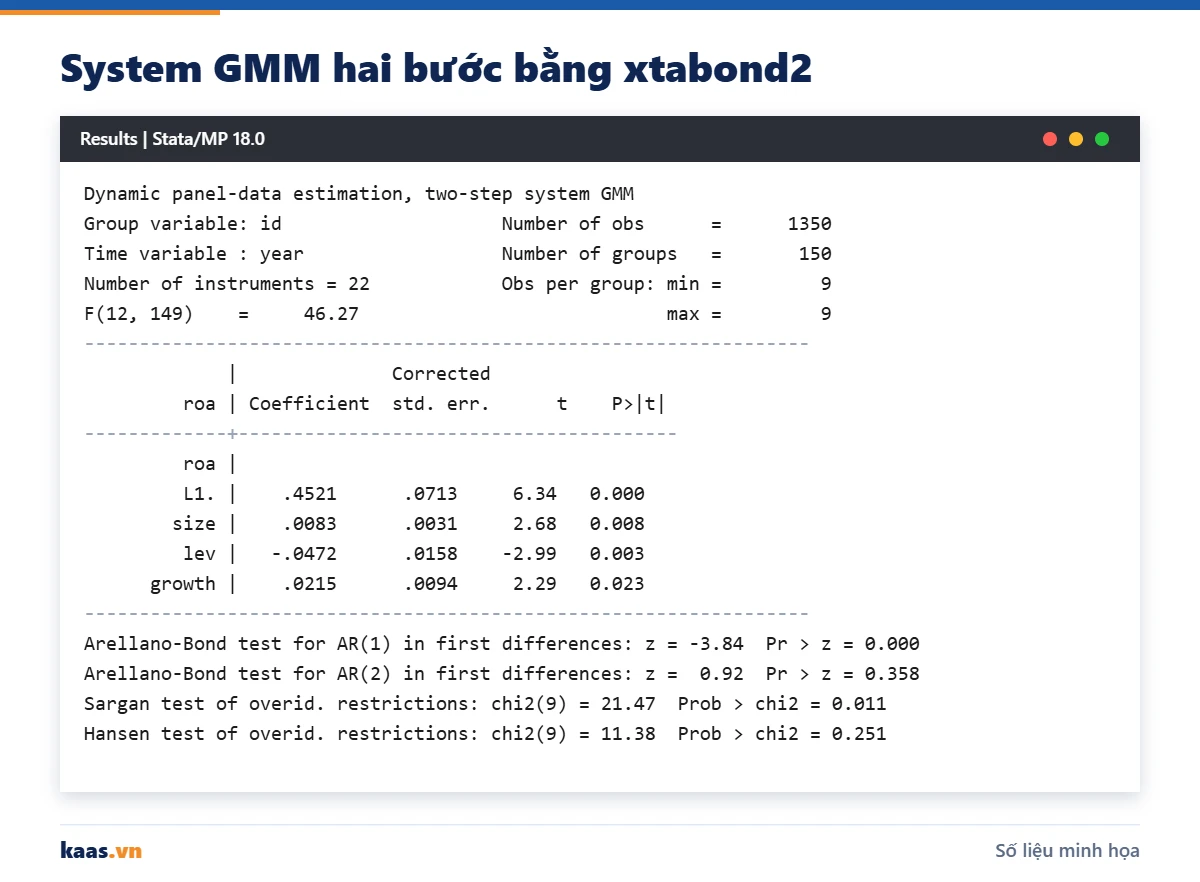
Ví dụ hồi quy GMM dưới đây dùng bảng 150 doanh nghiệp niêm yết, giai đoạn 2014-2023 (số liệu minh họa). Biến phụ thuộc là ROA; biến giải thích gồm ROA trễ một kỳ, quy mô (size), đòn bẩy (lev) và tăng trưởng doanh thu (growth).
- Cài lệnh và khai báo bảng.
ssc install xtabond2, rồixtset id year. - Chạy mô hình mốc. Ước lượng OLS gộp và FE để có khoảng tham chiếu cho hệ số biến trễ.
- Phân loại biến. ROA trễ, đòn bẩy và quy mô coi là nội sinh; tăng trưởng và biến giả năm coi là ngoại sinh.
- Chạy System GMM hai bước. Dùng
twostep robust smallvàcollapse. - Kiểm tra hậu ước lượng. AR(2), Hansen, Difference-in-Hansen, số công cụ so với số nhóm.
- Kiểm tra độ bền. Chạy Difference GMM, đổi độ trễ công cụ và so sánh kết luận.
ssc install xtabond2, replace
xtset id year
regress roa L.roa size lev growth i.year, vce(cluster id)
xtreg roa L.roa size lev growth i.year, fe vce(cluster id)
xtabond2 roa L.roa size lev growth i.year, ///
    gmm(roa, lag(2 4) collapse) gmm(lev size, lag(2 4) collapse) ///
    iv(growth i.year) twostep robust small
Ba lệnh đầu ước lượng mô hình mốc, lệnh cuối là hồi quy GMM dạng hệ thống. Sau đó, tính hiệu ứng dài hạn và chạy Difference GMM để kiểm tra độ bền:
nlcom _b[lev] / (1 - _b[L.roa])
xtabond2 roa L.roa size lev growth i.year, ///
    gmm(roa, lag(2 4) collapse) gmm(lev size, lag(2 4) collapse) ///
    iv(growth i.year) noleveleq twostep robust small
Tùy chọn robust khi đi cùng twostep áp dụng hiệu chỉnh Windmeijer cho sai số chuẩn, vốn bị đánh giá thấp nghiêm trọng ở GMM hai bước. Tùy chọn small báo cáo t và F thay cho z và Wald.
Stata cũng có lệnh có sẵn xtabond, xtdpdsys, xtdpd, nhưng xtabond2 linh hoạt hơn trong việc khai báo công cụ và tự động báo cáo đủ kiểm định. Tham khảo thêm tài liệu trên trang Stata.
Đọc kết quả hồi quy GMM và các kiểm định
Một kết quả hồi quy GMM chỉ đáng tin khi vượt qua các kiểm định chẩn đoán. Bảng sau tóm tắt các ngưỡng thường dùng theo Arellano và Bond (1991) và Roodman (2009).
| Kiểm định | H0 | Kết quả mong muốn |
|---|---|---|
| AR(1) sai phân | Không tự tương quan bậc 1 | Thường bác bỏ, p < 0,05 là bình thường |
| AR(2) sai phân | Không tự tương quan bậc 2 | Không bác bỏ, p > 0,05 |
| Hansen J | Công cụ hợp lệ chung | p > 0,05 và không sát 1 |
| Sargan | Công cụ hợp lệ chung | Tham khảo, không vững với phương sai thay đổi |
| Difference-in-Hansen | Nhóm công cụ con ngoại sinh | p > 0,05 |
| Số công cụ | Không áp dụng | Nhỏ hơn số nhóm |
AR(1) và AR(2) trong hồi quy GMM
Vì \(\Delta v_{it}\) và \(\Delta v_{i,t-1}\) cùng chứa \(v_{i,t-1}\), tự tương quan bậc 1 của sai phân gần như luôn xuất hiện, nên AR(1) có ý nghĩa không phải là vấn đề. Điều quan trọng là AR(2): nếu bác bỏ H0, trễ bậc 2 không còn là công cụ hợp lệ và bạn cần dùng trễ xa hơn, ví dụ lag(3 4).
Hansen, Sargan và Difference-in-Hansen
Sargan không vững với phương sai thay đổi nhưng không bị yếu đi khi số công cụ tăng; Hansen thì ngược lại. Khi hồi quy GMM đã dùng robust, hãy dựa chủ yếu vào Hansen. Theo Roodman (2009), p của Hansen tiến sát 1 là dấu hiệu cảnh báo quá nhiều công cụ chứ không phải bằng chứng mô hình tốt. Difference-in-Hansen kiểm tra riêng từng nhóm công cụ, đặc biệt nhóm của phương trình mức trong System GMM.
Ví dụ diễn giải kết quả hồi quy GMM theo chuẩn APA
Ví dụ: Với 150 doanh nghiệp và 1.350 quan sát (số liệu minh họa), System GMM cho hệ số ROA trễ 0,452 (SE = 0,071), nằm giữa ước lượng FE 0,284 và OLS gộp 0,612. Số công cụ là 22, nhỏ hơn 150 nhóm. AR(1): z = -3,84, p < 0,001; AR(2): z = 0,92, p = 0,358. Hansen \(\chi^2(9) = 11{,}38\), p = 0,251; Difference-in-Hansen cho công cụ phương trình mức \(\chi^2(3) = 3{,}36\), p = 0,339.
Sargan trong cùng kết quả cho \(\chi^2(9) = 21{,}47\), p = 0,011. Vì Sargan không vững khi có phương sai thay đổi, ta ưu tiên Hansen và ghi chú điều này. Hiệu ứng dài hạn của đòn bẩy bằng \(-0{,}0472 / (1 - 0{,}4521) \approx -0{,}086\).
Đoạn báo cáo mẫu: "Mô hình được ước lượng bằng System GMM hai bước với sai số chuẩn hiệu chỉnh Windmeijer (Blundell & Bond, 1998; Roodman, 2009). ROA năm trước có tác động dương đến ROA hiện tại, \(\beta = 0{,}452\), \(t(149) = 6{,}34\), \(p < 0{,}001\), cho thấy lợi nhuận có tính bền. Đòn bẩy tác động âm, \(\beta = -0{,}047\), \(t(149) = -2{,}99\), \(p = 0{,}003\). Kiểm định AR(2) (\(p = 0{,}358\)) và Hansen (\(p = 0{,}251\)) ủng hộ tính hợp lệ của công cụ."
Trong bảng kết quả hồi quy GMM, nên đặt OLS gộp, FE, Difference GMM và System GMM cạnh nhau, ghi số công cụ, số nhóm, p của AR(1), AR(2), Hansen dưới mỗi cột. Cách sắp xếp này giúp hội đồng thấy ngay hệ số biến trễ nằm trong khoảng hợp lý.
Lỗi thường gặp khi chạy hồi quy GMM
- Không có
collapsehay giới hạn độ trễ. Số công cụ vượt số nhóm, Hansen p = 1,000. - Đưa biến nội sinh vào
iv(). Mọi biến nghi nội sinh phải nằm tronggmm(). - Dùng GMM cho bảng T lớn, N nhỏ. Ví dụ 8 quốc gia trong 30 năm.
- Diễn giải AR(1) có ý nghĩa là lỗi. Chỉ AR(2) mới là tiêu chí quyết định.
- Quên biến giả năm. Kiểm định AR và Hansen giả định không có tương quan chéo giữa các đơn vị; biến giả năm giúp giảm vấn đề này.
- Chỉ báo cáo bảng hệ số. Thiếu số công cụ và kiểm định thì kết quả không thể đánh giá.
Ngoài ra, trước khi chạy hồi quy GMM, hãy chẩn đoán đa cộng tuyến giữa các biến giải thích trước khi chạy và hiểu rõ vì sao tùy chọn robust cần thiết khi có phương sai thay đổi.
Mẹo: Hãy lưu toàn bộ lệnh hồi quy GMM trong một do-file có ghi chú lý do phân loại từng biến. Khi hội đồng hỏi vì sao chọn lag(2 4) hay vì sao coi quy mô là nội sinh, bạn có sẵn câu trả lời và có thể chạy lại ngay kết quả trước mặt người hỏi.
Checklist trước khi báo cáo hồi quy GMM
- Lý do dùng GMM. Có biến trễ, nghi nội sinh, N lớn T nhỏ.
- Phân loại biến có lập luận. Nội sinh, tiền định, ngoại sinh được giải thích trong chương phương pháp.
- Kiểm soát công cụ. Có
collapse, giới hạn độ trễ, số công cụ nhỏ hơn số nhóm. - Đủ kiểm định. AR(1), AR(2), Hansen, Sargan, Difference-in-Hansen.
- So sánh mốc. Hệ số biến trễ nằm giữa FE và OLS gộp.
- Độ bền. Difference GMM hoặc đổi độ trễ công cụ cho kết luận tương tự.
Câu hỏi thường gặp về hồi quy GMM
Bao nhiêu năm thì dùng được hồi quy GMM?
Về kỹ thuật, Difference GMM cần ít nhất 3 kỳ để có công cụ trễ bậc 2. Trong thực hành, bảng khoảng 5 đến 15 năm với vài chục đến vài trăm đơn vị là phổ biến; điều quan trọng là N lớn hơn hẳn T.
Hồi quy GMM nên chọn one-step hay two-step?
Trong hồi quy GMM, two-step hiệu quả hơn về lý thuyết; khi đi kèm robust để có hiệu chỉnh Windmeijer, đây là lựa chọn phổ biến nhất. One-step robust có thể báo cáo làm kiểm tra độ bền.
Hansen p bằng 1,000 có tốt không?
Không. Theo Roodman (2009), đây thường là dấu hiệu quá nhiều công cụ làm kiểm định mất lực. Hãy dùng collapse, rút ngắn độ trễ rồi chạy lại hồi quy GMM và so sánh hệ số.
Có cần kiểm định tính dừng trước khi chạy hồi quy GMM?
Với T ngắn, kiểm định nghiệm đơn vị bảng ít lực và thường không bắt buộc. Tuy vậy, khi biến có tính bền rất cao, System GMM thường được ưu tiên. Với chuỗi thời gian dài, xem bài kiểm định ADF.
Lấy dữ liệu ở đâu để luyện hồi quy GMM?
Bạn có thể dùng dữ liệu báo cáo tài chính doanh nghiệp niêm yết hoặc bảng quốc gia từ dữ liệu World Bank, miễn là N đủ lớn so với T.
Cần người hướng dẫn chạy xtabond2?
Kaas.vn hướng dẫn phân loại biến, giải thích từng kiểm định và bàn giao do-file để bạn tự chạy lại qua dịch vụ chạy Stata; bạn có thể luyện trước với bộ dữ liệu thực hành. Chúng tôi không viết thay và không chỉnh số liệu.
Tài liệu tham khảo
- Arellano, M., & Bond, S. (1991). Some tests of specification for panel data: Monte Carlo evidence and an application to employment equations. Review of Economic Studies, 58(2), 277-297. doi:10.2307/2297968
- Blundell, R., & Bond, S. (1998). Initial conditions and moment restrictions in dynamic panel data models. Journal of Econometrics, 87(1), 115-143. doi:10.1016/S0304-4076(98)00009-8
- Roodman, D. (2009). How to do xtabond2: An introduction to difference and system GMM in Stata. The Stata Journal, 9(1), 86-136. doi:10.1177/1536867X0900900106
- Wooldridge, J. M. (2020). Introductory econometrics: A modern approach (7th ed.). Cengage.
Gửi mô hình (ảnh, Word, PDF) và chọn SPSS, AMOS, SmartPLS, Stata, Eviews hoặc R. Kaas.vn đề xuất phương án và báo giá miễn phí.
- Phân tích SmartPLS 4: 8 bước PLS-SEM từ mô hình đo lường đến trung gian, điều tiết
- Phân tích định lượng là gì? 9 phương pháp phổ biến và cách chọn đúng
- Phân tích nhân tố khám phá EFA trong SPSS: 7 bước chạy và đọc kết quả chuẩn
- Phương sai thay đổi: 5 bước phát hiện và xử lý trên Stata
- Biến điều tiết: 5 bước kiểm định tương tác và simple slope trong SPSS