

ARIMA Eviews là lựa chọn phổ biến khi bạn cần dự báo một chuỗi thời gian kinh tế như chỉ số giá tiêu dùng CPI, tỷ giá, giá vàng, doanh số hay sản lượng điện. Mô hình ARIMA chỉ dựa trên chính quá khứ của chuỗi, không cần biến giải thích, nên rất phù hợp cho dự báo ngắn hạn. Bài viết hướng dẫn chi tiết 6 bước xây dựng mô hình ARIMA Eviews theo phương pháp Box-Jenkins: kiểm định tính dừng, đọc ACF và PACF, chọn bậc p, d, q, ước lượng, kiểm tra phần dư và dự báo kèm đánh giá sai số.
Mô hình ARIMA là gì?
ARIMA (AutoRegressive Integrated Moving Average) là mô hình tự hồi quy tích hợp trung bình trượt, được Box và Jenkins hệ thống hóa năm 1970. Mô hình ký hiệu là ARIMA(p, d, q), gồm ba thành phần:
- AR(p), tự hồi quy: giá trị hiện tại phụ thuộc vào p giá trị quá khứ của chính chuỗi. Ví dụ AR(1): yt = c + φ1·yt-1 + εt.
- I(d), tích hợp: số lần lấy sai phân để chuỗi trở nên dừng. Chuỗi giá thường cần d = 1.
- MA(q), trung bình trượt: giá trị hiện tại phụ thuộc vào q sai số dự báo trong quá khứ. Ví dụ MA(1): yt = c + εt + θ1·εt-1.
Khi chuỗi có tính mùa vụ (dữ liệu tháng, quý), mô hình mở rộng thành SARIMA(p, d, q)(P, D, Q)s với s là chu kỳ mùa vụ (12 với dữ liệu tháng, 4 với dữ liệu quý).
Trong các phần mềm kinh tế lượng, xây dựng mô hình ARIMA Eviews được nhiều sinh viên kinh tế lựa chọn vì giao diện trực quan, thao tác bằng menu kết hợp lệnh ngắn gọn.
Khi nào nên dùng ARIMA Eviews?
Mô hình ARIMA Eviews phù hợp khi:
- Mục tiêu là dự báo ngắn hạn (vài kỳ đến một năm), không phải giải thích nguyên nhân.
- Chuỗi có đủ độ dài: khuyến nghị tối thiểu khoảng 50 quan sát; với SARIMA cần nhiều chu kỳ mùa vụ.
- Cấu trúc của chuỗi tương đối ổn định, không có thay đổi cấu trúc lớn trong giai đoạn dự báo.
Nếu cần đánh giá tác động của biến khác (lãi suất tác động đến lạm phát), bạn nên dùng mô hình hồi quy chuỗi thời gian, VAR hoặc ARDL. Nếu chuỗi có biến động thay đổi theo thời gian rõ rệt (lợi suất chứng khoán), cân nhắc kết hợp ARIMA với GARCH. Xem thêm các thao tác cơ bản tại bài hướng dẫn Eviews 10.
Phương pháp Box-Jenkins gồm những gì?
Box-Jenkins là quy trình lặp gồm bốn giai đoạn:
- Nhận dạng: xác định d qua kiểm định tính dừng, gợi ý p và q qua ACF, PACF.
- Ước lượng: ước lượng các mô hình ứng viên.
- Kiểm tra chẩn đoán: phần dư phải là nhiễu trắng.
- Dự báo: dùng mô hình tốt nhất để dự báo và đánh giá sai số.
Nếu mô hình ARIMA Eviews không vượt qua bước kiểm tra, quay lại bước nhận dạng. Sáu bước thực hành ARIMA Eviews dưới đây cụ thể hóa quy trình này.
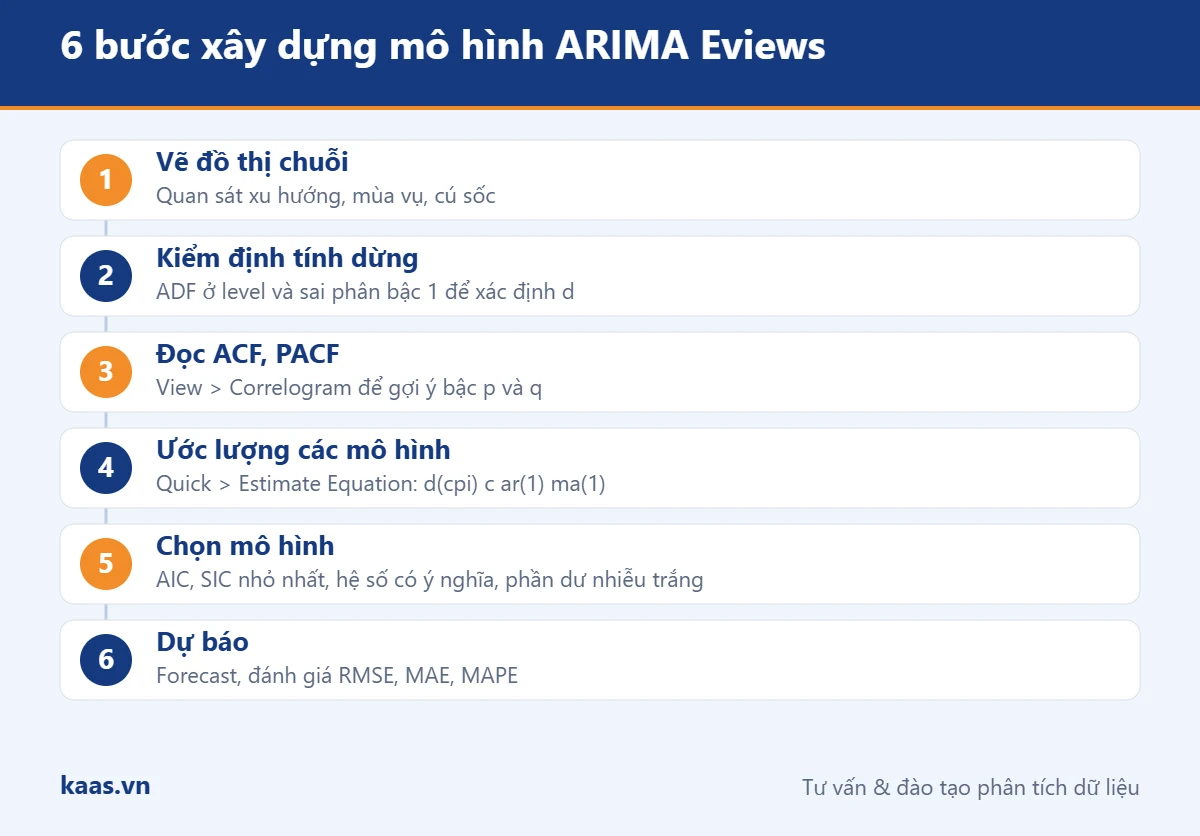
6 bước xây dựng mô hình ARIMA Eviews
Bước 1: Nhập dữ liệu và vẽ đồ thị chuỗi
Tạo workfile: File > New > Workfile, chọn tần suất (Monthly), ngày bắt đầu và kết thúc, ví dụ 2014M01 đến 2026M09. Dán dữ liệu hoặc import từ Excel. Mở chuỗi (ví dụ cpi), chọn View > Graph > Line để quan sát xu hướng, mùa vụ và các cú sốc.
Nếu chuỗi tăng theo cấp số nhân hoặc biên độ dao động tăng theo thời gian, lấy logarit trước: series lcpi = log(cpi).
Bước 2: Kiểm định tính dừng
Chuỗi dừng có trung bình và phương sai không đổi theo thời gian. Mở chuỗi, chọn View > Unit Root Tests > Standard Unit Root Test, chọn Augmented Dickey-Fuller, kiểm định ở Level với Intercept (hoặc Trend and intercept nếu chuỗi có xu hướng).
- Nếu p-value < 0,05: chuỗi dừng ở level, d = 0.
- Nếu p-value ≥ 0,05: kiểm định lại ở 1st difference. Nếu dừng, d = 1.
Nên kiểm tra thêm bằng kiểm định Phillips-Perron hoặc KPSS (có H0 ngược lại: chuỗi dừng) để kết luận vững hơn.
Bước 3: Đọc ACF và PACF
Với chuỗi đã dừng (ví dụ d(cpi)), chọn View > Correlogram, chọn Level (vì đã là chuỗi sai phân) và số độ trễ 24 - 36. Quy tắc gợi ý:
| Mẫu hình | ACF | PACF | Gợi ý mô hình |
|---|---|---|---|
| AR(p) | Giảm dần | Tắt sau độ trễ p | ARIMA(p, d, 0) |
| MA(q) | Tắt sau độ trễ q | Giảm dần | ARIMA(0, d, q) |
| ARMA(p, q) | Giảm dần | Giảm dần | Thử nhiều tổ hợp nhỏ |
| Mùa vụ | Gai ở độ trễ 12, 24 | Gai ở độ trễ 12 | Thêm SAR(12) hoặc SMA(12) |
Thanh vượt khỏi đường giới hạn (khoảng ±2/√n) được coi là có ý nghĩa. ACF và PACF chỉ là gợi ý ban đầu; lựa chọn cuối cùng dựa trên tiêu chí thông tin và kiểm tra phần dư.
Bước 4: Ước lượng các mô hình ứng viên
Vào Quick > Estimate Equation và gõ phương trình, ví dụ ARIMA(1,1,1):
d(cpi) c ar(1) ma(1)
Từ Eviews 9 trở đi, phương pháp mặc định là ARMA Maximum Likelihood (ML). Khi làm ARIMA Eviews, nên ước lượng thêm các ứng viên như ARIMA(2,1,0), ARIMA(0,1,2), ARIMA(2,1,1) để so sánh. Đặt tên và lưu từng phương trình (Name) để tiện đối chiếu.
Eviews 10 trở lên có công cụ tự động: mở chuỗi, chọn Proc > Automatic ARIMA Forecasting, đặt bậc tối đa và tiêu chí AIC hoặc SIC. Công cụ hữu ích để tham khảo, nhưng bạn vẫn cần kiểm tra lại kết quả theo các bước Box-Jenkins.
Bước 5: Chọn mô hình tốt nhất
Mô hình ARIMA Eviews tốt cần thỏa mãn đồng thời: các hệ số AR, MA có ý nghĩa thống kê; tiêu chí Akaike (AIC) và Schwarz (SIC) nhỏ nhất trong các ứng viên; điều kiện dừng và khả nghịch (nghiệm đơn vị nằm trong vòng tròn, kiểm tra qua View > ARMA Structure); và phần dư là nhiễu trắng.
Bước 6: Dự báo và đánh giá sai số
Trên cửa sổ phương trình, nhấn Forecast. Chọn Dynamic forecast cho dự báo nhiều kỳ hoặc Static cho dự báo một bước. Nếu ước lượng trên d(cpi), chọn dự báo cho cpi để Eviews tự chuyển về mức gốc. Eviews trả về đồ thị dự báo với khoảng ±2 sai số chuẩn và các chỉ số RMSE, MAE, MAPE, Theil.
Cách đọc kết quả ước lượng ARIMA Eviews
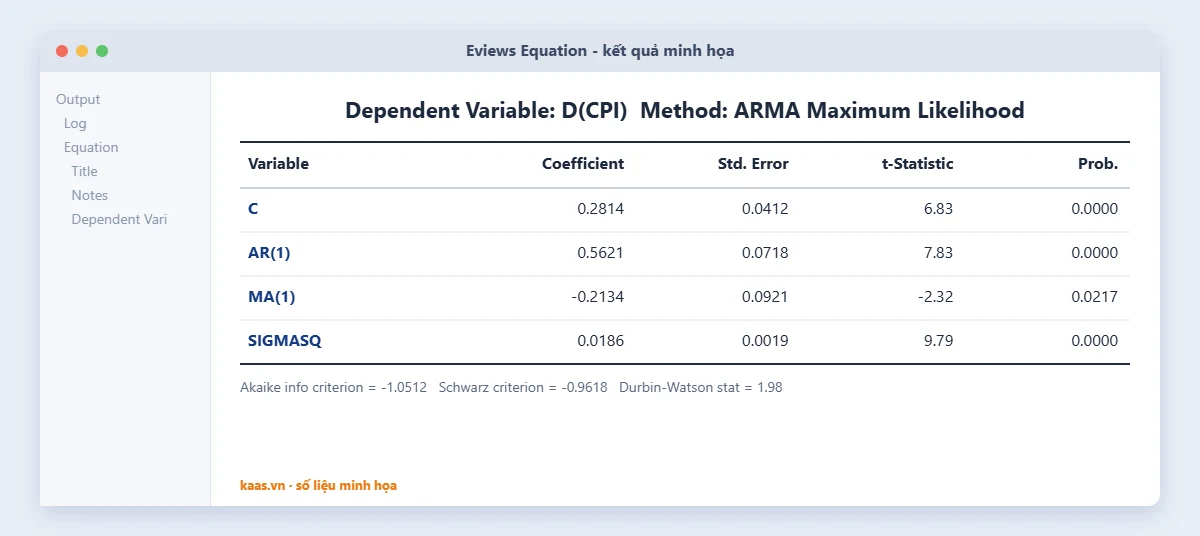
Bảng minh họa trên là kết quả ước lượng ARIMA(1,1,1) cho chuỗi CPI tháng giai đoạn 2014M01 - 2026M09 trên Eviews. Số liệu chỉ mang tính minh họa.
- AR(1) = 0,5621 (p < 0,001): mức thay đổi CPI tháng này phụ thuộc cùng chiều vào mức thay đổi tháng trước.
- MA(1) = -0,2134 (p = 0,022): một phần cú sốc của tháng trước được điều chỉnh ngược lại trong tháng này.
- C = 0,2814: mức thay đổi trung bình hằng tháng của CPI.
- SIGMASQ: phương sai của sai số, được ước lượng cùng các tham số khi dùng ML.
- AIC = -1,0512; SIC = -0,9618: dùng để so sánh với các mô hình ứng viên khác; giá trị càng nhỏ càng tốt.
Kiểm tra phần dư của mô hình ARIMA Eviews
Phần dư của một mô hình ARIMA Eviews tốt phải là nhiễu trắng: không còn tự tương quan, trung bình bằng 0 và phương sai ổn định. Các kiểm tra cần làm:
- Correlogram của phần dư: trên cửa sổ phương trình, chọn View > Residual Diagnostics > Correlogram - Q-statistics. Các giá trị Prob của Q-statistic lớn hơn 0,05 ở hầu hết độ trễ cho thấy phần dư không còn tự tương quan (kiểm định Ljung-Box).
- Phân phối phần dư: chọn Histogram - Normality Test để xem Jarque-Bera. Vi phạm phân phối chuẩn ảnh hưởng đến khoảng dự báo hơn là dự báo điểm.
- Phương sai thay đổi: chọn Heteroskedasticity Tests > ARCH. Nếu có hiệu ứng ARCH, cân nhắc mô hình ARIMA-GARCH.
Nếu phần dư còn tự tương quan, quay lại Bước 3 để thử thêm độ trễ AR, MA hoặc thành phần mùa vụ.
Đánh giá chất lượng dự báo
Với ARIMA Eviews, cách thận trọng là chia dữ liệu thành hai phần: giai đoạn ước lượng (ví dụ 2014M01 - 2025M09) và giai đoạn kiểm tra ngoài mẫu (2025M10 - 2026M09). Ước lượng mô hình trên phần đầu, dự báo cho phần sau và so sánh với số liệu thực.
| Chỉ số | Ý nghĩa | Cách dùng |
|---|---|---|
| RMSE | Căn bậc hai sai số bình phương trung bình | Nhạy với sai số lớn; so sánh giữa các mô hình cùng chuỗi |
| MAE | Sai số tuyệt đối trung bình | Dễ diễn giải theo đơn vị của chuỗi |
| MAPE | Sai số phần trăm tuyệt đối trung bình | So sánh giữa các chuỗi khác đơn vị; dưới 10% thường được coi là tốt |
| Theil U | Hệ số bất cân xứng Theil | Gần 0 là tốt; so sánh với dự báo ngây thơ |
Để thay đổi giai đoạn ước lượng, gõ lệnh smpl 2014m01 2025m09 trước khi ước lượng, sau đó đặt Forecast sample là 2025m10 2026m09.
Ví dụ thực hành: dự báo CPI theo tháng
Phần này minh họa toàn bộ quy trình ARIMA Eviews. Giả sử chuỗi CPI tháng có 153 quan sát (số liệu minh họa). Kiểm định ADF ở level cho p = 0,82, nên chuỗi không dừng. Ở sai phân bậc 1, p < 0,001, nên d = 1.
Correlogram của d(cpi) cho PACF có gai rõ ở độ trễ 1, ACF giảm dần và có gai nhỏ ở độ trễ 12. Các ứng viên được thử gồm ARIMA(1,1,0), ARIMA(1,1,1), ARIMA(2,1,1) và SARIMA(1,1,1)(1,0,0)12.
ARIMA(1,1,1) có AIC nhỏ nhất trong nhóm không mùa vụ, các hệ số có ý nghĩa và Q-statistic không có ý nghĩa đến độ trễ 24. Mô hình SARIMA có AIC nhỏ hơn một chút nhưng hệ số SAR(12) không có ý nghĩa, nên mô hình đơn giản hơn được chọn.
Dự báo ngoài mẫu 12 tháng cho MAPE = 0,42% và Theil U = 0,31. Kết quả cho thấy mô hình ARIMA Eviews này phù hợp cho dự báo ngắn hạn, nhưng khoảng dự báo mở rộng nhanh sau 6 tháng, phản ánh mức bất định tăng theo thời gian.
Các lệnh ARIMA Eviews thường dùng
Ngoài thao tác bằng menu, bạn có thể gõ lệnh trong cửa sổ Command để làm ARIMA Eviews nhanh và dễ tái lập. Lưu các lệnh vào một file chương trình (.prg) để chạy lại toàn bộ phân tích khi dữ liệu được cập nhật.
' Tao bien log va sai phan
series lcpi = log(cpi)
series dlcpi = d(lcpi)
' Kiem dinh ADF
lcpi.uroot(adf, const)
dlcpi.uroot(adf, const)
' Correlogram 24 do tre
dlcpi.correl(24)
' Uoc luong va luu phuong trinh
smpl 2014m01 2025m09
equation eq111.ls d(lcpi) c ar(1) ma(1)
eq111.arma(type=roots)
' Du bao ngoai mau
smpl 2025m10 2026m09
eq111.forecast(e, g) lcpi_f
Dấu nháy đơn (') đánh dấu dòng chú thích. Lệnh forecast tạo chuỗi dự báo lcpi_f và hiển thị đồ thị cùng bảng chỉ số sai số. Bạn có thể dùng @exp(lcpi_f) để chuyển dự báo về mức CPI gốc.
Khi trình bày ARIMA Eviews trong luận văn, nên đưa file chương trình vào phụ lục. Người đọc có thể kiểm chứng từng bước, và bạn có thể cập nhật dự báo khi có số liệu tháng mới chỉ bằng một lần chạy lại.
Một mẹo nhỏ khi làm ARIMA Eviews: đặt tên phương trình theo bậc mô hình (eq110, eq111, eq211) và tạo bảng so sánh bằng cách đọc các giá trị @aic, @schwarz của từng phương trình. Cách này giúp tránh nhầm lẫn khi thử nhiều mô hình.
Những lỗi thường gặp khi dùng ARIMA Eviews
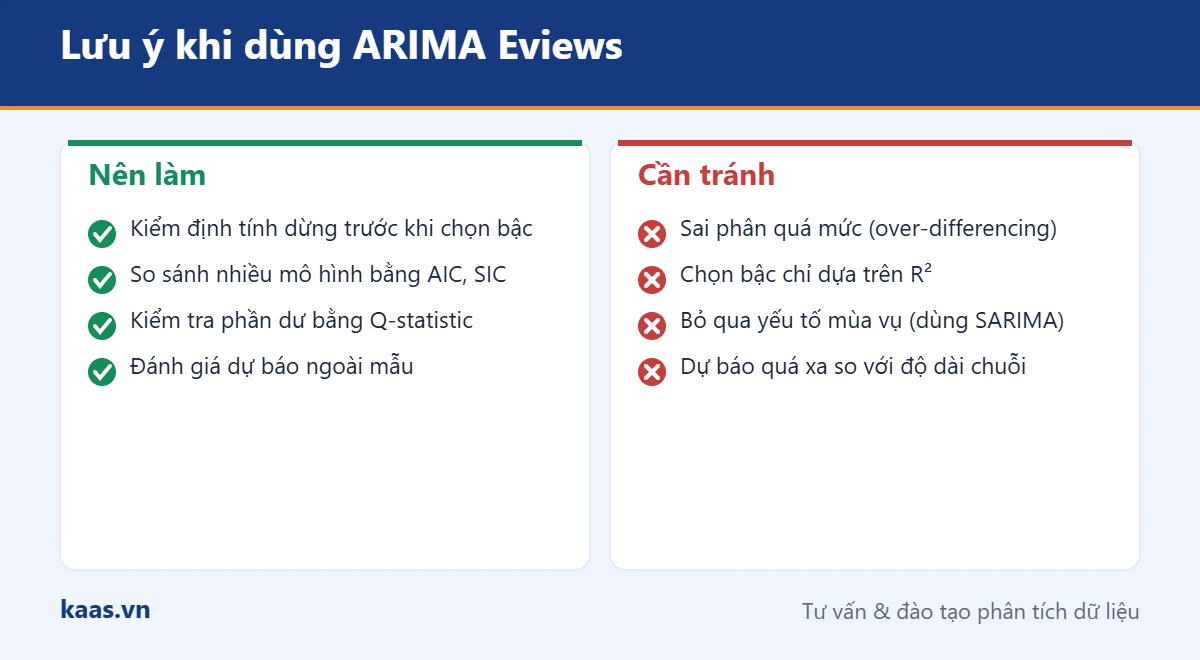
- Sai phân quá mức: lấy sai phân bậc 2 khi chuỗi đã dừng ở bậc 1 làm xuất hiện MA(1) gần -1 và tăng sai số dự báo.
- Chọn mô hình chỉ dựa vào R²: với chuỗi thời gian, R² không phải tiêu chí phù hợp để chọn bậc ARIMA.
- Bỏ qua mùa vụ: dữ liệu tháng của doanh số, du lịch, điện năng thường có mùa vụ mạnh; bỏ qua sẽ để lại tự tương quan ở độ trễ 12.
- Dự báo quá xa: ARIMA phù hợp cho ngắn hạn; dự báo 5 năm từ 10 năm dữ liệu tháng có độ bất định rất lớn.
- Không báo cáo khoảng dự báo: chỉ đưa ra con số dự báo điểm khiến người đọc đánh giá quá cao độ chính xác.
So sánh với dự báo ngây thơ
Một mô hình dự báo chỉ thực sự có giá trị khi tốt hơn các phương pháp đơn giản. Dự báo ngây thơ (naive) lấy giá trị kỳ trước làm dự báo cho kỳ sau; dự báo ngây thơ mùa vụ lấy giá trị cùng kỳ năm trước. Hãy tính RMSE và MAPE của các phương pháp này trên cùng giai đoạn ngoài mẫu và đặt cạnh kết quả mô hình của bạn.
Nếu mô hình phức tạp không vượt trội so với dự báo ngây thơ, bạn nên nêu rõ điều này. Đây là một phát hiện trung thực và có giá trị, không phải là thất bại của đề tài.
Checklist trước khi nộp kết quả ARIMA Eviews
- Đã vẽ đồ thị và xử lý logarit nếu cần.
- Đã kiểm định tính dừng bằng ít nhất hai kiểm định.
- Có bảng so sánh các mô hình ứng viên theo AIC, SIC.
- Phần dư mô hình được chọn là nhiễu trắng.
- Có đánh giá dự báo ngoài mẫu bằng RMSE, MAE, MAPE.
- Báo cáo dự báo kèm khoảng tin cậy và nêu rõ hạn chế.
Câu hỏi thường gặp về ARIMA Eviews
Chuỗi bao nhiêu quan sát là đủ để chạy ARIMA Eviews?
Khuyến nghị tối thiểu khoảng 50 quan sát cho ARIMA không mùa vụ. Với SARIMA dữ liệu tháng, nên có từ 5 - 6 năm trở lên.
Nên dùng AIC hay SIC?
SIC phạt mô hình phức tạp mạnh hơn, thường chọn mô hình đơn giản hơn. Khi hai tiêu chí mâu thuẫn, ưu tiên mô hình đơn giản có phần dư nhiễu trắng.
Có thể dùng ARIMA cho dữ liệu năm không?
Có, nhưng dữ liệu năm thường ngắn (20 - 30 quan sát), làm ước lượng kém ổn định. Cần thận trọng khi diễn giải.
ARIMA khác gì so với VAR?
ARIMA là mô hình đơn biến, chỉ dùng quá khứ của chính chuỗi. VAR là mô hình đa biến, cho phép các chuỗi tác động qua lại lẫn nhau.
Cần hướng dẫn xây dựng mô hình chuỗi thời gian trên Eviews?
Kaas.vn hướng dẫn kiểm định tính dừng, chọn mô hình, kiểm tra phần dư và đánh giá dự báo; bạn nhận file workfile để tự chạy lại. Xem dịch vụ xử lý định lượng hoặc gọi 0947 971 630 (Zalo).
Tài liệu tham khảo
- Box, G. E. P., Jenkins, G. M., Reinsel, G. C., & Ljung, G. M. (2015). Time Series Analysis: Forecasting and Control (5th ed.). Wiley.
- Hyndman, R. J., & Athanasopoulos, G. (2021). Forecasting: Principles and Practice (3rd ed.). OTexts. otexts.com/fpp3
- Ljung, G. M., & Box, G. E. P. (1978). On a measure of lack of fit in time series models. Biometrika, 65(2), 297-303. doi:10.1093/biomet/65.2.297
- Dịch vụ chạy định lượng tại Kaas.vn: 6 bước minh bạch, chuẩn học thuật
- Hỗ trợ chạy Stata: 6 bước phân tích dữ liệu bảng, hồi quy và kiểm định
- Tương quan Pearson SPSS: 5 bước chạy và cách đọc hệ số r chính xác
- RStudio cho người mới: 6 bước phân tích dữ liệu và phân tích tự động với R
- Thuật ngữ thống kê: 20 khái niệm cần biết khi làm nghiên cứu

