

Bộ dữ liệu SPSS: niềm tin, rủi ro và ý định đầu tư qua ứng dụng tích lũy vàng (mô hình Gọi vốn cộng đồng, 7 nhân tố), 530 quan sát
103.000 ₫
- Cronbach’s Alpha, EFA với PAF và Promax
- Ma trận tương quan và hồi quy bội, VIF
- Kiểm định 8 giả thuyết theo mô hình
- Có sơ đồ mô hình và kết quả tham khảo
- Tải xuống ngaysau khi xác nhận thanh toán, link gửi qua email
- Thanh toán VietQRquét mã, nội dung chuyển khoản điền sẵn
- Hỗ trợ qua Zalo0947 971 630, giải đáp cách dùng tài liệu
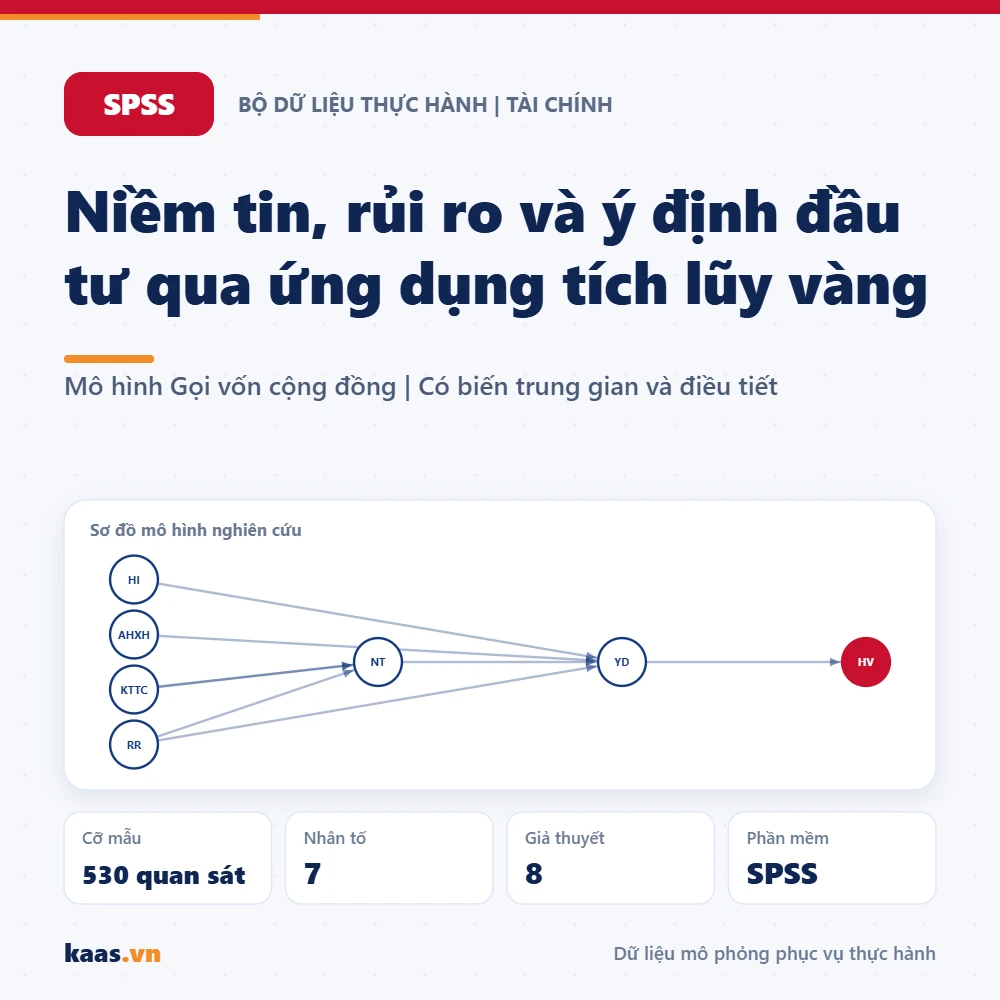
Khảo sát mô phỏng người tích lũy tài sản về chủ đề niềm tin, rủi ro và ý định đầu tư qua ứng dụng tích lũy vàng, chọn mẫu thuận tiện có kiểm soát hạn ngạch, thu thập năm 2026. Bộ dữ liệu gồm 530 quan sát mô phỏng, 7 nhân tố, được tạo đúng theo mô hình nghiên cứu bên dưới, kèm cú pháp, sổ mã hóa và hướng dẫn để bạn thực hành trọn quy trình trên SPSS.
Mô hình nghiên cứu
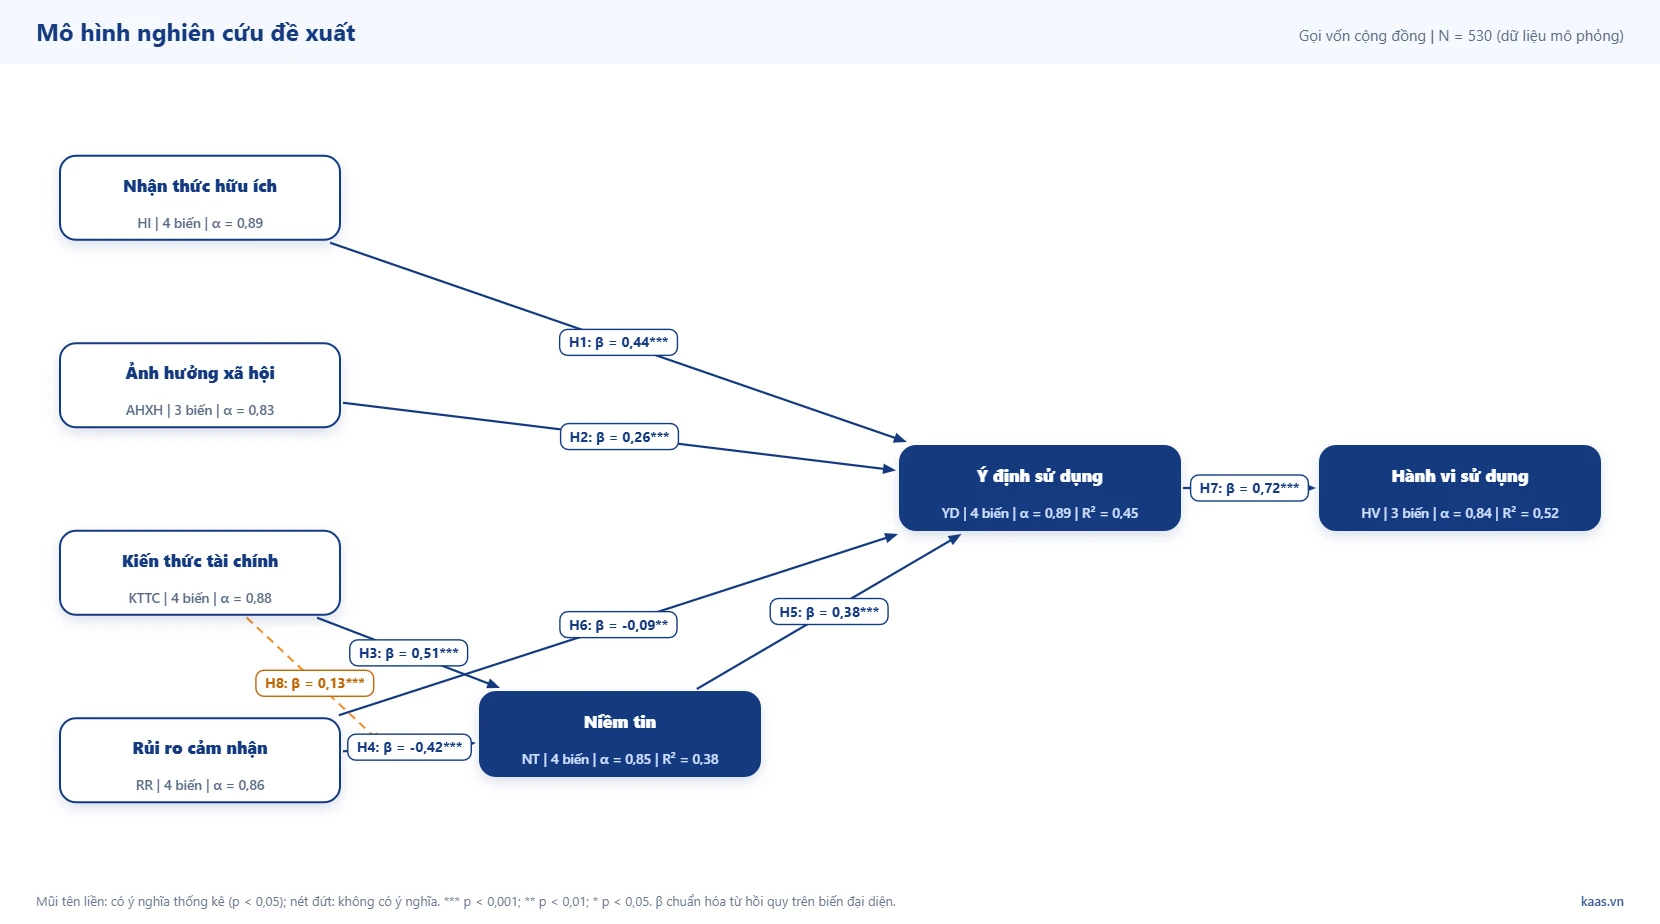
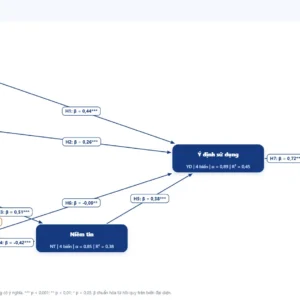
Mô hình dựa trên lý thuyết UTAUT (Venkatesh và cộng sự, 2003) kết hợp niềm tin và rủi ro trong tài chính trực tuyến. Nhận thức hữu ích, ảnh hưởng xã hội, kiến thức tài chính và niềm tin vào nền tảng thúc đẩy ý định đầu tư qua ứng dụng tích lũy vàng; rủi ro cảm nhận làm giảm niềm tin và ý định. Kiến thức tài chính điều tiết tác động của rủi ro.
| Giả thuyết | Nội dung |
|---|---|
| H1 | Nhận thức hữu ích có tác động cùng chiều đến Ý định sử dụng |
| H2 | Ảnh hưởng xã hội có tác động cùng chiều đến Ý định sử dụng |
| H3 | Kiến thức tài chính có tác động cùng chiều đến Niềm tin |
| H4 | Rủi ro cảm nhận có tác động ngược chiều đến Niềm tin |
| H5 | Niềm tin có tác động cùng chiều đến Ý định sử dụng |
| H6 | Rủi ro cảm nhận có tác động ngược chiều đến Ý định sử dụng |
| H7 | Ý định sử dụng có tác động cùng chiều đến Hành vi sử dụng |
| H8 | Kiến thức tài chính điều tiết mối quan hệ giữa Rủi ro cảm nhận và Niềm tin |
Thang đo trong bộ dữ liệu
| Nhân tố | Mã | Số biến | Nguồn thang đo | \(\alpha\) |
|---|---|---|---|---|
| Nhận thức hữu ích | HI |
4 | Davis (1989) | 0,885 |
| Ảnh hưởng xã hội | AHXH |
3 | Venkatesh và cộng sự (2003) | 0,830 |
| Kiến thức tài chính | KTTC |
4 | Lusardi và Mitchell (2014) | 0,883 |
| Rủi ro cảm nhận | RR |
4 | Featherman và Pavlou (2003) | 0,857 |
| Niềm tin | NT |
4 | Gefen và cộng sự (2003) | 0,846 |
| Ý định sử dụng | YD |
4 | Ajzen (1991); Davis (1989) | 0,888 |
| Hành vi sử dụng | HV |
3 | Ajzen (1991) | 0,835 |
Kết quả tham khảo trên dữ liệu mẫu
Các thang đo có Cronbach’s Alpha từ 0,83 đến 0,89, đạt yêu cầu độ tin cậy. Bảng dưới là \(\beta\) chuẩn hóa ước lượng bằng hồi quy trên biến đại diện, giúp bạn đối chiếu khi tự chạy phân tích.
| Giả thuyết | \(\beta\) | t | p | Kết luận |
|---|---|---|---|---|
| H1 | 0,440*** | 13,01 | \(< 0{,}001\) | Ủng hộ |
| H2 | 0,261*** | 7,64 | \(< 0{,}001\) | Ủng hộ |
| H3 | 0,514*** | 14,63 | \(< 0{,}001\) | Ủng hộ |
| H4 | -0,418*** | -11,93 | \(< 0{,}001\) | Ủng hộ |
| H5 | 0,375*** | 10,94 | \(< 0{,}001\) | Ủng hộ |
| H6 | -0,093** | -2,58 | 0,010 | Ủng hộ |
| H7 | 0,721*** | 23,92 | \(< 0{,}001\) | Ủng hộ |
| H8 | 0,133*** | 4,07 | \(< 0{,}001\) | Ủng hộ |
Niềm tin: các biến trong mô hình giải thích 38,4% biến thiên của niềm tin. Nhân tố tác động mạnh nhất là kiến thức tài chính (\(\beta = 0{,}514\)), tiếp theo là rủi ro cảm nhận (\(\beta = -0{,}418\)). Tất cả các đường tác động đều có ý nghĩa thống kê ở mức 5%.
Ý định sử dụng: các biến trong mô hình giải thích 44,7% biến thiên của ý định sử dụng. Nhân tố tác động mạnh nhất là nhận thức hữu ích (\(\beta = 0{,}440\)), tiếp theo là niềm tin (\(\beta = 0{,}375\)). Tất cả các đường tác động đều có ý nghĩa thống kê ở mức 5%.
Hành vi sử dụng: các biến trong mô hình giải thích 52,0% biến thiên của hành vi sử dụng. Nhân tố tác động mạnh nhất là ý định sử dụng (\(\beta = 0{,}721\)). Tất cả các đường tác động đều có ý nghĩa thống kê ở mức 5%.
Tác động gián tiếp: Nhận thức hữu ích → Ý định sử dụng → Hành vi sử dụng ≈ 0,317; Ảnh hưởng xã hội → Ý định sử dụng → Hành vi sử dụng ≈ 0,188; Kiến thức tài chính → Niềm tin → Ý định sử dụng ≈ 0,193 (tích các hệ số chuẩn hóa). Hãy kiểm định bằng bootstrap để có khoảng tin cậy.
Kết quả SEM, PLS-SEM có thể chênh lệch nhẹ so với hồi quy trên biến đại diện do khác phương pháp ước lượng. Số liệu chỉ phục vụ thực hành.
Kết quả chạy mô hình trên SPSS (minh họa)
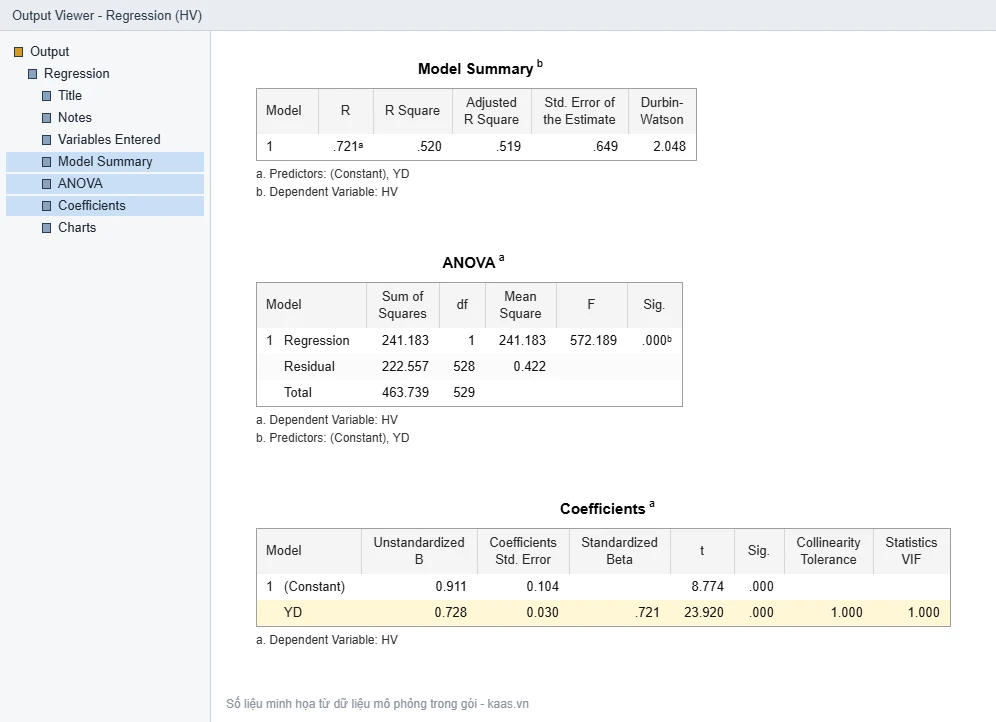
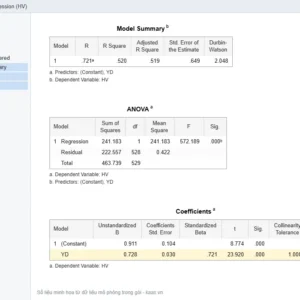
Hình dưới mô phỏng giao diện kết quả khi chạy bộ dữ liệu này theo đúng mô hình nghiên cứu, giúp bạn biết trước cần đọc chỉ số nào và đối chiếu khi tự thực hành.
Đọc bảng Model Summary và ANOVA
\(R^2_{\text{hc}} = 0{,}519\), các biến độc lập giải thích 51,9% biến thiên của hành vi sử dụng. Kiểm định \(F = 572{,}189\) với \(\text{Sig.} < 0{,}001\), mô hình hồi quy phù hợp với tổng thể. \(\text{Durbin-Watson} = 2{,}048\) nằm trong khoảng 1,5 - 2,5, không có tự tương quan bậc nhất của phần dư.
Đọc bảng Coefficients
\(\text{VIF}_{\max} = 1{,}000\) (dưới 2), không có đa cộng tuyến đáng kể. YD có \(\text{Beta} = 0{,}721\), \(\text{Sig.} < 0{,}001\) nên có tác động cùng chiều đến HV.
Phương trình hồi quy chuẩn hóa:
Thứ tự tác động theo độ lớn Beta: YD.
Ước lượng tham khảo trên dữ liệu mô phỏng. Kết quả khi bạn chạy trực tiếp trên phần mềm có thể chênh lệch nhẹ do khác thuật toán ước lượng và số mẫu bootstrap.
Xem trước bộ tài liệu
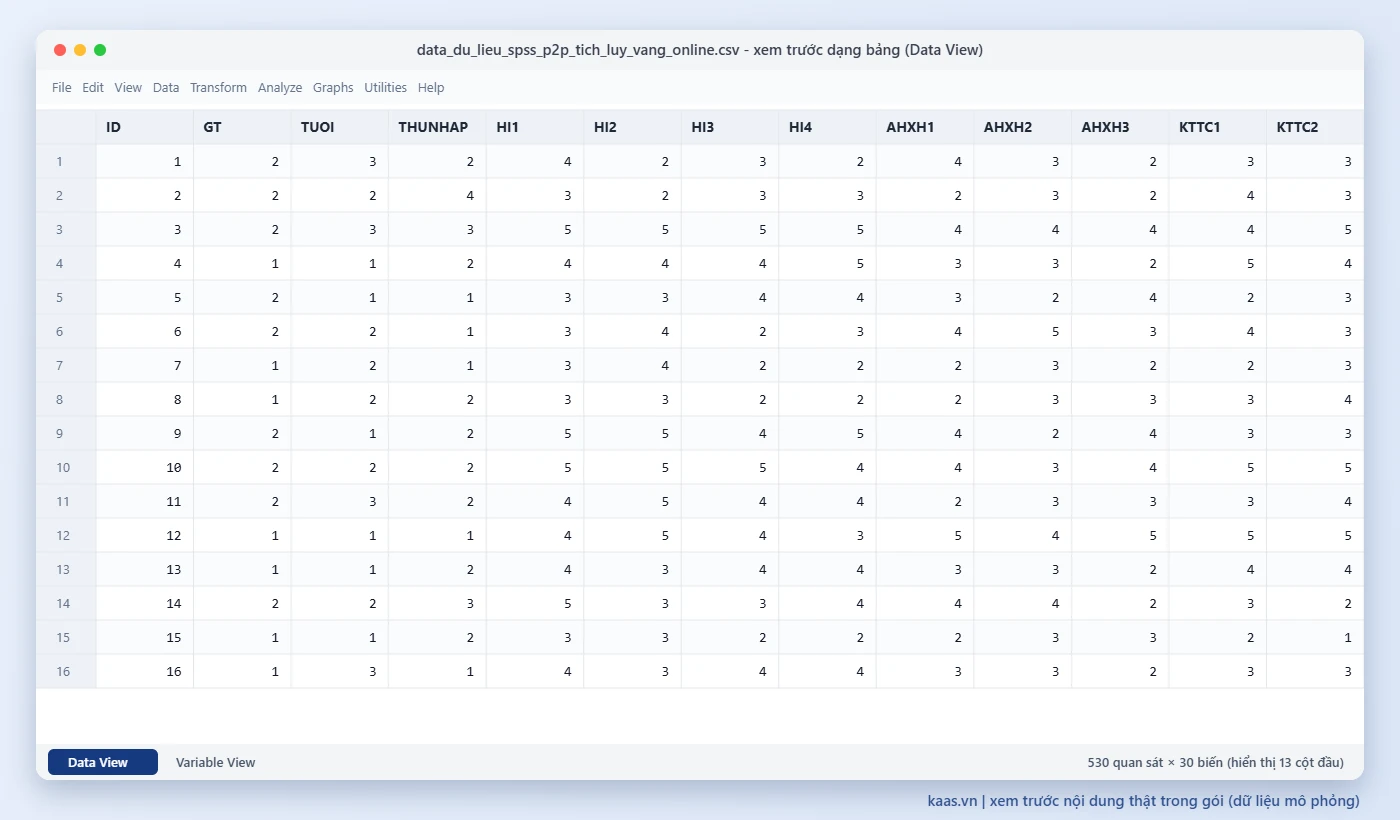
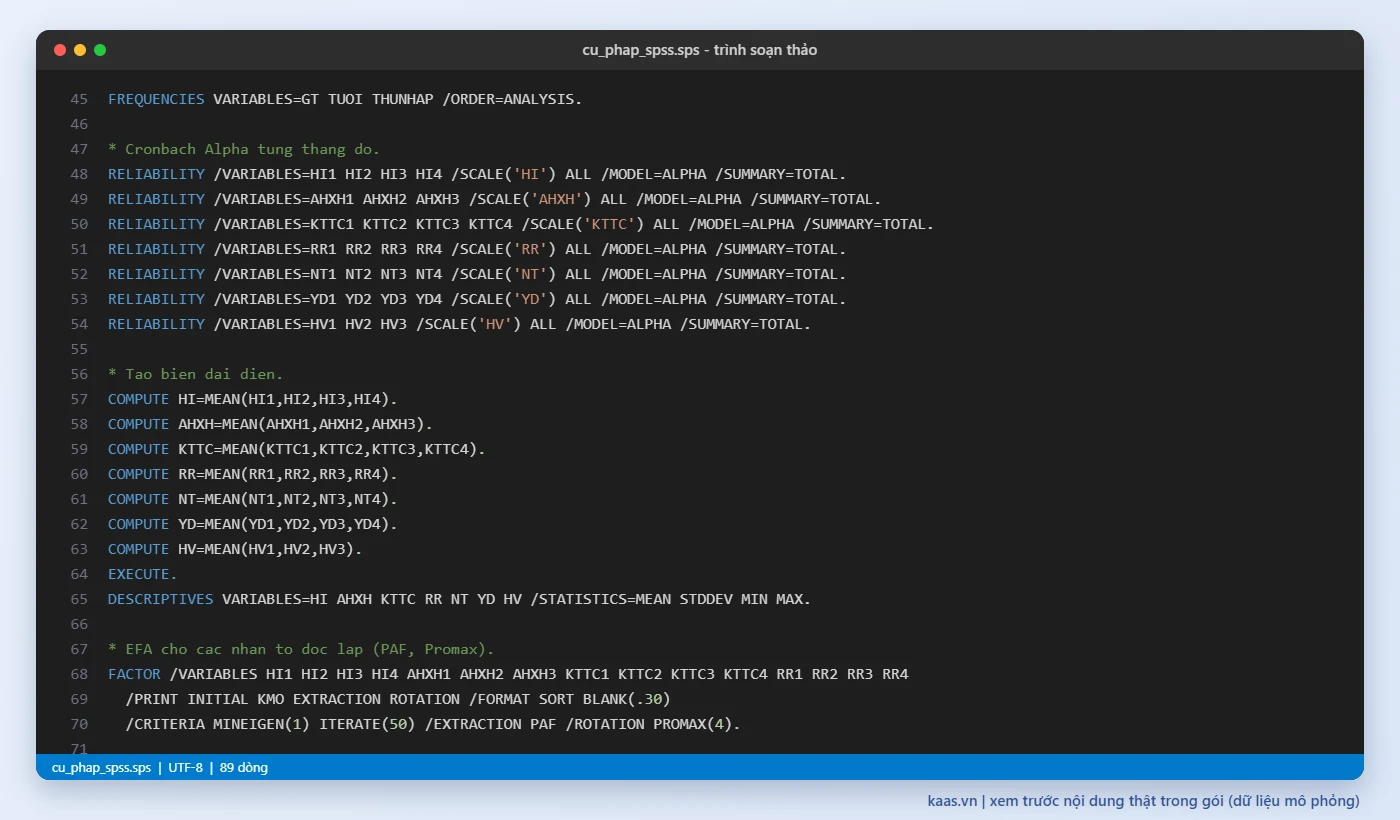
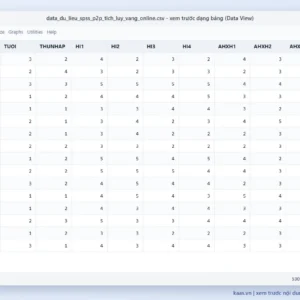
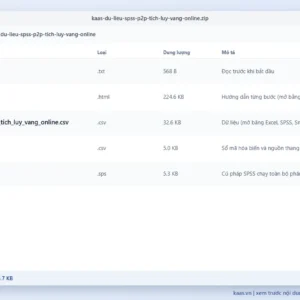
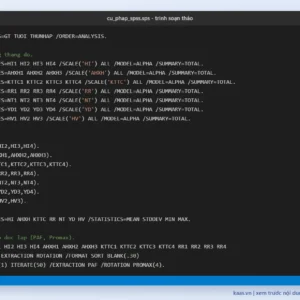
Hình dưới đây là nội dung thật của các file trong gói. Nhấn vào hình để xem kích thước đầy đủ.
Bạn sẽ thực hành được gì?
Cronbach’s Alpha, EFA với PAF và Promax
Ma trận tương quan và hồi quy bội, VIF
Kiểm định 8 giả thuyết theo mô hình
Diễn giải và trình bày kết quả theo APA 7
Nội dung bộ tài liệu
| File | Nội dung |
|---|---|
README.txt |
Đọc trước khi bắt đầu |
huong_dan.html |
Hướng dẫn từng bước kèm mô hình và kết quả tham khảo |
data_du_lieu_spss_p2p_tich_luy_vang_online.csv |
Dữ liệu 530 quan sát, 26 biến thang đo |
so_ma_hoa.csv |
Sổ mã hóa biến và nguồn thang đo |
cu_phap_spss.sps |
Cú pháp SPSS chạy toàn bộ phân tích |
Thông tin sản phẩm
- Phần mềm: IBM SPSS 22 trở lên (hoặc JASP, jamovi)
- Lĩnh vực: Tài chính
- Định dạng: file .zip, khoảng 269 KB
- Ngôn ngữ: tiếng Việt
Cách nhận file
- Nhấn "Mua nhanh, nhận QR ngay" hoặc thêm vào giỏ và đặt hàng.
- Quét mã VietQR với số tiền và nội dung điền sẵn.
- Sau khi Kaas.vn xác nhận thanh toán, link tải được gửi qua email và hiển thị tại Tài khoản > Tải xuống.
| Phần mềm | SPSS |
|---|---|
| Chuyên ngành | Tài chính - Ngân hàng |
| Loại dữ liệu | Dữ liệu sơ cấp |
| Cỡ mẫu | 400 - 999 |
Chỉ khách hàng đã đăng nhập và mua sản phẩm này mới có thể viết đánh giá.
Sản phẩm liên quan
Bộ tài liệu thực hành
Bộ tài liệu thực hành
Bộ thực hành CFA và SEM trên AMOS: mô hình hành vi tiêu dùng xanh (TPB)
Bộ tài liệu thực hành
Bộ dữ liệu SmartPLS: ý định mua sắm qua livestream (mô hình S-O-R), 380 quan sát
Bộ tài liệu thực hành
Bộ dữ liệu AMOS: ý định sử dụng ngân hàng số (mô hình UTAUT2), 420 quan sát
Bộ tài liệu thực hành
Bộ thực hành biến trung gian và biến điều tiết với PROCESS (SPSS)
Bộ tài liệu thực hành
Bộ thực hành SPSS cơ bản: Cronbach's Alpha, EFA, tương quan, hồi quy
Bộ tài liệu thực hành
Bộ thực hành dữ liệu bảng trên Stata: Pooled OLS, FEM, REM, kiểm định Hausman
Bộ tài liệu thực hành
Bộ dữ liệu AMOS: ý định mua bảo hiểm nhân thọ (mô hình TPB), 420 quan sát

Đánh giá
Chưa có đánh giá nào.