

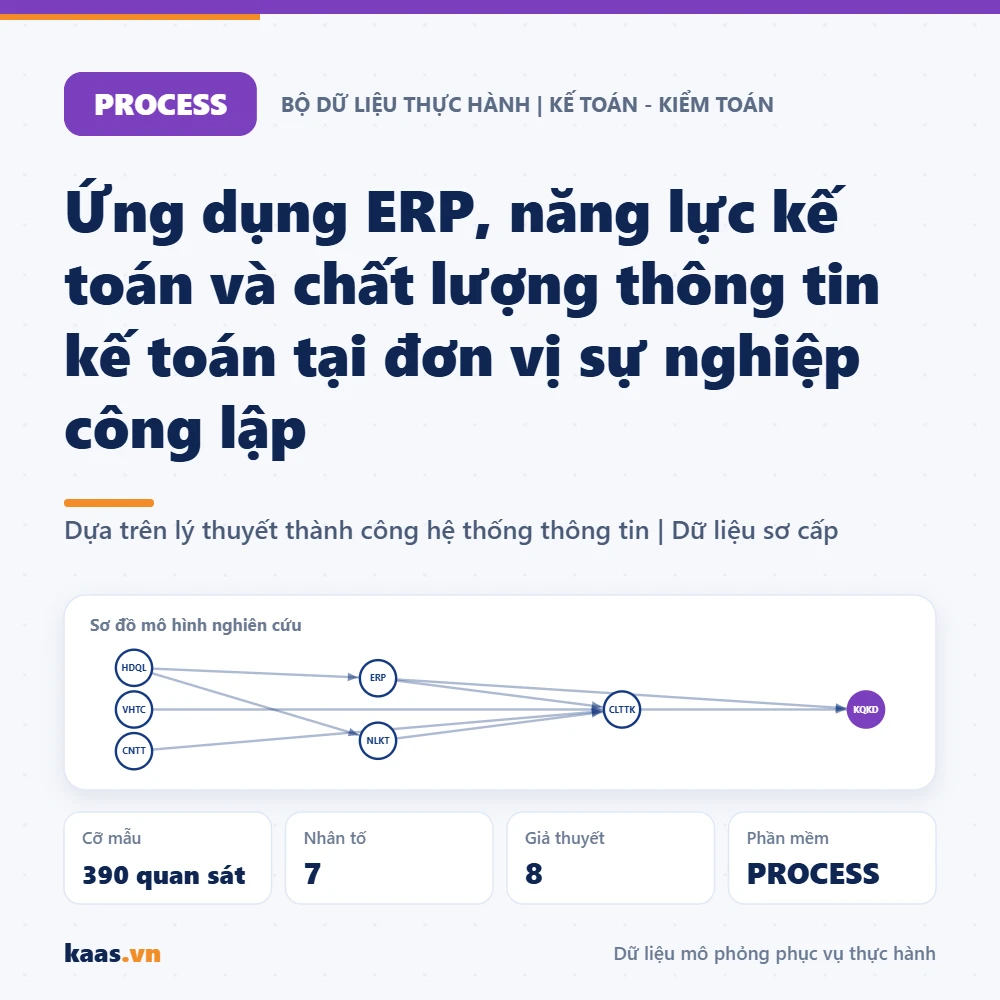
Bộ dữ liệu PROCESS: ứng dụng ERP, năng lực kế toán và chất lượng thông tin kế toán tại đơn vị sự nghiệp công lập (mô hình Chất lượng thông tin kế toán, 7 nhân tố), 390 quan sát
149.000 ₫
- PROCESS Model 4: trung gian, bootstrap
- PROCESS Model 1: điều tiết, simple slope
- Hồi quy phân cấp với biến tương tác
- Có sơ đồ mô hình và kết quả tham khảo
- Tải xuống ngaysau khi xác nhận thanh toán, link gửi qua email
- Thanh toán VietQRquét mã, nội dung chuyển khoản điền sẵn
- Hỗ trợ qua Zalo0947 971 630, giải đáp cách dùng tài liệu
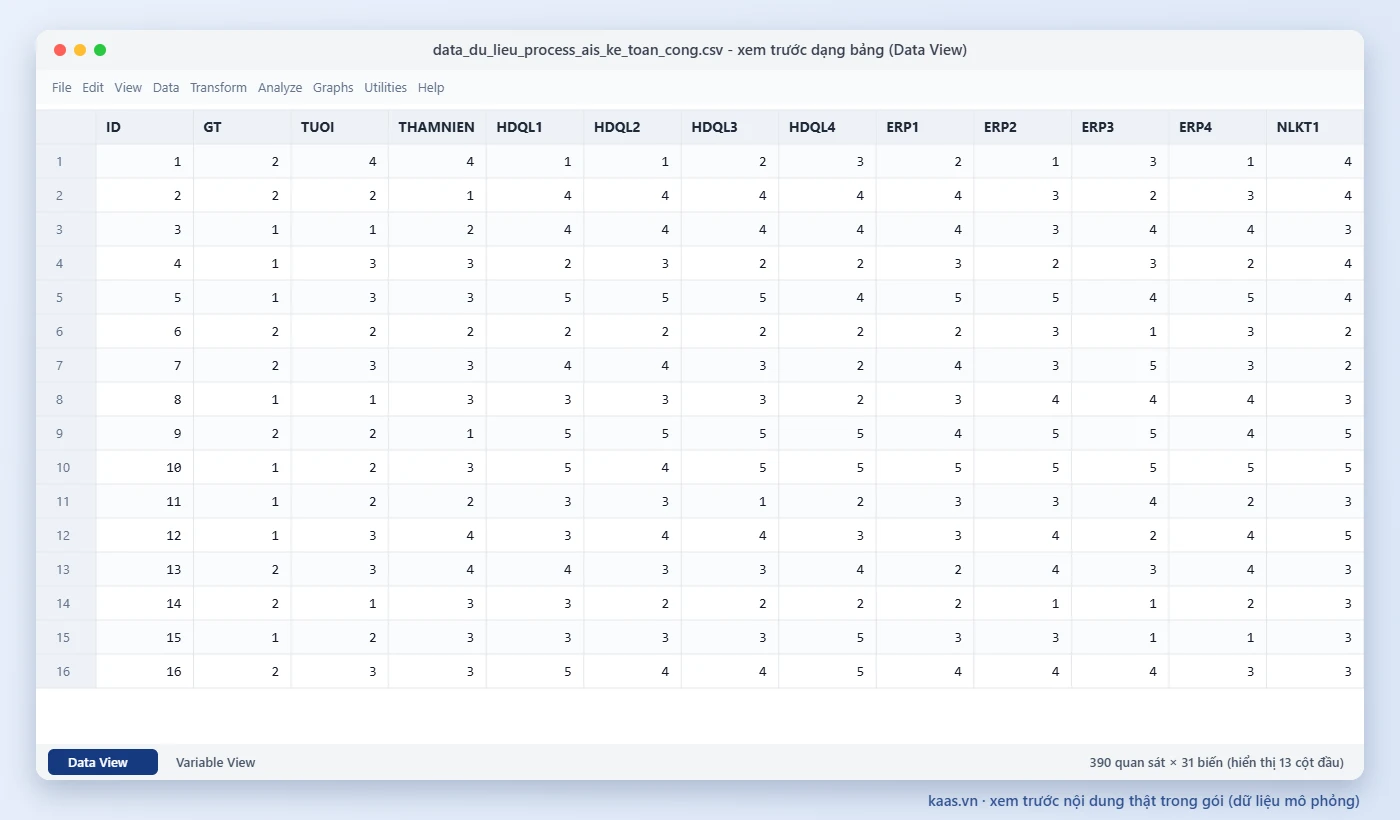
Khảo sát mô phỏng kế toán đơn vị sự nghiệp về chủ đề ứng dụng ERP, năng lực kế toán và chất lượng thông tin kế toán tại đơn vị sự nghiệp công lập, chọn mẫu thuận tiện có kiểm soát hạn ngạch, thu thập năm 2026. Bộ dữ liệu gồm 390 quan sát mô phỏng, 7 nhân tố, được tạo đúng theo mô hình nghiên cứu bên dưới, kèm cú pháp, sổ mã hóa và hướng dẫn để bạn thực hành trọn quy trình trên PROCESS.
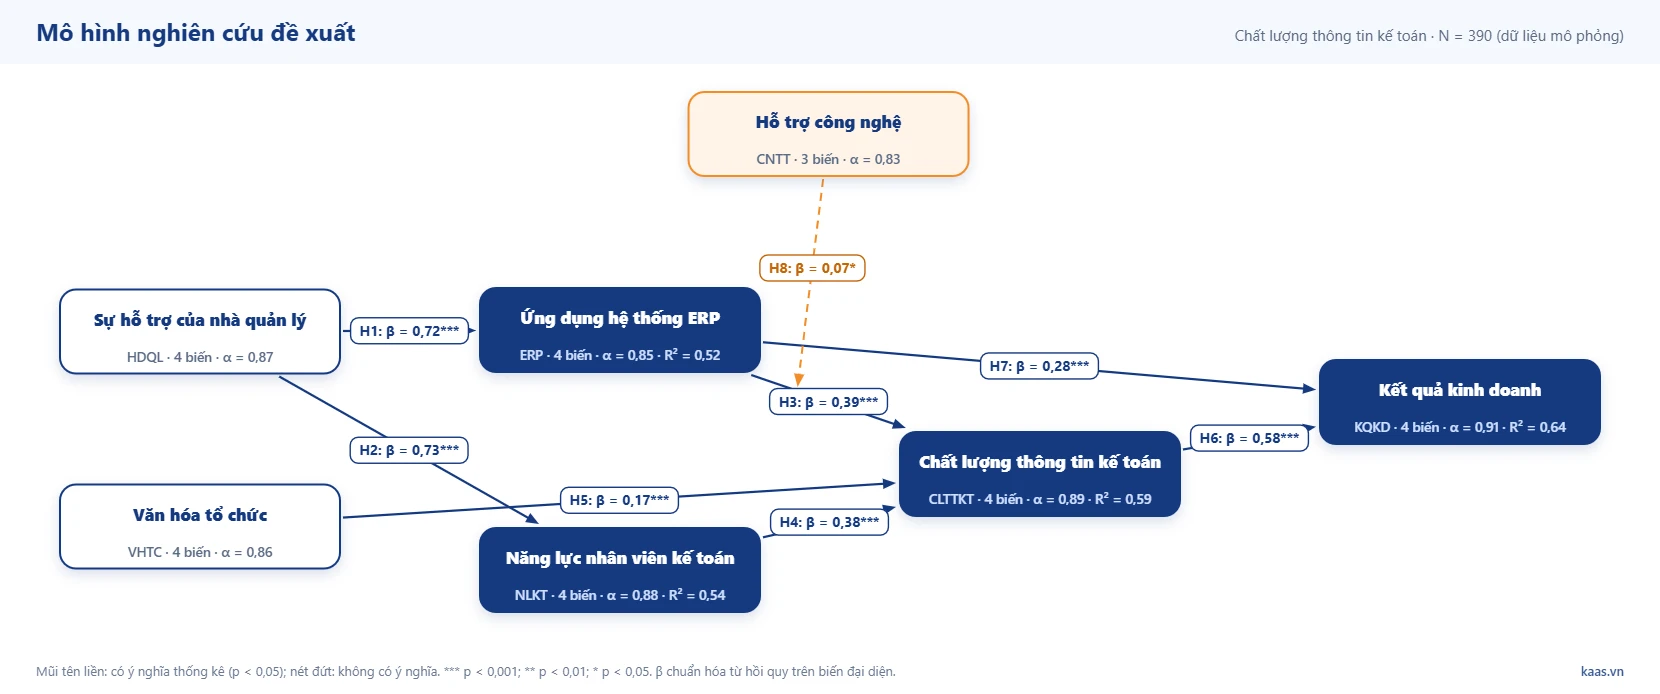
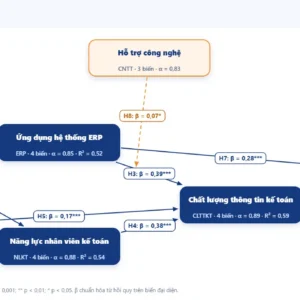
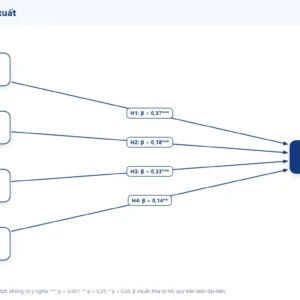
Mô hình nghiên cứu
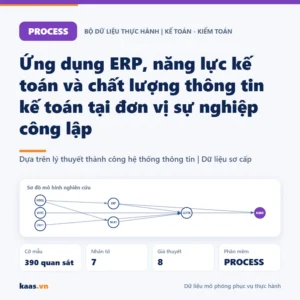
Mô hình dựa trên lý thuyết thành công hệ thống thông tin (DeLone và McLean, 2003) và lý thuyết ngẫu nhiên trong kế toán quản trị. Sự hỗ trợ của nhà quản lý thúc đẩy ứng dụng ERP và năng lực nhân viên kế toán; cùng văn hóa tổ chức, các yếu tố này nâng chất lượng thông tin kế toán, từ đó cải thiện kết quả kinh doanh của đơn vị sự nghiệp công lập. Hỗ trợ công nghệ điều tiết tác động của ERP.
| Giả thuyết | Nội dung |
|---|---|
| H1 | Sự hỗ trợ của nhà quản lý có tác động cùng chiều đến Ứng dụng hệ thống ERP |
| H2 | Sự hỗ trợ của nhà quản lý có tác động cùng chiều đến Năng lực nhân viên kế toán |
| H3 | Ứng dụng hệ thống ERP có tác động cùng chiều đến Chất lượng thông tin kế toán |
| H4 | Năng lực nhân viên kế toán có tác động cùng chiều đến Chất lượng thông tin kế toán |
| H5 | Văn hóa tổ chức có tác động cùng chiều đến Chất lượng thông tin kế toán |
| H6 | Chất lượng thông tin kế toán có tác động cùng chiều đến Kết quả kinh doanh |
| H7 | Ứng dụng hệ thống ERP có tác động cùng chiều đến Kết quả kinh doanh |
| H8 | Hỗ trợ công nghệ điều tiết mối quan hệ giữa Ứng dụng hệ thống ERP và Chất lượng thông tin kế toán |
Thang đo trong bộ dữ liệu
| Nhân tố | Mã | Số biến | Nguồn thang đo | \(\alpha\) |
|---|---|---|---|---|
| Sự hỗ trợ của nhà quản lý | HDQL |
4 | Ismail và King (2007) | 0,874 |
| Ứng dụng hệ thống ERP | ERP |
4 | Davenport (1998) | 0,852 |
| Năng lực nhân viên kế toán | NLKT |
4 | Ismail (2009) | 0,881 |
| Văn hóa tổ chức | VHTC |
4 | Denison (1990) | 0,858 |
| Hỗ trợ công nghệ | CNTT |
3 | Venkatesh và cộng sự (2003) | 0,833 |
| Chất lượng thông tin kế toán | CLTTKT |
4 | Romney và Steinbart (2018) | 0,892 |
| Kết quả kinh doanh | KQKD |
4 | Venkatraman và Ramanujam (1986) | 0,915 |
Kết quả tham khảo trên dữ liệu mẫu
Các thang đo có Cronbach’s Alpha từ 0,83 đến 0,91, đạt yêu cầu độ tin cậy. Bảng dưới là \(\beta\) chuẩn hóa ước lượng bằng hồi quy trên biến đại diện, giúp bạn đối chiếu khi tự chạy phân tích.
| Giả thuyết | \(\beta\) | t | p | Kết luận |
|---|---|---|---|---|
| H1 | 0,721*** | 20,50 | \(< 0{,}001\) | Ủng hộ |
| H2 | 0,735*** | 21,33 | \(< 0{,}001\) | Ủng hộ |
| H3 | 0,394*** | 9,35 | \(< 0{,}001\) | Ủng hộ |
| H4 | 0,383*** | 9,06 | \(< 0{,}001\) | Ủng hộ |
| H5 | 0,175*** | 5,17 | \(< 0{,}001\) | Ủng hộ |
| H6 | 0,584*** | 14,13 | \(< 0{,}001\) | Ủng hộ |
| H7 | 0,278*** | 6,73 | \(< 0{,}001\) | Ủng hộ |
| H8 | 0,066* | 2,01 | 0,044 | Ủng hộ |
Ứng dụng hệ thống ERP: các biến trong mô hình giải thích 52,0% biến thiên của ứng dụng hệ thống erp. Nhân tố tác động mạnh nhất là sự hỗ trợ của nhà quản lý (\(\beta = 0{,}721\)). Tất cả các đường tác động đều có ý nghĩa thống kê ở mức 5%.
Năng lực nhân viên kế toán: các biến trong mô hình giải thích 54,0% biến thiên của năng lực nhân viên kế toán. Nhân tố tác động mạnh nhất là sự hỗ trợ của nhà quản lý (\(\beta = 0{,}735\)). Tất cả các đường tác động đều có ý nghĩa thống kê ở mức 5%.
Chất lượng thông tin kế toán: các biến trong mô hình giải thích 59,1% biến thiên của chất lượng thông tin kế toán. Nhân tố tác động mạnh nhất là ứng dụng hệ thống erp (\(\beta = 0{,}394\)), tiếp theo là năng lực nhân viên kế toán (\(\beta = 0{,}383\)). Tất cả các đường tác động đều có ý nghĩa thống kê ở mức 5%.
Kết quả kinh doanh: các biến trong mô hình giải thích 63,6% biến thiên của kết quả kinh doanh. Nhân tố tác động mạnh nhất là chất lượng thông tin kế toán (\(\beta = 0{,}584\)), tiếp theo là ứng dụng hệ thống erp (\(\beta = 0{,}278\)). Tất cả các đường tác động đều có ý nghĩa thống kê ở mức 5%.
Tác động gián tiếp: Sự hỗ trợ của nhà quản lý → Ứng dụng hệ thống ERP → Chất lượng thông tin kế toán ≈ 0,284; Sự hỗ trợ của nhà quản lý → Ứng dụng hệ thống ERP → Kết quả kinh doanh ≈ 0,201; Sự hỗ trợ của nhà quản lý → Năng lực nhân viên kế toán → Chất lượng thông tin kế toán ≈ 0,282 (tích các hệ số chuẩn hóa). Hãy kiểm định bằng bootstrap để có khoảng tin cậy.
Kết quả SEM, PLS-SEM có thể chênh lệch nhẹ so với hồi quy trên biến đại diện do khác phương pháp ước lượng. Số liệu chỉ phục vụ thực hành.
Kết quả chạy mô hình trên PROCESS (minh họa)
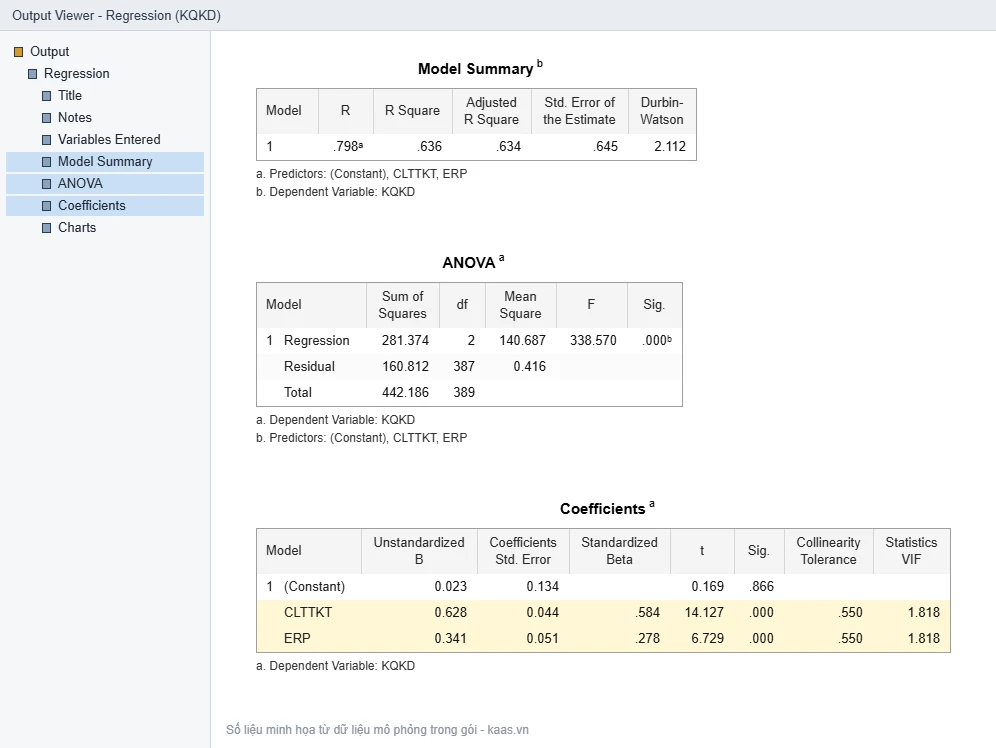
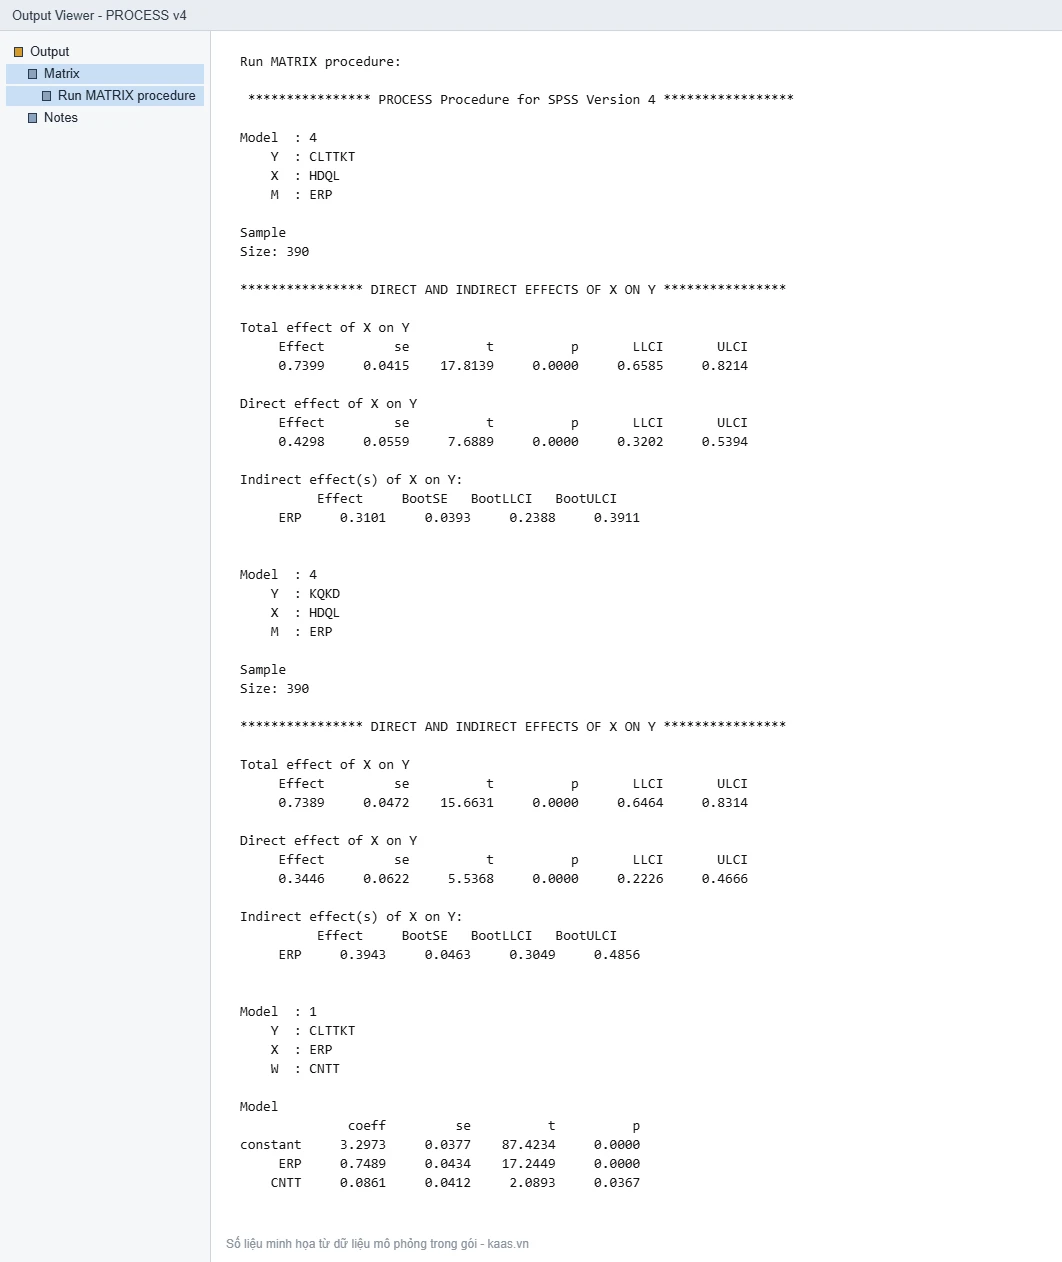
Hình dưới mô phỏng giao diện kết quả khi chạy bộ dữ liệu này theo đúng mô hình nghiên cứu, giúp bạn biết trước cần đọc chỉ số nào và đối chiếu khi tự thực hành.
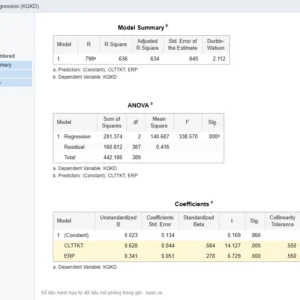
Đọc bảng Model Summary và ANOVA
\(R^2_{\text{hc}} = 0{,}634\), các biến độc lập giải thích 63,4% biến thiên của kết quả kinh doanh. Kiểm định \(F = 338{,}570\) với \(\text{Sig.} < 0{,}001\), mô hình hồi quy phù hợp với tổng thể. \(\text{Durbin-Watson} = 2{,}112\) nằm trong khoảng 1,5 - 2,5, không có tự tương quan bậc nhất của phần dư.
Đọc bảng Coefficients
\(\text{VIF}_{\max} = 1{,}818\) (dưới 2), không có đa cộng tuyến đáng kể. CLTTKT có \(\text{Beta} = 0{,}584\), \(\text{Sig.} < 0{,}001\) nên có tác động cùng chiều đến KQKD; ERP có \(\text{Beta} = 0{,}278\), \(\text{Sig.} < 0{,}001\) nên có tác động cùng chiều đến KQKD.
Phương trình hồi quy chuẩn hóa:
Thứ tự tác động theo độ lớn Beta: CLTTKT > ERP.
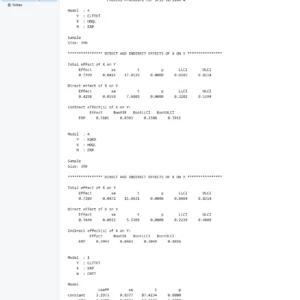
Đọc output PROCESS
Model 4 (HDQL → ERP → CLTTKT): tác động gián tiếp \(= 0{,}3101\), khoảng tin cậy bootstrap 95% [0,2388; 0,3911] không chứa 0, vai trò trung gian của ERP được xác nhận. Tác động trực tiếp \(c' = 0{,}4298\) (\(p < 0{,}001\)), đây là trung gian một phần. Model 4 (HDQL → ERP → KQKD): tác động gián tiếp \(= 0{,}3943\), khoảng tin cậy bootstrap 95% [0,3049; 0,4856] không chứa 0, vai trò trung gian của ERP được xác nhận. Tác động trực tiếp \(c' = 0{,}3446\) (\(p < 0{,}001\)), đây là trung gian một phần. Model 1: hệ số tương tác Int_1 (\(\text{ERP} \times \text{CNTT}\)) \(= 0{,}1181\), \(p = 0{,}012\), CNTT có vai trò điều tiết; đọc thêm bảng conditional effects và Johnson-Neyman để biết vùng tác động có ý nghĩa.
Ước lượng tham khảo trên dữ liệu mô phỏng. Kết quả khi bạn chạy trực tiếp trên phần mềm có thể chênh lệch nhẹ do khác thuật toán ước lượng và số mẫu bootstrap.
Xem trước bộ tài liệu
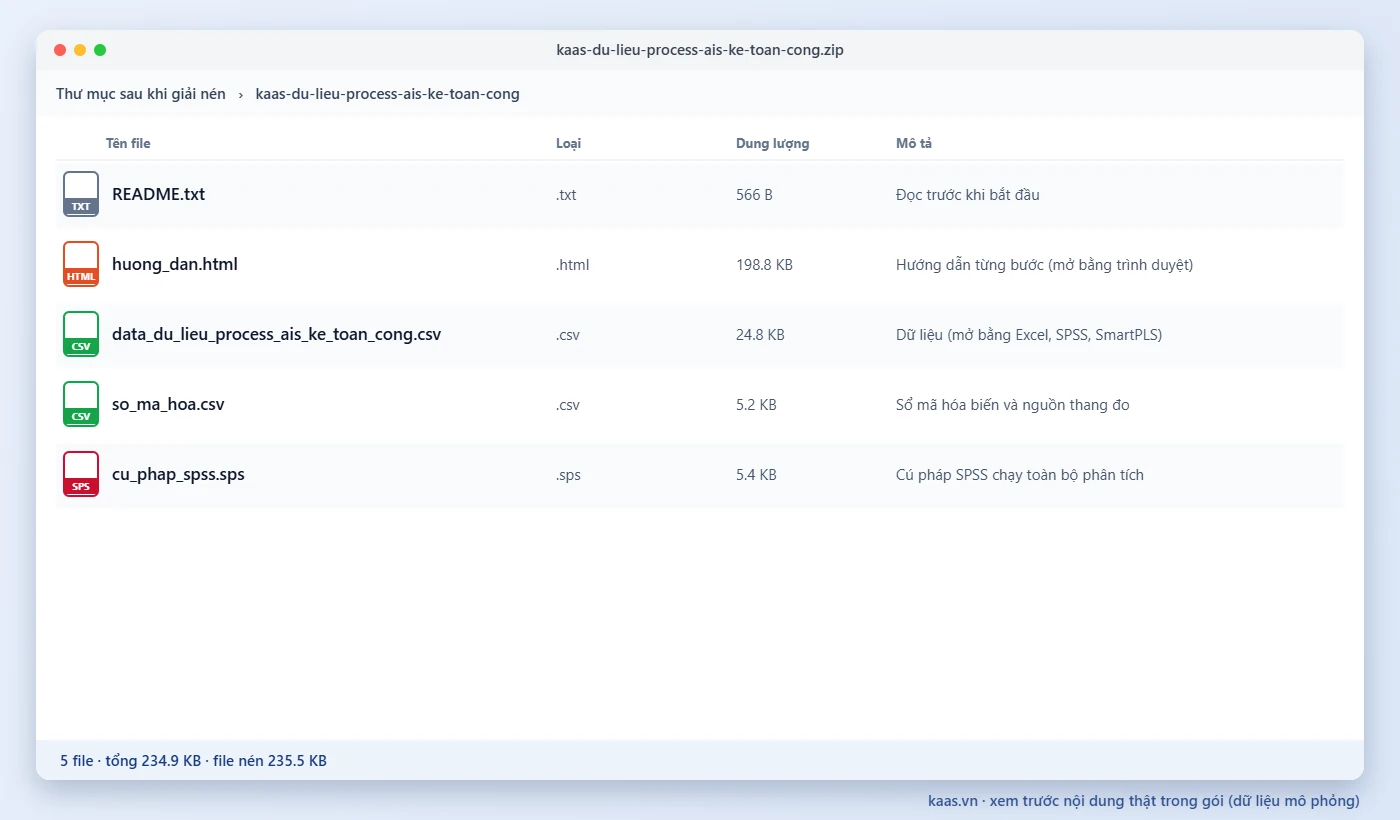
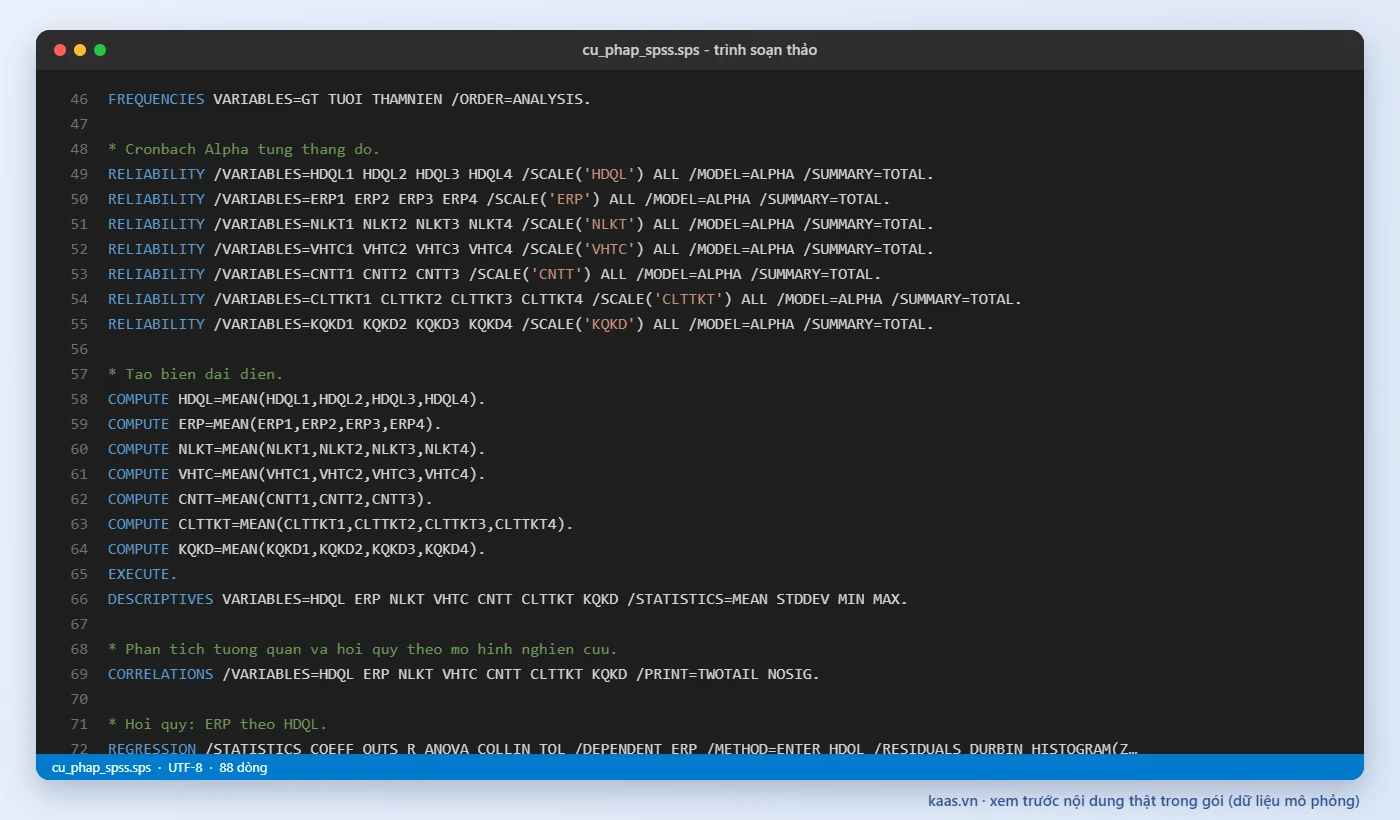
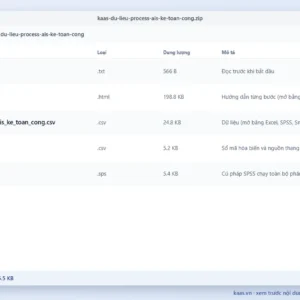
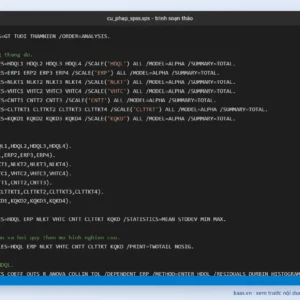
Hình dưới đây là nội dung thật của các file trong gói. Nhấn vào hình để xem kích thước đầy đủ.
Bạn sẽ thực hành được gì?
PROCESS Model 4: trung gian, bootstrap
PROCESS Model 1: điều tiết, simple slope
Hồi quy phân cấp với biến tương tác
Kiểm định 8 giả thuyết theo mô hình
Nội dung bộ tài liệu
| File | Nội dung |
|---|---|
README.txt |
Đọc trước khi bắt đầu |
huong_dan.html |
Hướng dẫn từng bước kèm mô hình và kết quả tham khảo |
data_du_lieu_process_ais_ke_toan_cong.csv |
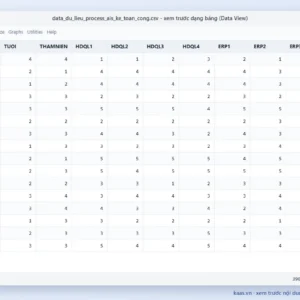
Dữ liệu 390 quan sát, 27 biến thang đo |
so_ma_hoa.csv |
Sổ mã hóa biến và nguồn thang đo |
cu_phap_spss.sps |
Cú pháp SPSS chạy toàn bộ phân tích |
Thông tin sản phẩm
- Phần mềm: IBM SPSS 25 trở lên và PROCESS v4
- Lĩnh vực: Kế toán công
- Định dạng: file .zip, khoảng 235 KB
- Ngôn ngữ: tiếng Việt
Cách nhận file
- Nhấn "Mua nhanh, nhận QR ngay" hoặc thêm vào giỏ và đặt hàng.
- Quét mã VietQR với số tiền và nội dung điền sẵn.
- Sau khi Kaas.vn xác nhận thanh toán, link tải được gửi qua email và hiển thị tại Tài khoản > Tải xuống.
| Phần mềm | PROCESS, SPSS |
|---|---|
| Chuyên ngành | Kế toán - Kiểm toán |
| Loại dữ liệu | Dữ liệu sơ cấp |
| Cỡ mẫu | 300 - 399 |
Chỉ khách hàng đã đăng nhập và mua sản phẩm này mới có thể viết đánh giá.
Sản phẩm liên quan
Bộ tài liệu thực hành
Bộ thực hành R cho phân tích định lượng: tidyverse, psych, lavaan
Bộ tài liệu thực hành
Bộ dữ liệu SmartPLS: chấp nhận AI tạo sinh trong công việc văn phòng (mô hình TAM), 360 quan sát
Bộ tài liệu thực hành
Bộ dữ liệu SPSS: sự hài lòng của sinh viên về chất lượng đào tạo (mô hình HEdPERF), 330 quan sát
Bộ tài liệu thực hành
Bộ tài liệu thực hành
Bộ tài liệu thực hành
Bộ mẫu bảng hỏi khảo sát: 12 thang đo phổ biến có trích nguồn
Bộ tài liệu thực hành
Bộ thực hành PLS-SEM trên SmartPLS 4: ý định sử dụng AI trong học tập
Bộ tài liệu thực hành
Bộ dữ liệu AMOS: ý định sử dụng ngân hàng số (mô hình UTAUT2), 420 quan sát

Đánh giá
Chưa có đánh giá nào.