

Bộ dữ liệu chuỗi thời gian EViews: các yếu tố tác động đến lạm phát cơ bản ở Việt Nam (120 kỳ)
129.000 ₫
- Kiểm định tính dừng ADF
- Hồi quy chuỗi thời gian có độ trễ
- Kiểm định Breusch-Godfrey, HAC
- Có phương trình, mô hình và kết quả tham khảo
- Tải xuống ngaysau khi xác nhận thanh toán, link gửi qua email
- Thanh toán VietQRquét mã, nội dung chuyển khoản điền sẵn
- Hỗ trợ qua Zalo0947 971 630, giải đáp cách dùng tài liệu
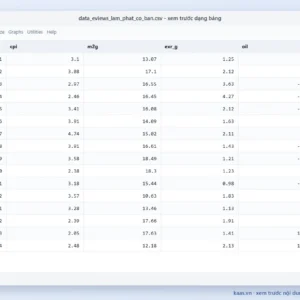
Dữ liệu chuỗi thời gian theo tháng mô phỏng giai đoạn 2016M01 - 2025M12. Gói gồm 120 kỳ quan sát, 5 biến, kèm chương trình EViews, script R, sổ mã hóa và hướng dẫn chi tiết.
Mô hình nghiên cứu
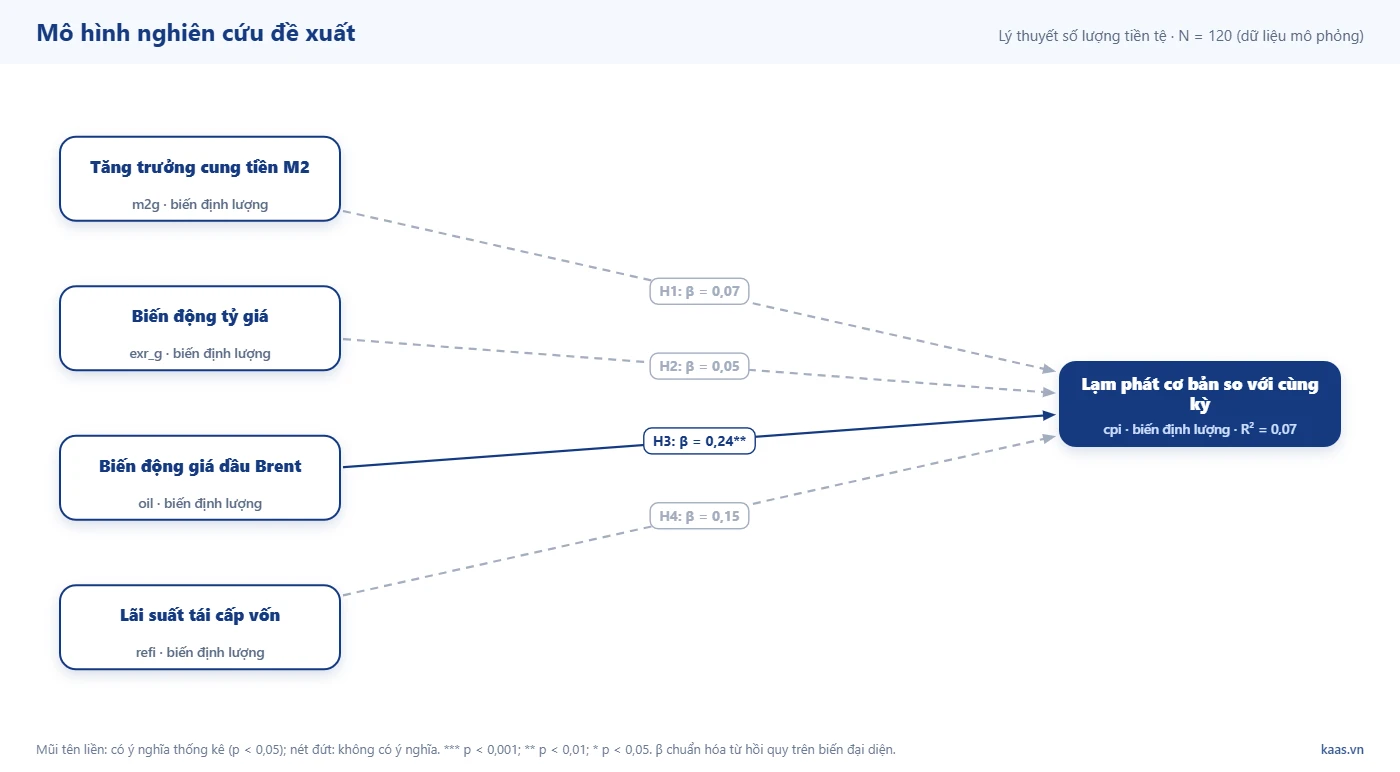
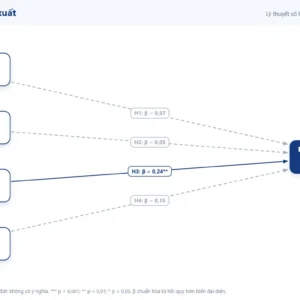
Mô hình dựa trên lý thuyết số lượng tiền tệ (Friedman, 1956) và lạm phát chi phí đẩy. Cung tiền, tỷ giá và giá dầu thế giới làm tăng lạm phát với độ trễ; lãi suất điều hành có tác dụng kiềm chế lạm phát.
Định nghĩa biến và giả thuyết
| Biến | Ký hiệu | Cách đo | Kỳ vọng |
|---|---|---|---|
| Lạm phát cơ bản so với cùng kỳ (biến phụ thuộc) | cpi |
\(\%\,\Delta\text{CPI}_{t/t-12}\) | |
| Tăng trưởng cung tiền M2 | m2g |
\(\%\,\Delta\text{M2}\) | H1: (+) |
| Biến động tỷ giá | exr_g |
\(\%\,\Delta\text{USD/VND}\) | H2: (+) |
| Biến động giá dầu Brent | oil |
\(\%\,\Delta\text{giá dầu}\) | H3: (+) |
| Lãi suất tái cấp vốn | refi |
\(\%/\text{năm}\) | H4: (-) |
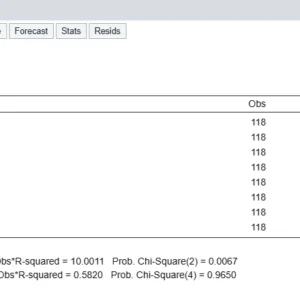
Kết quả chạy mô hình trên EViews (minh họa)
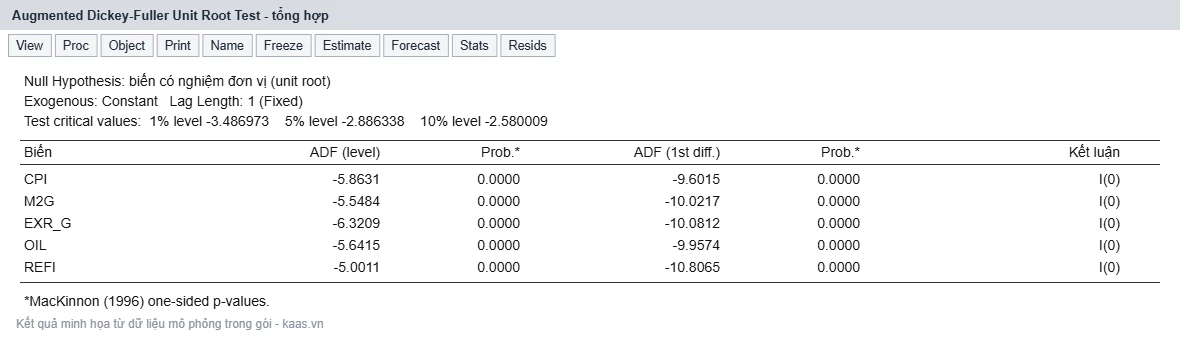
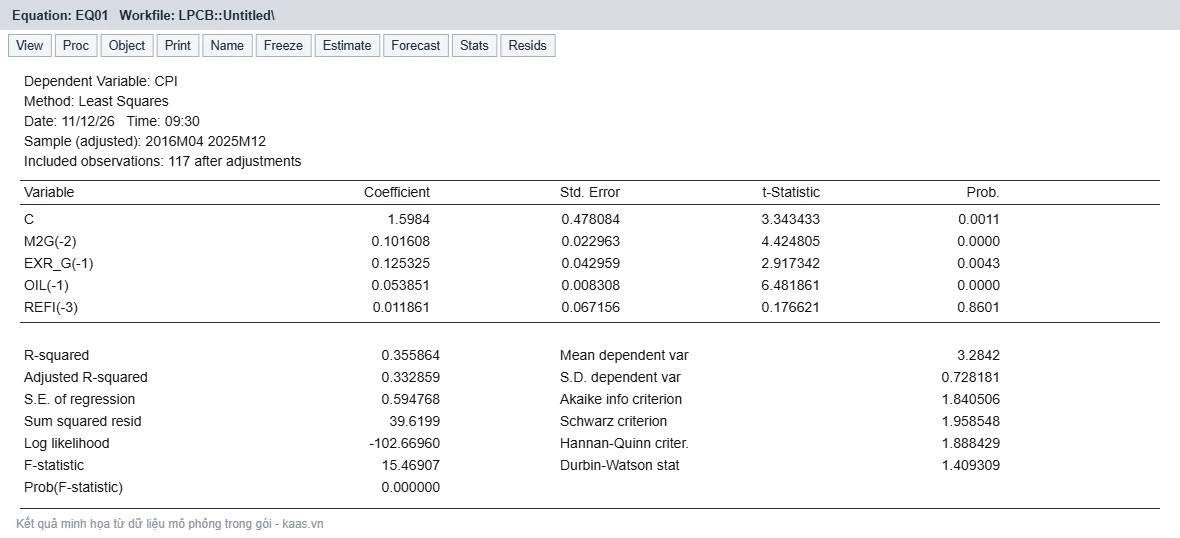
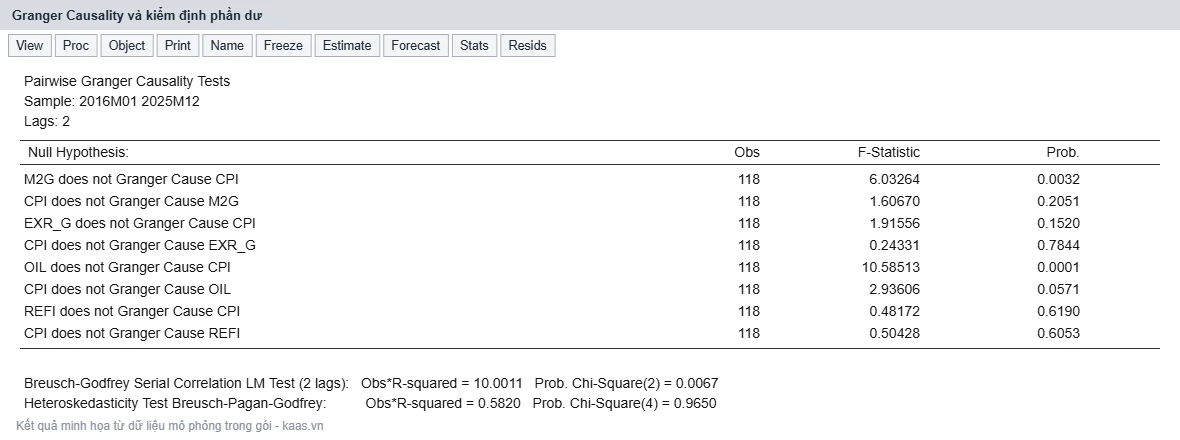
Hình dưới mô phỏng cửa sổ kết quả khi chạy file phan_tich.prg với bộ dữ liệu này, giúp bạn biết trước cần đọc chỉ số nào.
Kiểm định tính dừng
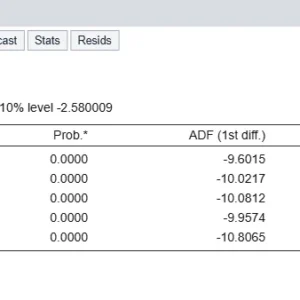
Kiểm định ADF (có hằng số, độ trễ 1) cho thấy CPI, M2G, EXR_G, OIL, REFI dừng ở chuỗi gốc I(0). Tất cả các chuỗi đều dừng nên có thể hồi quy OLS ở dạng gốc mà không lo hồi quy giả mạo.
Kết quả hồi quy
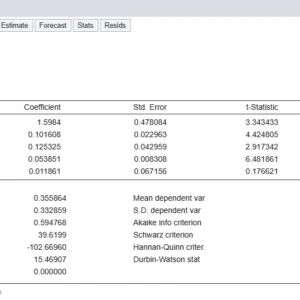
Mẫu điều chỉnh 2016M04 - 2025M12 (117 quan sát). \(R^2_{\text{hc}} = 0{,}3329\), \(F = 15{,}469\) (\(p < 0{,}001\)), mô hình có ý nghĩa thống kê. \(\text{AIC} = 1{,}8405\), \(\text{SC} = 1{,}9585\) dùng để so sánh với các cấu trúc độ trễ khác.
- M2G(-2) (tăng trưởng cung tiền M2, độ trễ 2 kỳ): hệ số 0,1016, \(p < 0{,}001\). Có ý nghĩa thống kê, đúng kỳ vọng dấu, H1 được ủng hộ.
- EXR_G(-1) (biến động tỷ giá, độ trễ 1 kỳ): hệ số 0,1253, \(p = 0{,}004\). Có ý nghĩa thống kê, đúng kỳ vọng dấu, H2 được ủng hộ.
- OIL(-1) (biến động giá dầu Brent, độ trễ 1 kỳ): hệ số 0,0539, \(p < 0{,}001\). Có ý nghĩa thống kê, đúng kỳ vọng dấu, H3 được ủng hộ.
- REFI(-3) (lãi suất tái cấp vốn, độ trễ 3 kỳ): hệ số 0,0119, \(p = 0{,}860\). Chưa có ý nghĩa thống kê ở mức 5%, H4 chưa được ủng hộ.
Kiểm định phần dư và nhân quả Granger
\(\text{Durbin-Watson} = 1{,}409\); kiểm định Breusch-Godfrey (2 độ trễ) cho \(p = 0{,}007\), phần dư có tự tương quan, nên dùng sai số chuẩn Newey-West (HAC) hoặc bổ sung độ trễ của biến phụ thuộc. Kiểm định Breusch-Pagan-Godfrey cho \(p = 0{,}965\), chưa phát hiện phương sai sai số thay đổi. Ở độ trễ 2, có quan hệ nhân quả Granger: M2G → CPI; OIL → CPI.
Phương trình ước lượng (OLS):
*** \(p < 0{,}01\); ** \(p < 0{,}05\); * \(p < 0{,}1\). Ước lượng trên dữ liệu mô phỏng, chỉ phục vụ thực hành.
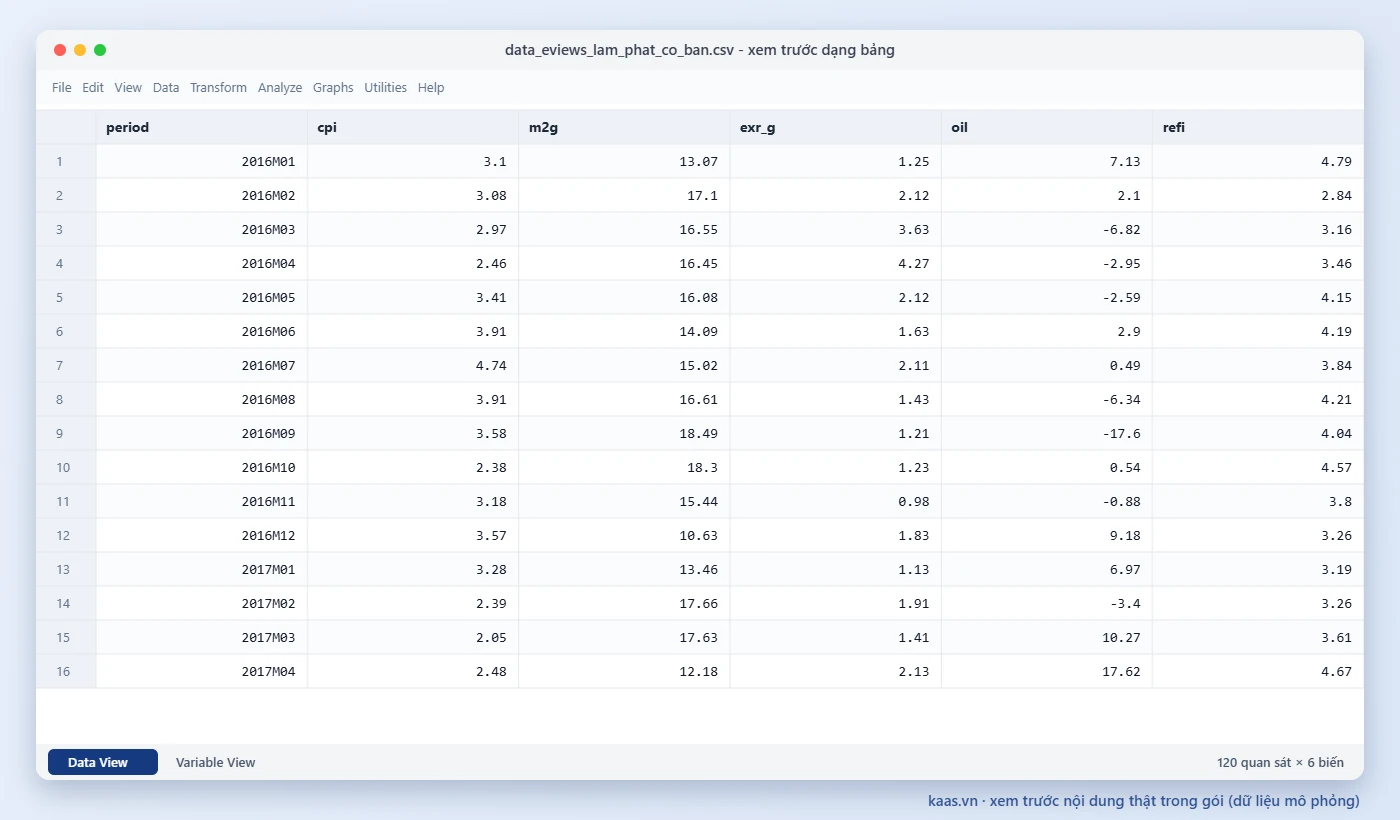
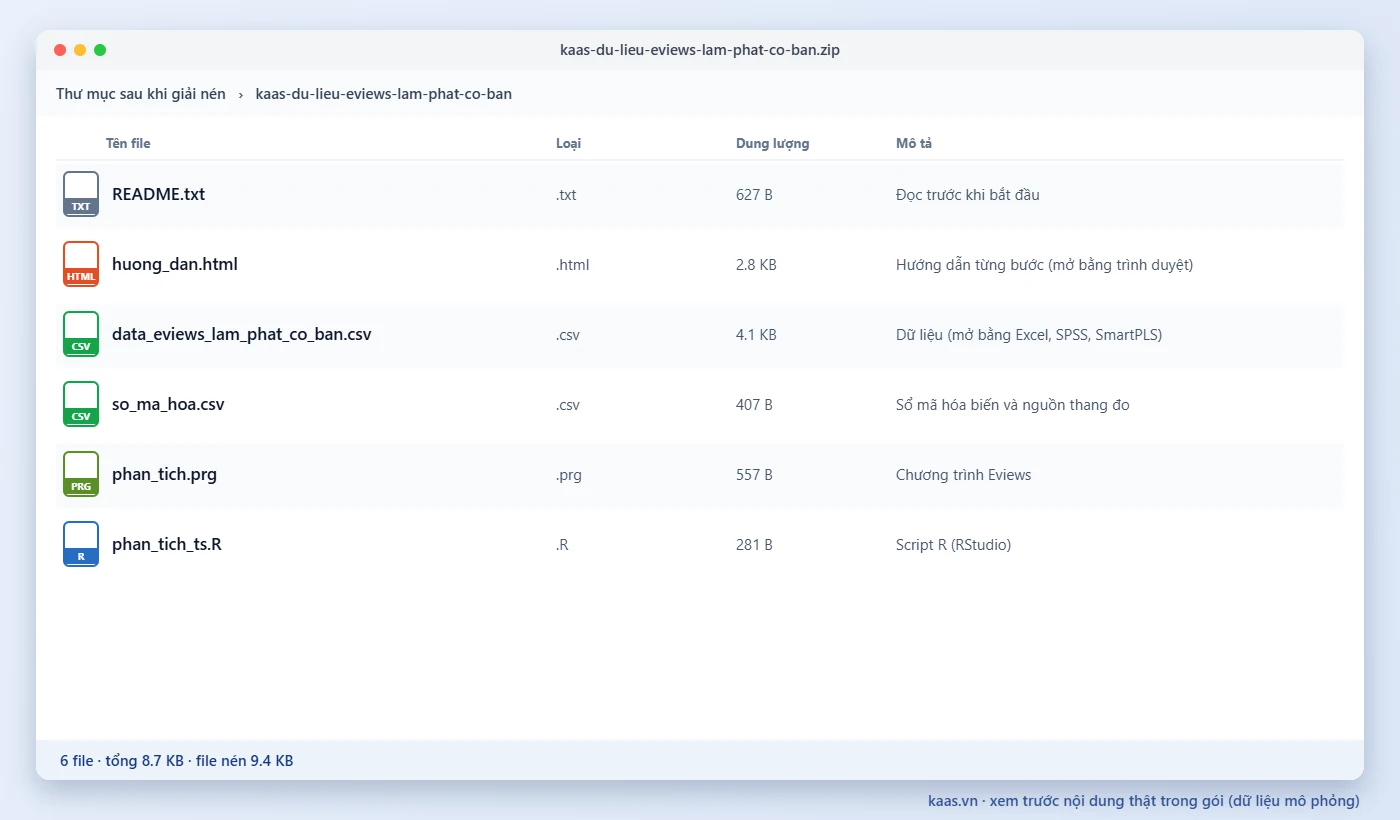
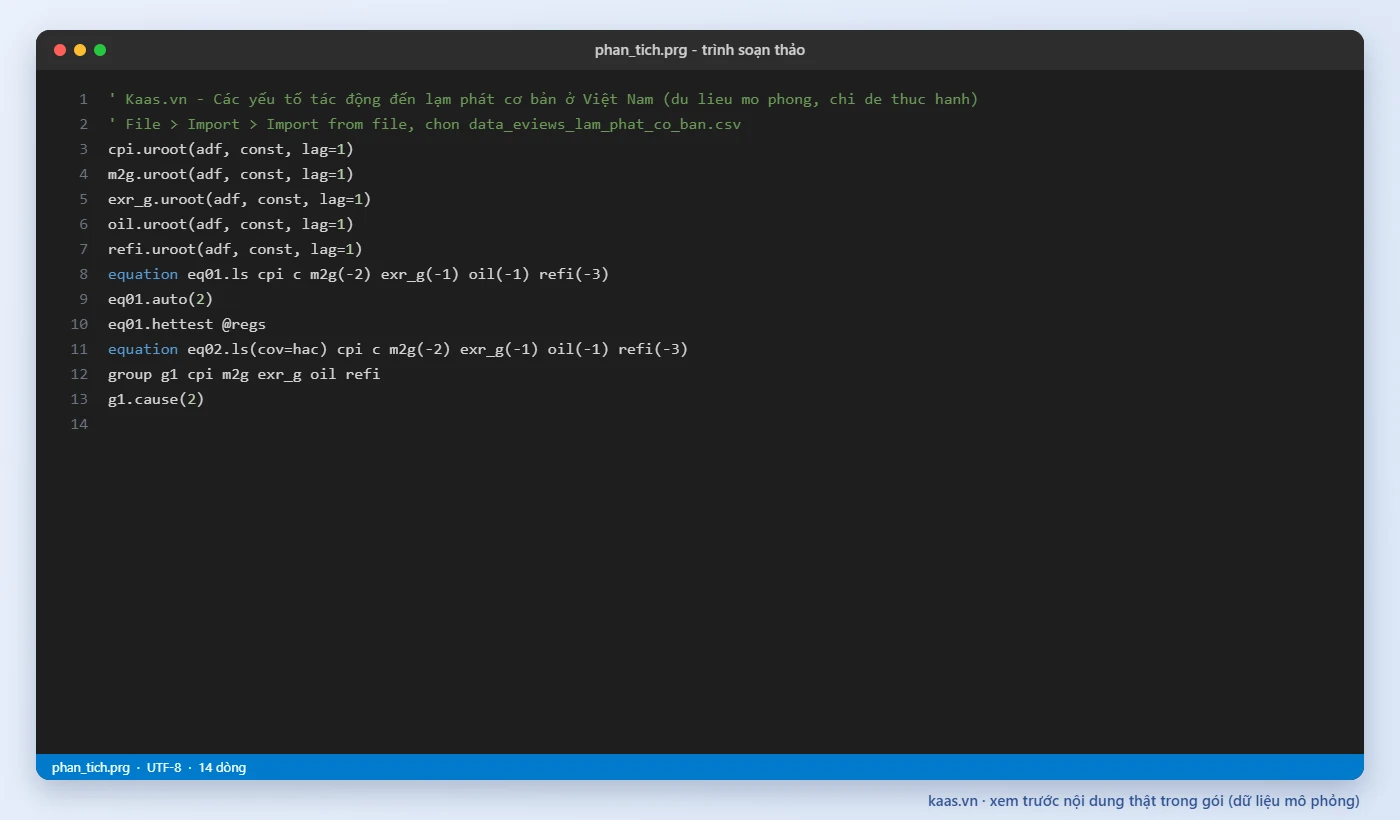
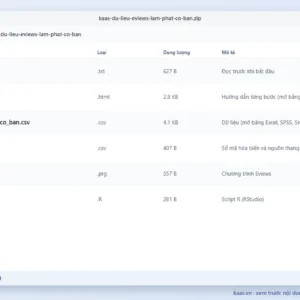
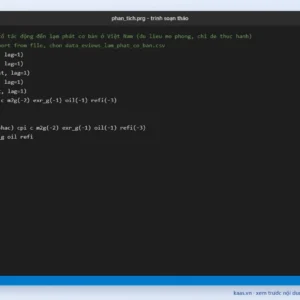
Xem trước bộ tài liệu
Hình dưới đây là nội dung thật của các file trong gói. Nhấn vào hình để xem kích thước đầy đủ.
Bạn sẽ thực hành được gì?
Kiểm định tính dừng ADF
Hồi quy chuỗi thời gian có độ trễ
Kiểm định Breusch-Godfrey, HAC
Nhân quả Granger và diễn giải
Nội dung bộ tài liệu
| File | Nội dung |
|---|---|
README.txt |
Đọc trước khi bắt đầu |
huong_dan.html |
Hướng dẫn từng bước |
data_eviews_lam_phat_co_ban.csv |
Dữ liệu 120 quan sát, 5 biến |
so_ma_hoa.csv |
Sổ mã hóa: tên biến, cách đo, kỳ vọng dấu |
phan_tich.prg |
Chương trình EViews chạy toàn bộ quy trình |
phan_tich_ts.R |
Script R đối chiếu kết quả |
Thông tin sản phẩm
- Phần mềm: EViews 9 trở lên (hoặc R, Stata)
- Loại dữ liệu: chuỗi thời gian, dữ liệu thứ cấp mô phỏng
- Lĩnh vực: Kinh tế vĩ mô
- Định dạng: file .zip, khoảng 9 KB
Cách nhận file
- Nhấn "Mua nhanh, nhận QR ngay" hoặc thêm vào giỏ và đặt hàng.
- Quét mã VietQR với số tiền và nội dung điền sẵn.
- Sau khi Kaas.vn xác nhận thanh toán, link tải được gửi qua email và hiển thị tại Tài khoản > Tải xuống.
| Phần mềm | Eviews, R |
|---|---|
| Chuyên ngành | Kinh tế |
| Loại dữ liệu | Dữ liệu thứ cấp |
| Cỡ mẫu | Dưới 300 |
Chỉ khách hàng đã đăng nhập và mua sản phẩm này mới có thể viết đánh giá.
Sản phẩm liên quan
Bộ tài liệu thực hành
Bộ dữ liệu AMOS: ý định khởi nghiệp của sinh viên (mô hình TPB), 420 quan sát
Bộ tài liệu thực hành
Bộ dữ liệu SPSS: sự hài lòng của khách lưu trú khách sạn (mô hình SERVQUAL), 350 quan sát
Bộ tài liệu thực hành
Bộ dữ liệu SPSS: hài lòng của người bệnh với dịch vụ khám chữa bệnh (mô hình SERVQUAL), 340 quan sát
Bộ tài liệu thực hành
Bộ thực hành PLS-SEM trên SmartPLS 4: ý định sử dụng AI trong học tập
Bộ tài liệu thực hành
Bộ thực hành SPSS cơ bản: Cronbach's Alpha, EFA, tương quan, hồi quy
Bộ tài liệu thực hành
Bộ dữ liệu SmartPLS: chấp nhận AI tạo sinh trong công việc văn phòng (mô hình TAM), 360 quan sát
Bộ tài liệu thực hành
Bộ dữ liệu AMOS: chấp nhận nông nghiệp công nghệ cao của nông hộ (mô hình TAM), 400 quan sát
Bộ tài liệu thực hành
Bộ mẫu bảng hỏi khảo sát: 12 thang đo phổ biến có trích nguồn

Đánh giá
Chưa có đánh giá nào.