

Bộ dữ liệu bảng Stata: các yếu tố ảnh hưởng đến khả năng sinh lời của ngân hàng TMCP tư nhân (22 ngân hàng, 10 năm)
149.000 ₫
- Khai báo và mô tả dữ liệu bảng
- Pooled OLS, FEM, REM và kiểm định Hausman
- Kiểm định, khắc phục khuyết tật mô hình
- Có phương trình, mô hình và kết quả tham khảo
- Tải xuống ngaysau khi xác nhận thanh toán, link gửi qua email
- Thanh toán VietQRquét mã, nội dung chuyển khoản điền sẵn
- Hỗ trợ qua Zalo0947 971 630, giải đáp cách dùng tài liệu
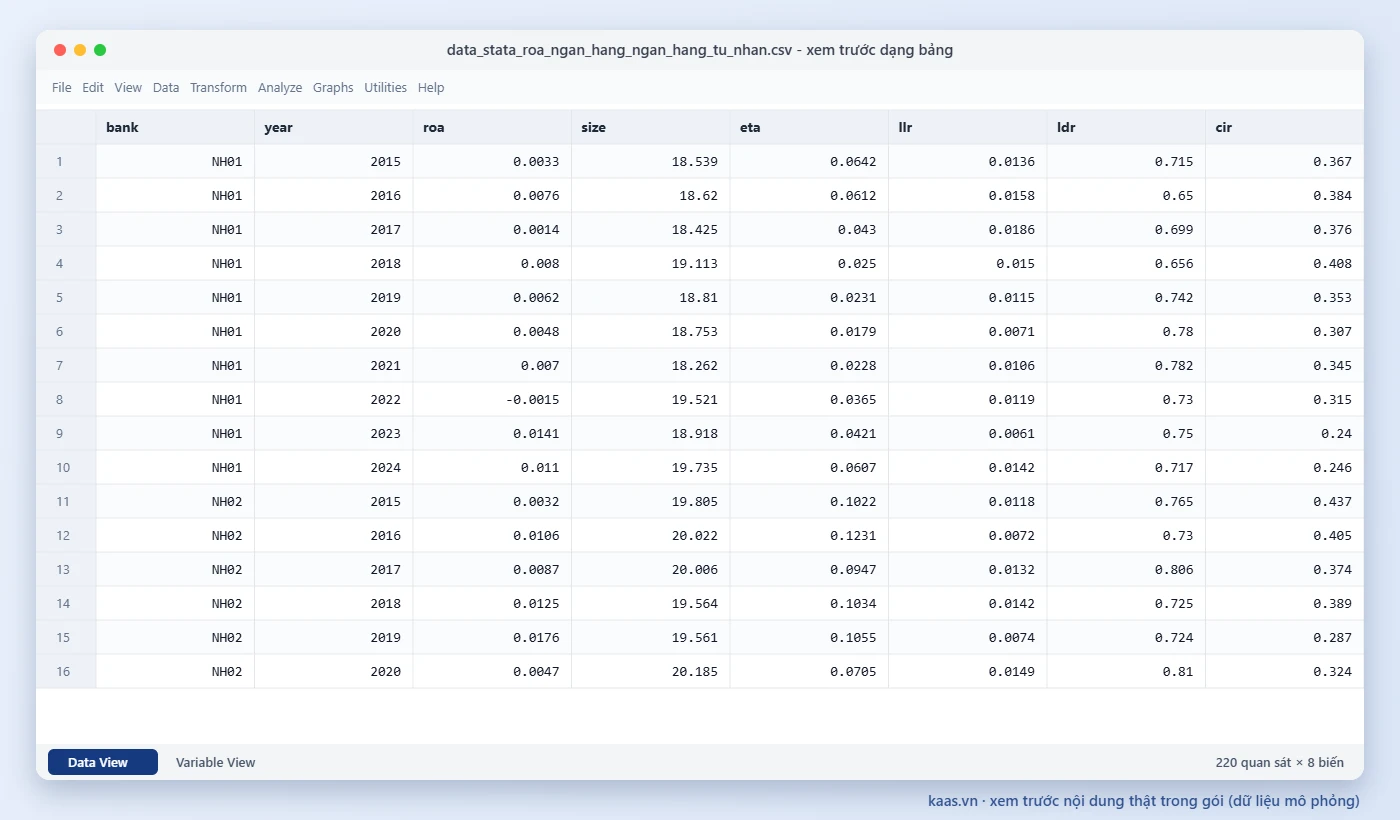
Dữ liệu bảng mô phỏng 22 ngân hàng TMCP tư nhân giai đoạn 2015 - 2024. Gói gồm 220 quan sát, 6 biến, kèm do-file Stata, script R, sổ mã hóa và hướng dẫn chi tiết.
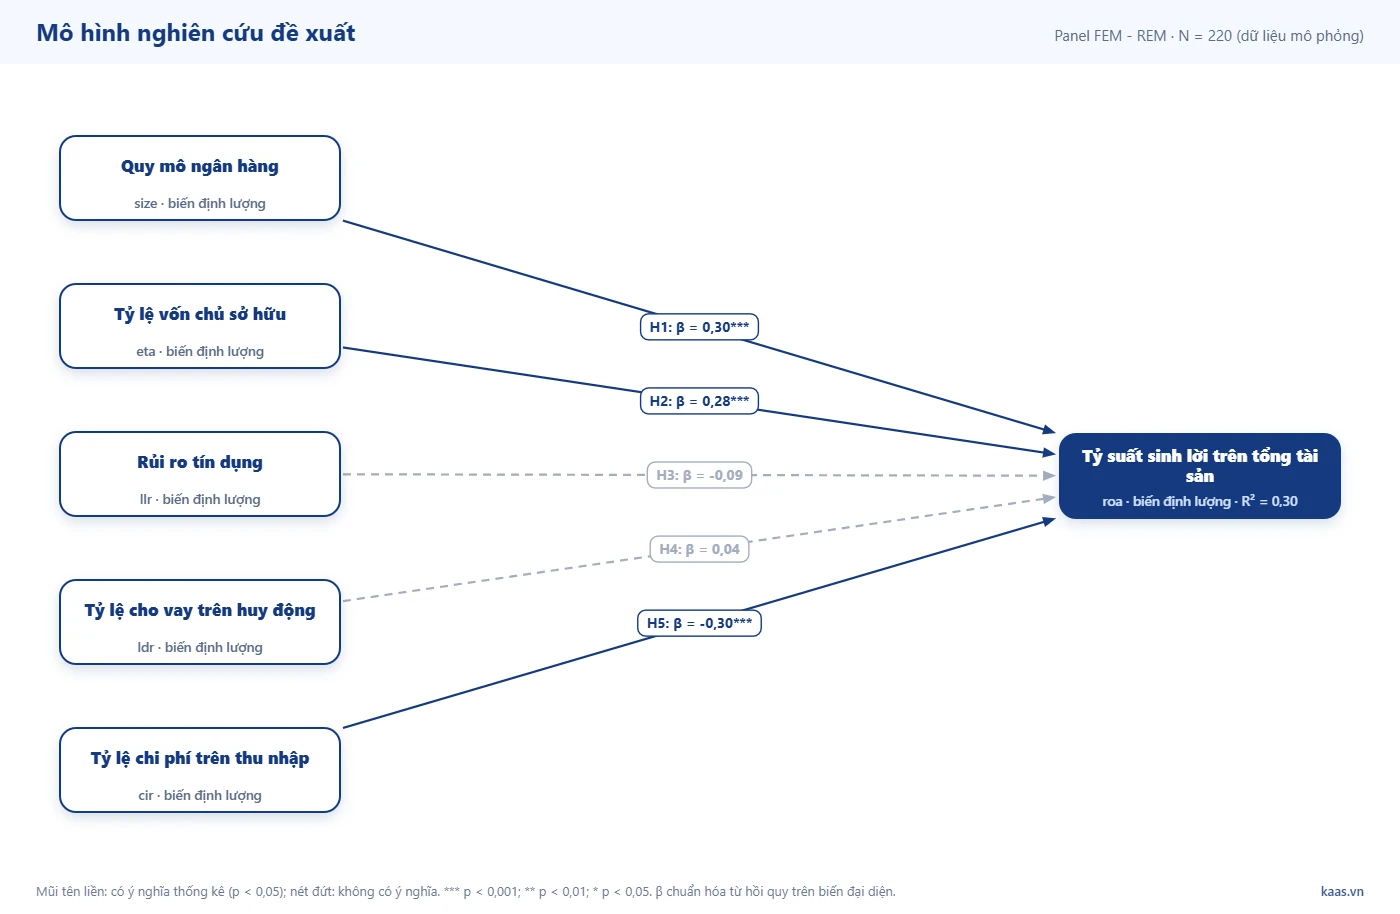
Mô hình nghiên cứu
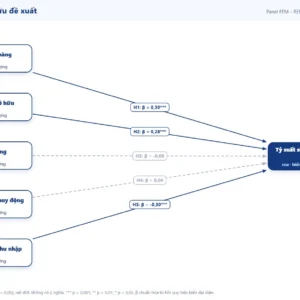
Mô hình dựa trên giả thuyết cấu trúc - hiệu quả (Berger, 1995) và lý thuyết đánh đổi rủi ro - lợi nhuận. Quy mô, mức vốn chủ sở hữu, rủi ro tín dụng, tỷ lệ cho vay trên huy động và hiệu quả chi phí là các yếu tố nội tại quyết định ROA của ngân hàng.
Định nghĩa biến và giả thuyết
| Biến | Ký hiệu | Cách đo | Kỳ vọng |
|---|---|---|---|
| Tỷ suất sinh lời trên tổng tài sản (biến phụ thuộc) | roa |
\(\dfrac{\text{Lợi nhuận sau thuế}}{\text{Tổng tài sản bình quân}}\) | |
| Quy mô ngân hàng | size |
\(\ln(\text{Tổng tài sản})\) | H1: (+) |
| Tỷ lệ vốn chủ sở hữu | eta |
\(\dfrac{\text{Vốn chủ sở hữu}}{\text{Tổng tài sản}}\) | H2: (+) |
| Rủi ro tín dụng | llr |
\(\dfrac{\text{Dự phòng rủi ro tín dụng}}{\text{Tổng dư nợ}}\) | H3: (-) |
| Tỷ lệ cho vay trên huy động | ldr |
\(\dfrac{\text{Dư nợ cho vay}}{\text{Tiền gửi khách hàng}}\) | H4: (+) |
| Tỷ lệ chi phí trên thu nhập | cir |
\(\dfrac{\text{Chi phí hoạt động}}{\text{Tổng thu nhập hoạt động}}\) | H5: (-) |
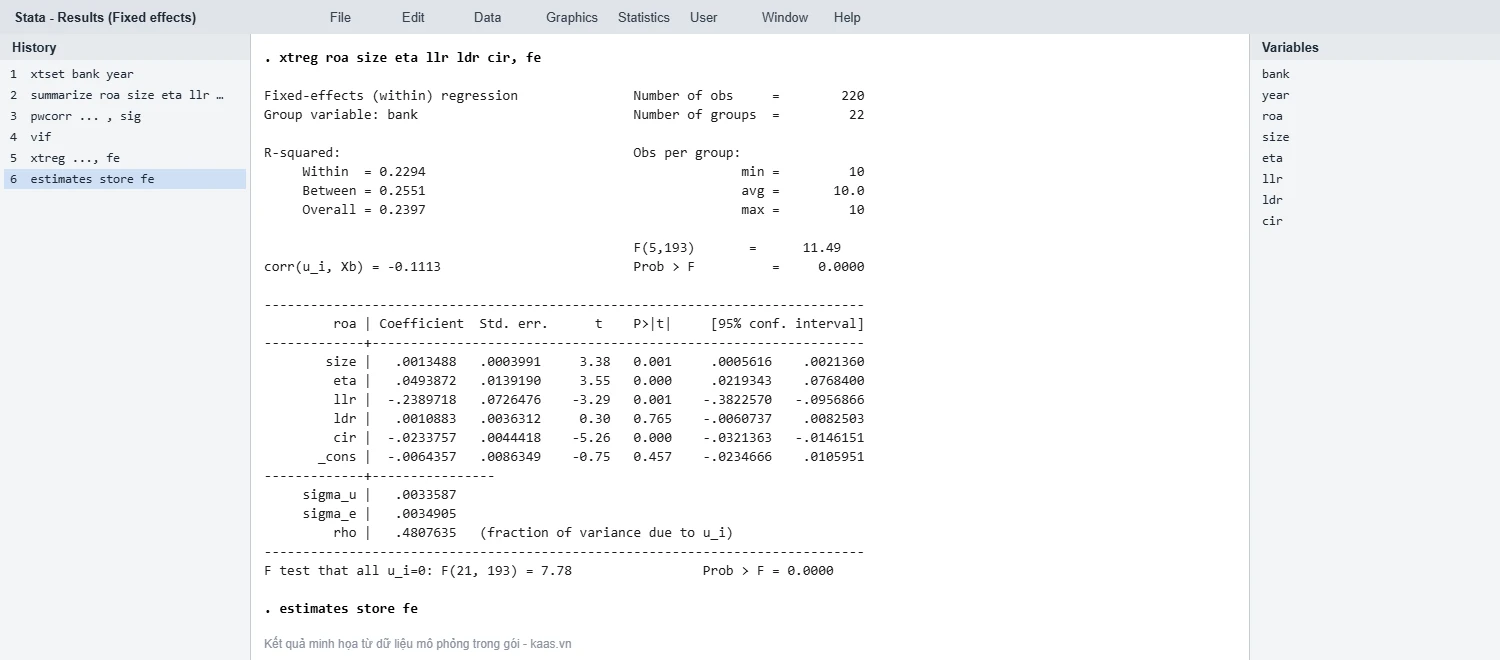
Kết quả chạy mô hình trên Stata (minh họa)
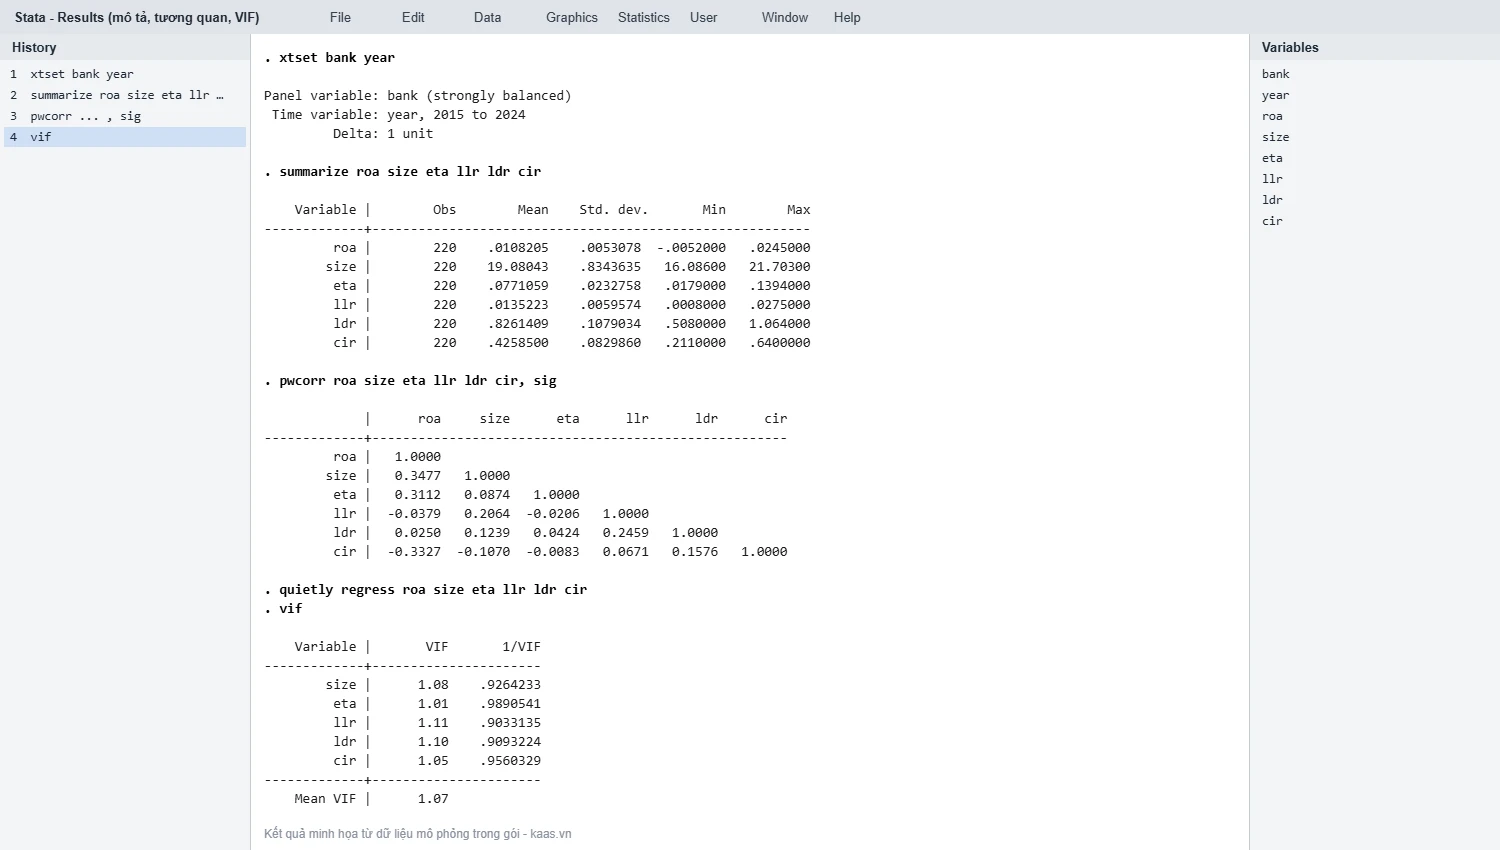
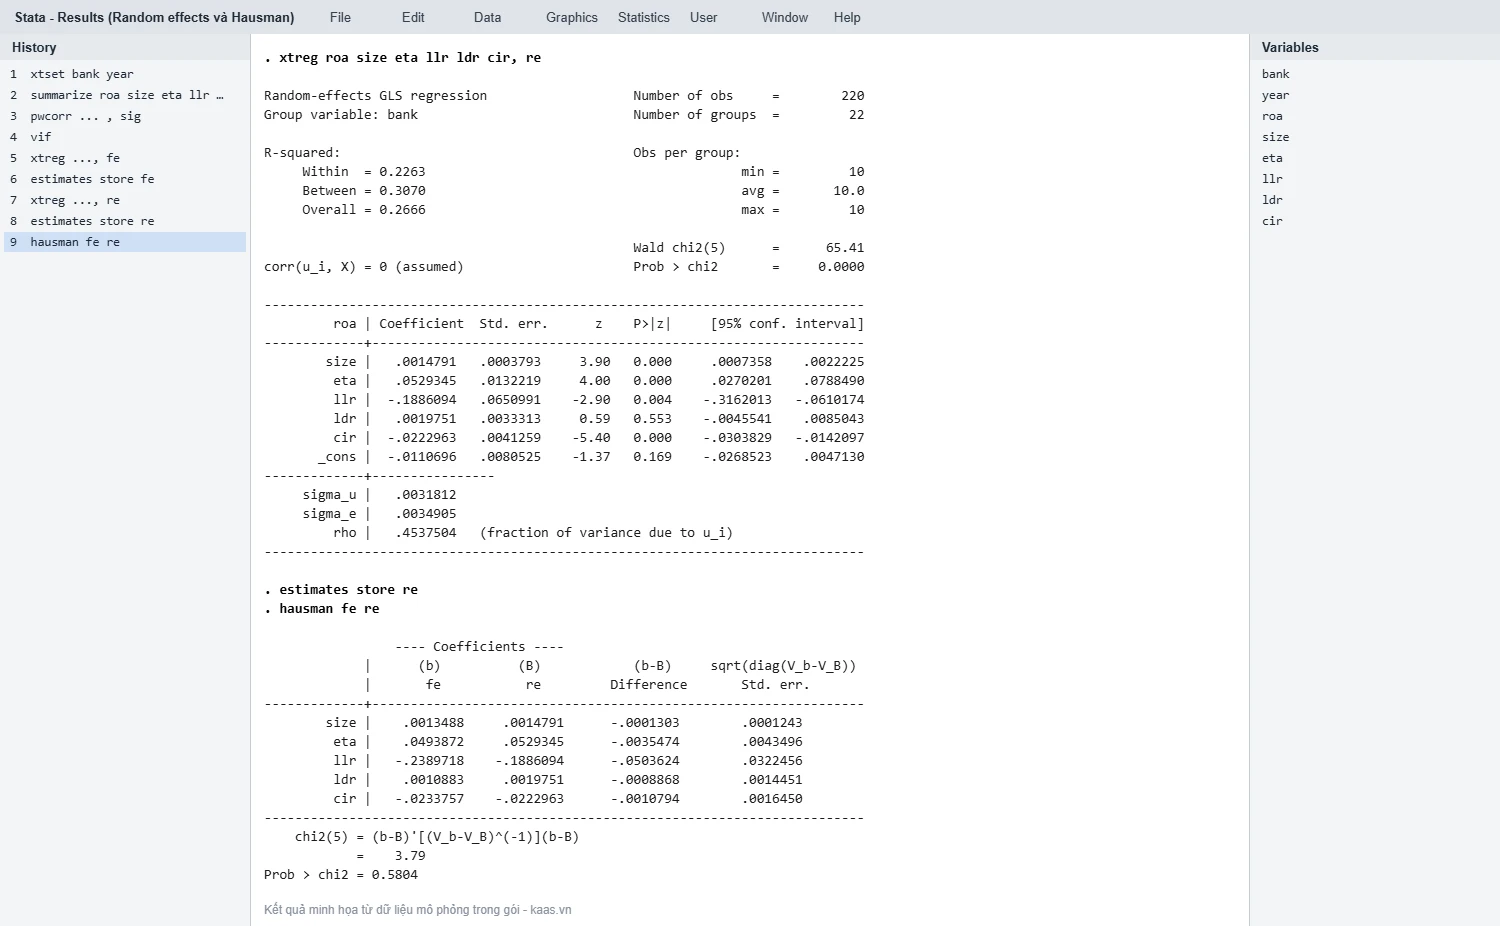
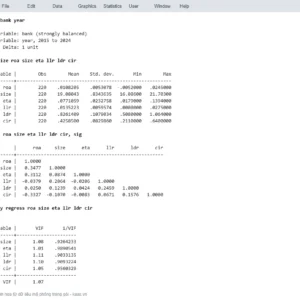
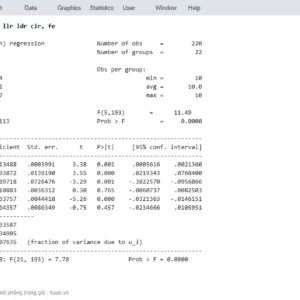
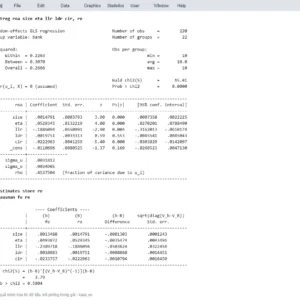
Hình dưới mô phỏng cửa sổ kết quả khi chạy file phan_tich.do với bộ dữ liệu này, giúp bạn biết trước cần đọc chỉ số nào.
Thống kê mô tả và đa cộng tuyến
Bộ dữ liệu bảng cân bằng gồm 22 ngân hàng trong 10 năm (2015 - 2024), tổng 220 quan sát. ROA có giá trị trung bình 0,0108, độ lệch chuẩn 0,0053. Hệ số tương quan lớn nhất giữa các biến độc lập là 0,246 (dưới 0,8), VIF trung bình 1,07 và lớn nhất 1,11, không có dấu hiệu đa cộng tuyến nghiêm trọng.
Lựa chọn mô hình Pooled OLS, FEM, REM
Kiểm định F (u_\(i = 0\)) cho \(F(21, 193) = 7{,}78\), \(p < 0{,}001\): tồn tại tác động riêng của từng ngân hàng, FEM phù hợp hơn Pooled OLS. Kiểm định Breusch-Pagan LM (xttest0) cho \(\chi^2 = 135{,}28\), \(p < 0{,}001\), REM phù hợp hơn Pooled OLS. Kiểm định Hausman cho \(\chi^2(5) = 3{,}79\), \(p = 0{,}580\) lớn hơn 0,05, chưa bác bỏ H0, nên chọn mô hình tác động ngẫu nhiên REM.
Kết quả ước lượng REM
\(R^2_{\text{overall}} = 0{,}2666\). Kiểm định Wald \(\chi^2(5) = 65{,}41\), \(p < 0{,}001\), mô hình có ý nghĩa thống kê.
- SIZE (quy mô ngân hàng): hệ số 0,0015, \(p < 0{,}001\). Tác động cùng chiều có ý nghĩa thống kê, đúng kỳ vọng dấu (+), giả thuyết H1 được ủng hộ.
- ETA (tỷ lệ vốn chủ sở hữu): hệ số 0,0529, \(p < 0{,}001\). Tác động cùng chiều có ý nghĩa thống kê, đúng kỳ vọng dấu (+), giả thuyết H2 được ủng hộ.
- LLR (rủi ro tín dụng): hệ số -0,1886, \(p = 0{,}004\). Tác động ngược chiều có ý nghĩa thống kê, đúng kỳ vọng dấu (-), giả thuyết H3 được ủng hộ.
- LDR (tỷ lệ cho vay trên huy động): hệ số 0,0020, \(p = 0{,}553\). Chưa có ý nghĩa thống kê ở mức 5%, giả thuyết H4 chưa được ủng hộ.
- CIR (tỷ lệ chi phí trên thu nhập): hệ số -0,0223, \(p < 0{,}001\). Tác động ngược chiều có ý nghĩa thống kê, đúng kỳ vọng dấu (-), giả thuyết H5 được ủng hộ.
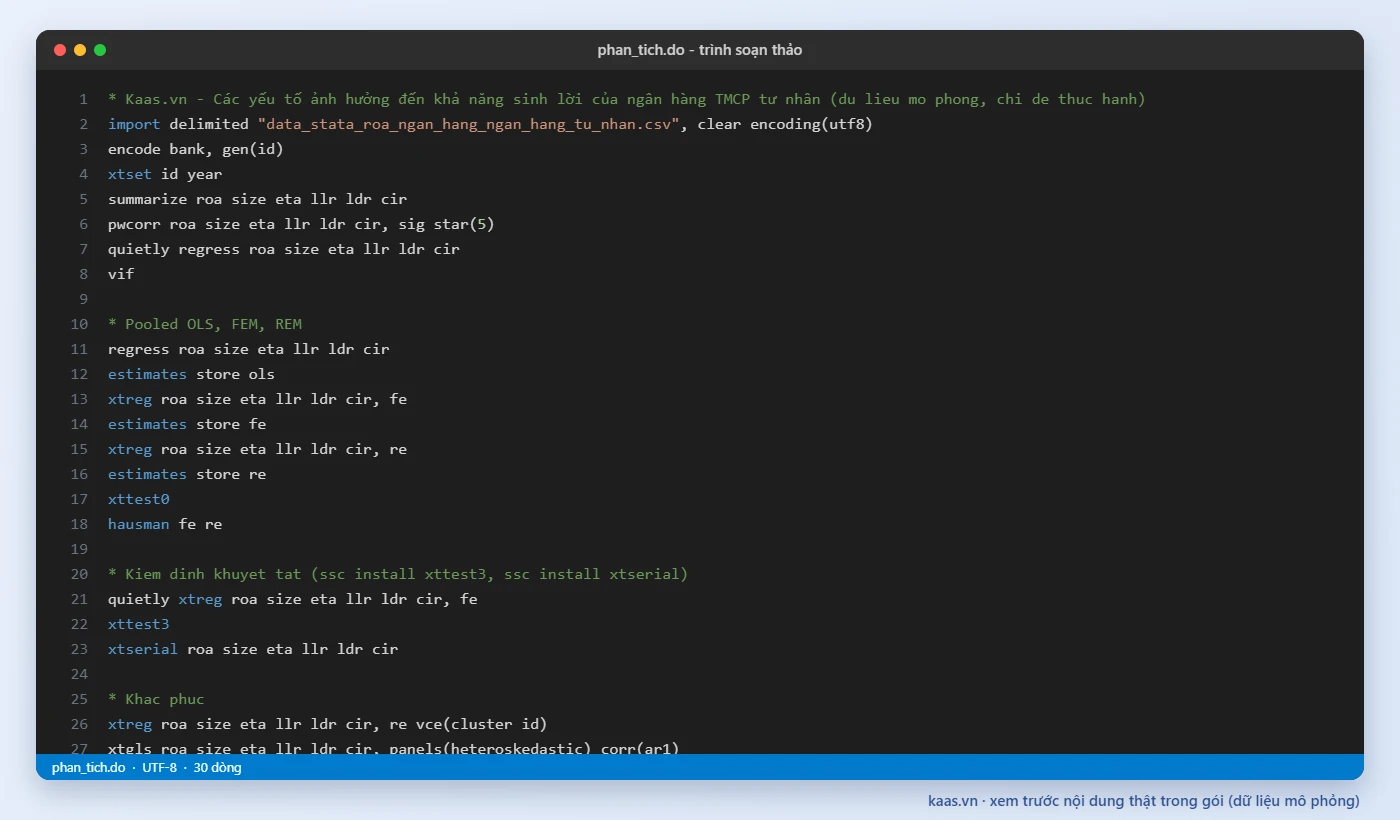
Bước tiếp theo khi tự chạy: kiểm định phương sai sai số thay đổi (xttest3), tự tương quan (xtserial). Nếu vi phạm, dùng sai số chuẩn cụm theo ngân hàng (vce(cluster bank)), FGLS (xtgls) hoặc Driscoll-Kraay (xtscc); do-file trong gói đã viết sẵn các lệnh này.
Phương trình ước lượng (REM):
*** \(p < 0{,}01\); ** \(p < 0{,}05\); * \(p < 0{,}1\). Ước lượng trên dữ liệu mô phỏng, chỉ phục vụ thực hành.
Xem trước bộ tài liệu
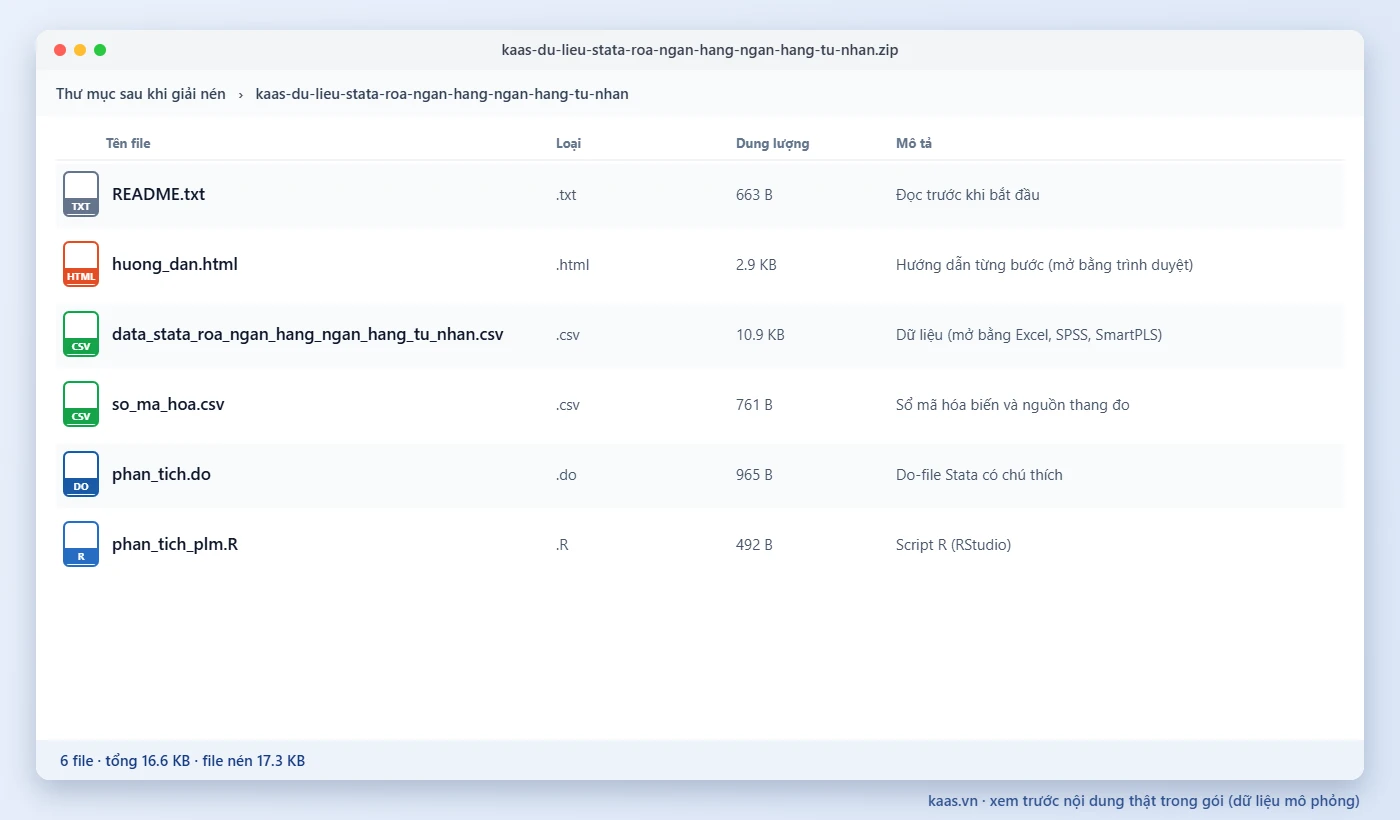
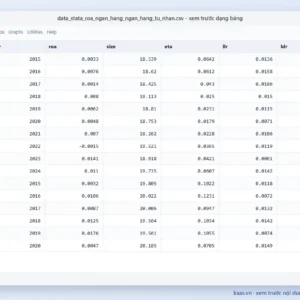
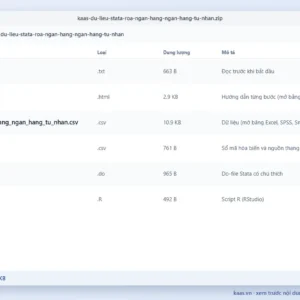
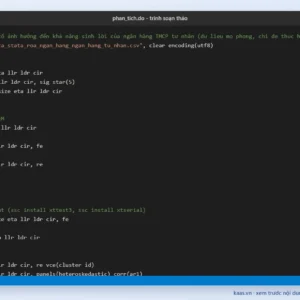
Hình dưới đây là nội dung thật của các file trong gói. Nhấn vào hình để xem kích thước đầy đủ.
Bạn sẽ thực hành được gì?
Khai báo và mô tả dữ liệu bảng
Pooled OLS, FEM, REM và kiểm định Hausman
Kiểm định, khắc phục khuyết tật mô hình
Viết phương trình và diễn giải kết quả
Nội dung bộ tài liệu
| File | Nội dung |
|---|---|
README.txt |
Đọc trước khi bắt đầu |
huong_dan.html |
Hướng dẫn từng bước |
data_stata_roa_ngan_hang_ngan_hang_tu_nhan.csv |
Dữ liệu 220 quan sát, 6 biến |
so_ma_hoa.csv |
Sổ mã hóa: tên biến, cách đo, kỳ vọng dấu |
phan_tich.do |
Do-file Stata chạy toàn bộ quy trình |
phan_tich_plm.R |
Script R đối chiếu kết quả |
Thông tin sản phẩm
- Phần mềm: Stata 14 trở lên (hoặc R với gói plm)
- Loại dữ liệu: dữ liệu bảng (panel), dữ liệu thứ cấp mô phỏng
- Lĩnh vực: Ngân hàng
- Định dạng: file .zip, khoảng 17 KB
Cách nhận file
- Nhấn "Mua nhanh, nhận QR ngay" hoặc thêm vào giỏ và đặt hàng.
- Quét mã VietQR với số tiền và nội dung điền sẵn.
- Sau khi Kaas.vn xác nhận thanh toán, link tải được gửi qua email và hiển thị tại Tài khoản > Tải xuống.
| Phần mềm | R, Stata |
|---|---|
| Chuyên ngành | Tài chính - Ngân hàng |
| Loại dữ liệu | Dữ liệu thứ cấp |
| Cỡ mẫu | Dưới 300 |
Chỉ khách hàng đã đăng nhập và mua sản phẩm này mới có thể viết đánh giá.
Sản phẩm liên quan
Bộ tài liệu thực hành
Bộ dữ liệu SPSS: sự hài lòng của khách lưu trú khách sạn (mô hình SERVQUAL), 350 quan sát
Bộ tài liệu thực hành
Bộ thực hành chuỗi thời gian trên Eviews: ADF, ARIMA, SARIMA và dự báo
Bộ tài liệu thực hành
Bộ tài liệu thực hành
Bộ dữ liệu SPSS: sự hài lòng của sinh viên về chất lượng đào tạo (mô hình HEdPERF), 330 quan sát
Bộ tài liệu thực hành
Bộ thực hành PLS-SEM trên SmartPLS 4: ý định sử dụng AI trong học tập
Bộ tài liệu thực hành
Bộ thực hành biến trung gian và biến điều tiết với PROCESS (SPSS)
Bộ tài liệu thực hành
Bộ dữ liệu SPSS: hài lòng của người bệnh với dịch vụ khám chữa bệnh (mô hình SERVQUAL), 340 quan sát
Bộ tài liệu thực hành
Bộ dữ liệu AMOS: ý định mua thời trang bền vững (mô hình TPB), 400 quan sát

Đánh giá
Chưa có đánh giá nào.