

Bộ dữ liệu AMOS: nguồn lực, năng lực cạnh tranh và kết quả kinh doanh của công ty lữ hành (mô hình RBV), 300 quan sát
149.000 ₫
- CFA: CMIN/DF, CFI, TLI, RMSEA, SRMR
- CR, AVE, HTMT cho 5 nhân tố
- SEM và kiểm định 5 giả thuyết
- Có sơ đồ mô hình và kết quả tham khảo
- Tải xuống ngaysau khi xác nhận thanh toán, link gửi qua email
- Thanh toán VietQRquét mã, nội dung chuyển khoản điền sẵn
- Hỗ trợ qua Zalo0947 971 630, giải đáp cách dùng tài liệu
Khảo sát mô phỏng quản lý công ty lữ hành về công ty lữ hành, thực hiện theo mẫu thuận tiện có kiểm soát hạn ngạch năm 2026. Bộ dữ liệu gồm 300 quan sát mô phỏng, 5 nhân tố, được tạo đúng theo mô hình nghiên cứu bên dưới, kèm cú pháp, sổ mã hóa và hướng dẫn để bạn thực hành trọn quy trình trên AMOS.
Mô hình nghiên cứu
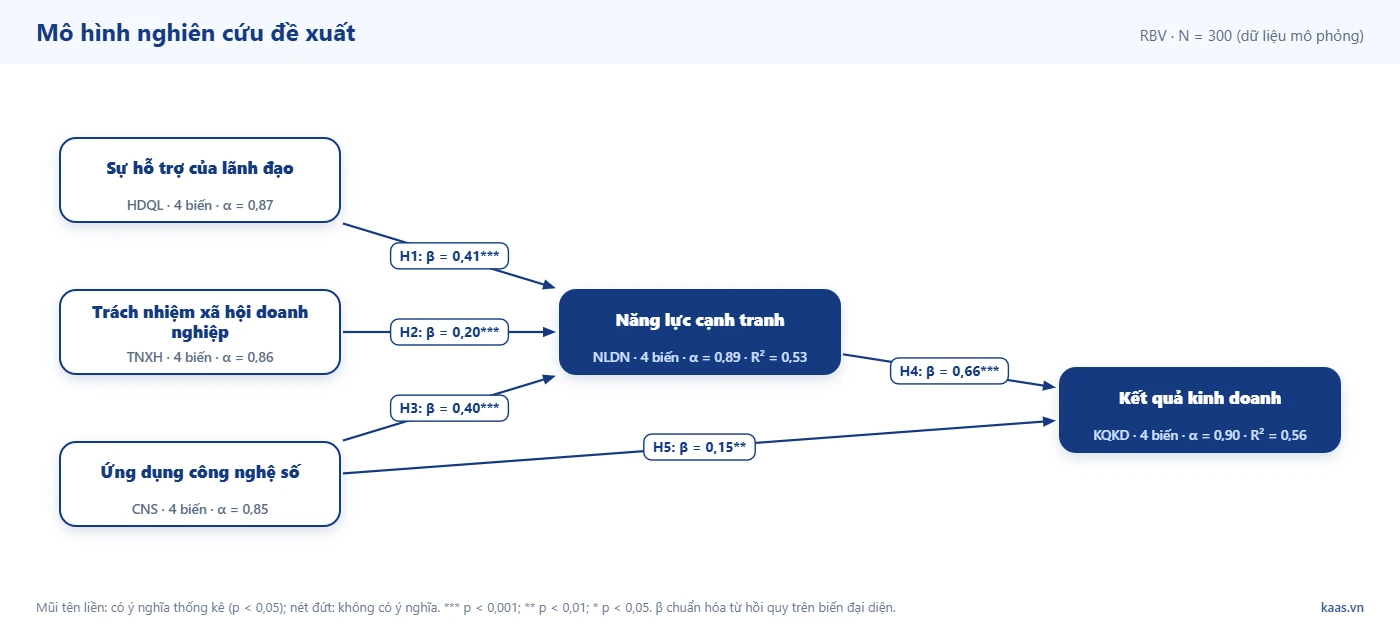
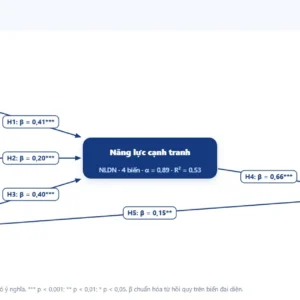
Mô hình dựa trên quan điểm dựa trên nguồn lực RBV (Barney, 1991). Sự hỗ trợ của lãnh đạo và trách nhiệm xã hội tạo nên năng lực cạnh tranh; năng lực cạnh tranh quyết định kết quả kinh doanh của công ty lữ hành.
| Giả thuyết | Nội dung |
|---|---|
| H1 | Sự hỗ trợ của lãnh đạo có tác động cùng chiều đến Năng lực cạnh tranh |
| H2 | Trách nhiệm xã hội doanh nghiệp có tác động cùng chiều đến Năng lực cạnh tranh |
| H3 | Ứng dụng công nghệ số có tác động cùng chiều đến Năng lực cạnh tranh |
| H4 | Năng lực cạnh tranh có tác động cùng chiều đến Kết quả kinh doanh |
| H5 | Ứng dụng công nghệ số có tác động cùng chiều đến Kết quả kinh doanh |
Thang đo trong bộ dữ liệu
| Nhân tố | Mã | Số biến | Nguồn thang đo | α |
|---|---|---|---|---|
| Sự hỗ trợ của lãnh đạo | HDQL |
4 | Ismail và King (2007) | 0,866 |
| Trách nhiệm xã hội doanh nghiệp | TNXH |
4 | Carroll (1991) | 0,862 |
| Ứng dụng công nghệ số | CNS |
4 | Bharadwaj và cộng sự (2013) | 0,850 |
| Năng lực cạnh tranh | NLDN |
4 | Barney (1991) | 0,890 |
| Kết quả kinh doanh | KQKD |
4 | Venkatraman và Ramanujam (1986) | 0,899 |
Kết quả tham khảo trên dữ liệu mẫu
Các thang đo có Cronbach’s Alpha từ 0,85 đến 0,90, đạt yêu cầu độ tin cậy. Bảng dưới là β chuẩn hóa ước lượng bằng hồi quy trên biến đại diện, giúp bạn đối chiếu khi tự chạy phân tích.
| Giả thuyết | β | t | p | Kết luận |
|---|---|---|---|---|
| H1 | 0,415*** | 9,71 | < 0,001 | Ủng hộ |
| H2 | 0,197*** | 4,52 | < 0,001 | Ủng hộ |
| H3 | 0,397*** | 9,52 | < 0,001 | Ủng hộ |
| H4 | 0,656*** | 14,43 | < 0,001 | Ủng hộ |
| H5 | 0,149** | 3,27 | 0,001 | Ủng hộ |
Năng lực cạnh tranh: các biến trong mô hình giải thích 52,8% biến thiên của năng lực cạnh tranh. Nhân tố tác động mạnh nhất là sự hỗ trợ của lãnh đạo (β = 0,415), tiếp theo là ứng dụng công nghệ số (β = 0,397). Tất cả các đường tác động đều có ý nghĩa thống kê ở mức 5%.
Kết quả kinh doanh: các biến trong mô hình giải thích 55,6% biến thiên của kết quả kinh doanh. Nhân tố tác động mạnh nhất là năng lực cạnh tranh (β = 0,656), tiếp theo là ứng dụng công nghệ số (β = 0,149). Tất cả các đường tác động đều có ý nghĩa thống kê ở mức 5%.
Tác động gián tiếp: Sự hỗ trợ của lãnh đạo → Năng lực cạnh tranh → Kết quả kinh doanh ≈ 0,272; Trách nhiệm xã hội doanh nghiệp → Năng lực cạnh tranh → Kết quả kinh doanh ≈ 0,129; Ứng dụng công nghệ số → Năng lực cạnh tranh → Kết quả kinh doanh ≈ 0,261 (tích các hệ số chuẩn hóa). Hãy kiểm định bằng bootstrap để có khoảng tin cậy.
Kết quả SEM, PLS-SEM có thể chênh lệch nhẹ so với hồi quy trên biến đại diện do khác phương pháp ước lượng. Số liệu chỉ phục vụ thực hành.
Kết quả chạy mô hình trên AMOS (minh họa)
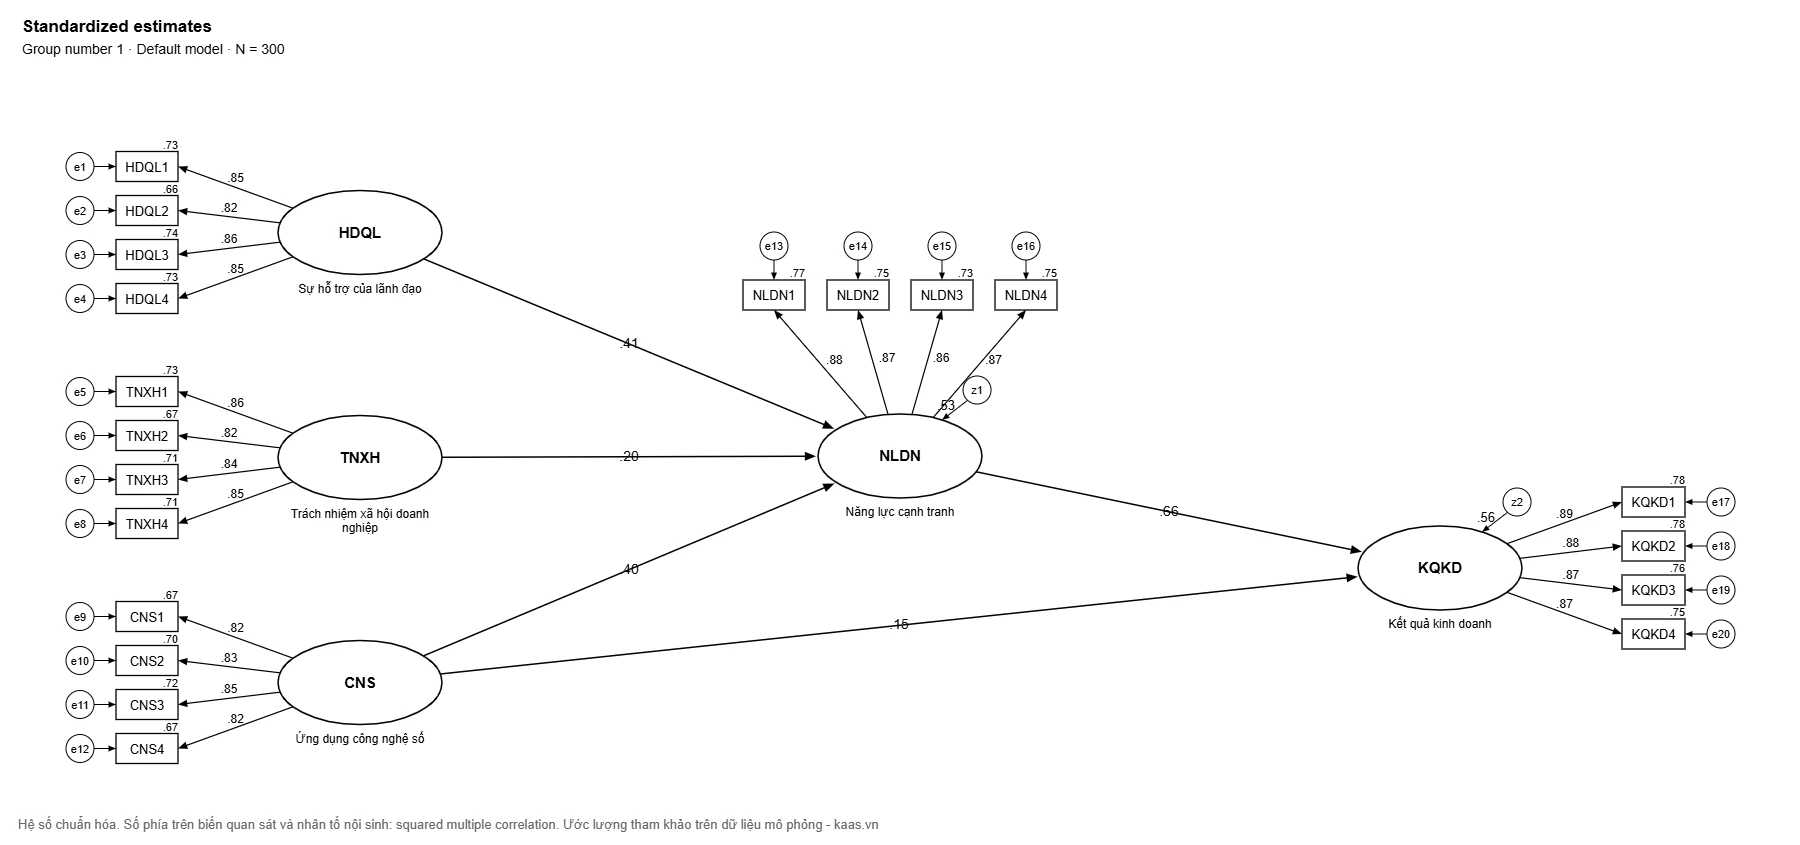
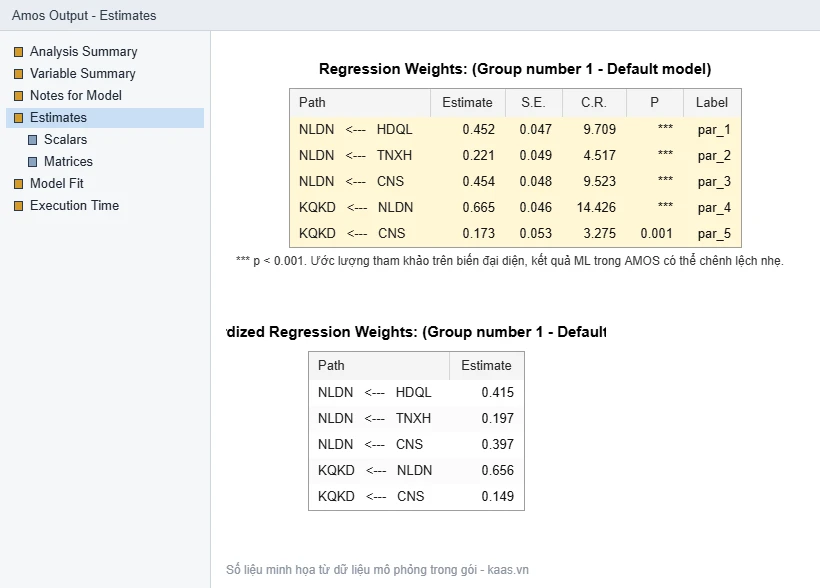
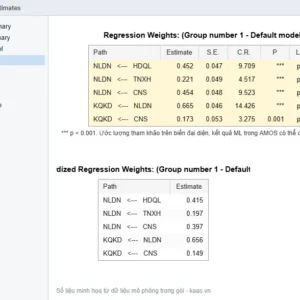
Hình dưới mô phỏng giao diện kết quả khi chạy bộ dữ liệu này theo đúng mô hình nghiên cứu, giúp bạn biết trước cần đọc chỉ số nào và đối chiếu khi tự thực hành.
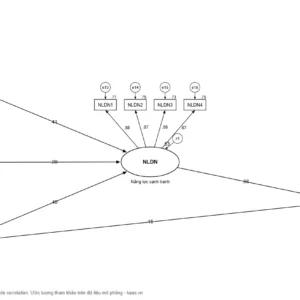
Mô hình đo lường
Hệ số tải chuẩn hóa của các biến quan sát từ 0,82 đến 0,89, đều lớn hơn 0,5 (tốt nhất từ 0,7), squared multiple correlation của từng biến từ 0,66 trở lên. Khi chạy CFA trên AMOS, hãy đọc thêm CMIN/DF (dưới 3), CFI và TLI (từ 0,9), RMSEA (dưới 0,08) trong mục Model Fit, sau đó tính CR, AVE từ bảng Standardized Regression Weights.
Mô hình cấu trúc
Trong bảng Regression Weights, giả thuyết được ủng hộ khi C.R. lớn hơn 1,96 (tương ứng P dưới 0,05, ký hiệu *** khi P dưới 0,001). Các giả thuyết được ủng hộ ở mức ý nghĩa 5%: H1 (HDQL → NLDN: 0,415, p < 0,001); H2 (TNXH → NLDN: 0,197, p < 0,001); H3 (CNS → NLDN: 0,397, p < 0,001); H4 (NLDN → KQKD: 0,656, p < 0,001); H5 (CNS → KQKD: 0,149, p = 0,001). Tất cả giả thuyết đều được ủng hộ. NLDN có R² = 0,528 (mức trung bình theo Chin, 1998), nghĩa là các biến tác động giải thích khoảng 52,8% biến thiên của năng lực cạnh tranh; KQKD có R² = 0,556 (mức trung bình theo Chin, 1998), nghĩa là các biến tác động giải thích khoảng 55,6% biến thiên của kết quả kinh doanh. Tác động mạnh nhất là Năng lực cạnh tranh → Kết quả kinh doanh (hệ số 0,656), đây là gợi ý để viết hàm ý quản trị ưu tiên.
Ước lượng tham khảo trên dữ liệu mô phỏng. Kết quả khi bạn chạy trực tiếp trên phần mềm có thể chênh lệch nhẹ do khác thuật toán ước lượng và số mẫu bootstrap.
Xem trước bộ tài liệu
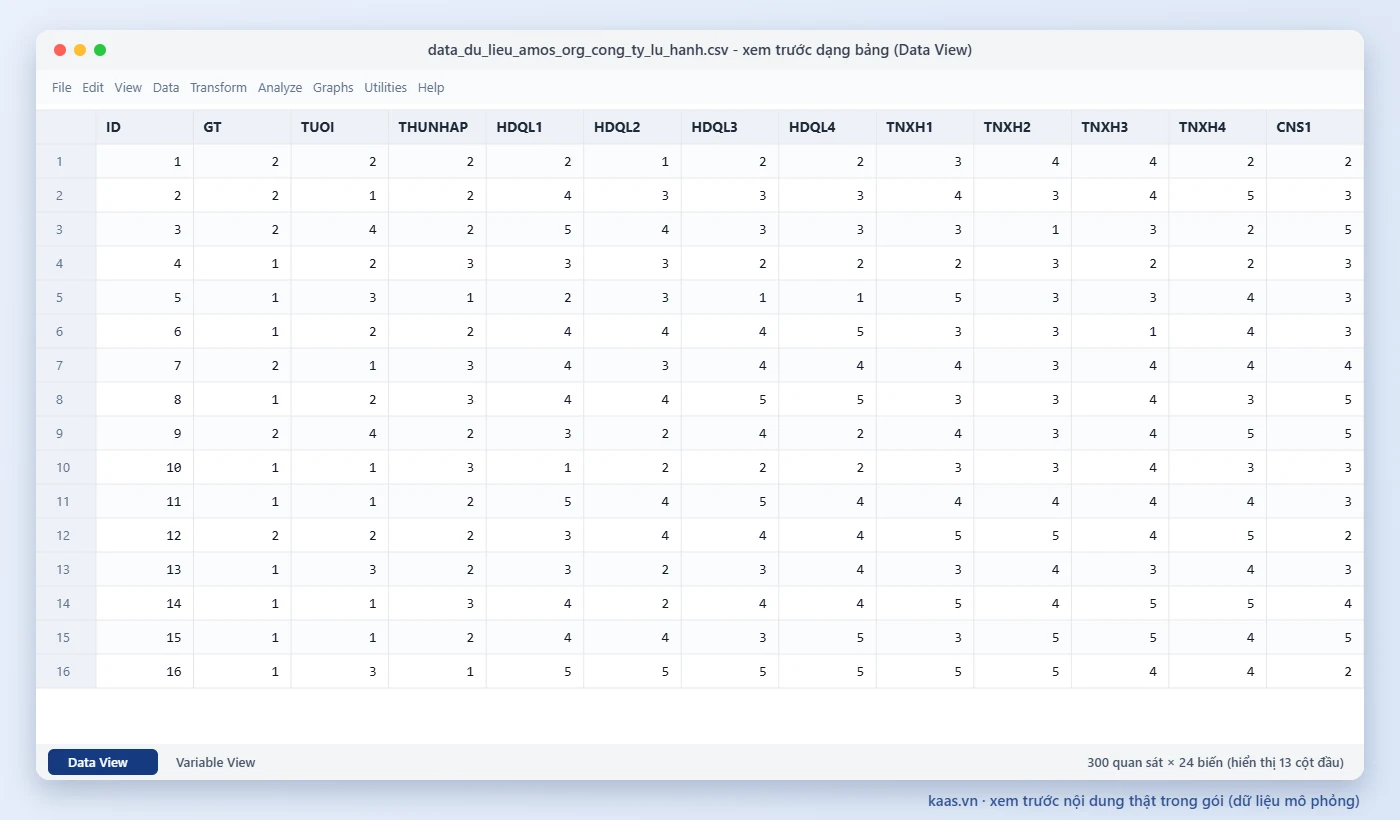
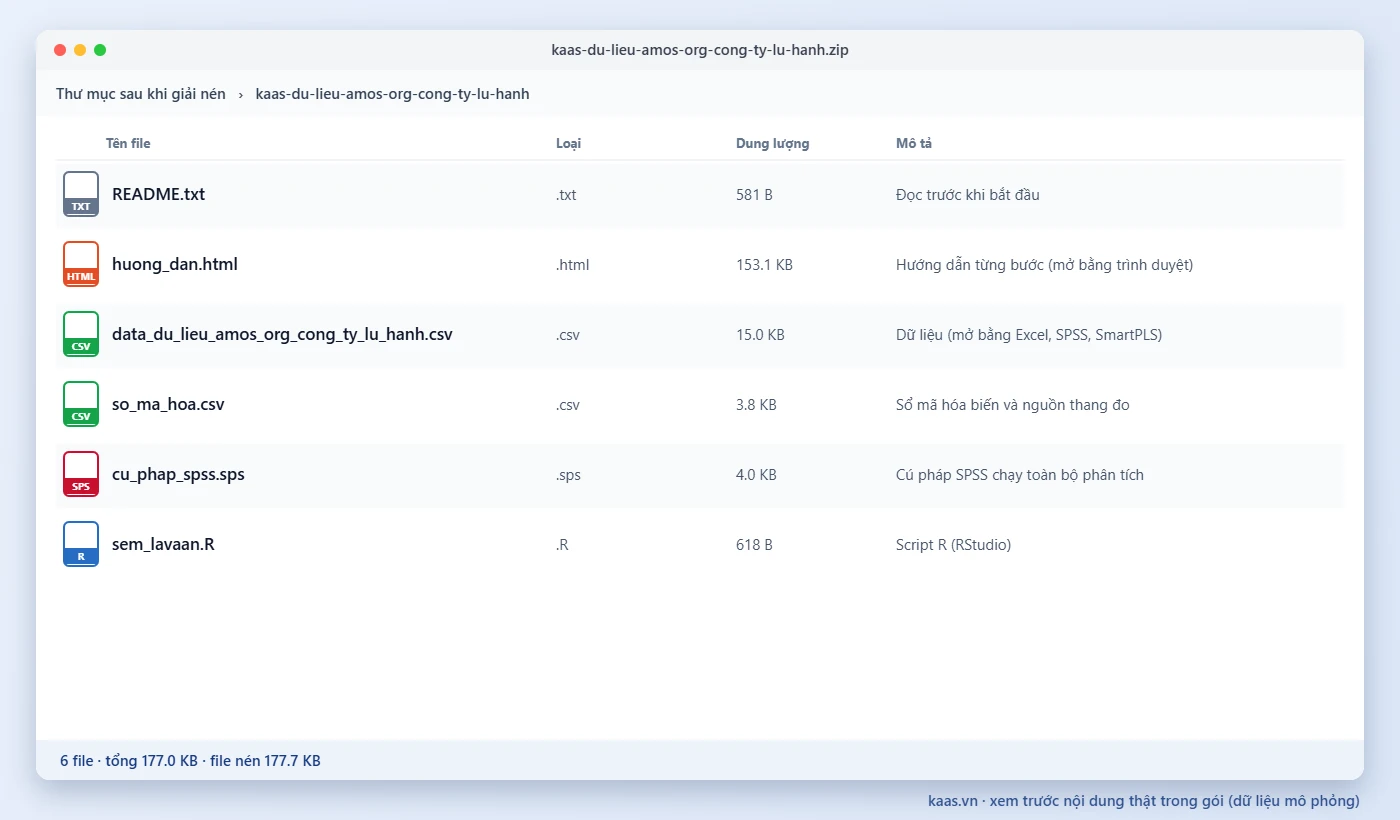
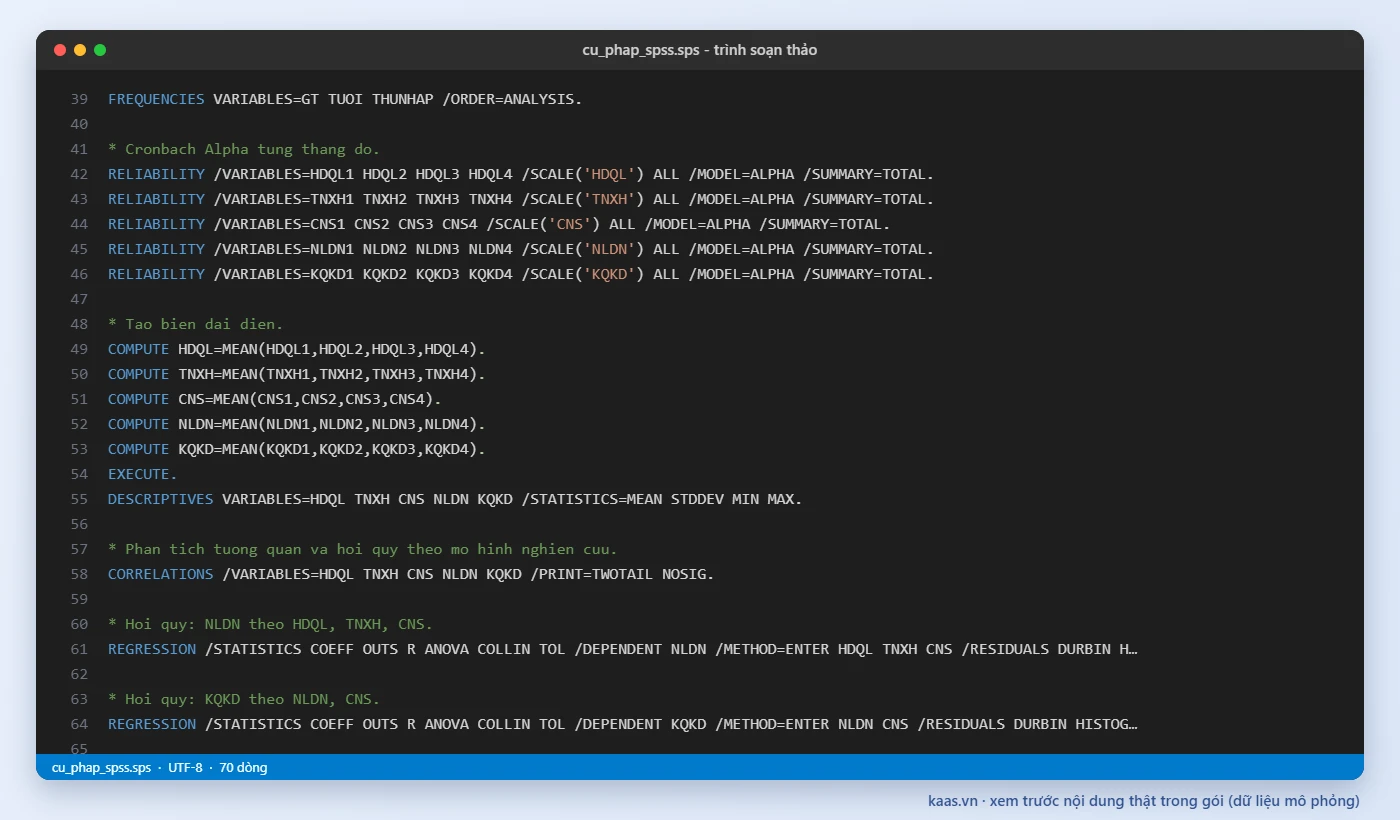
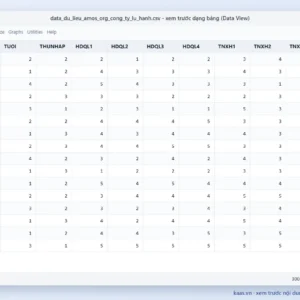
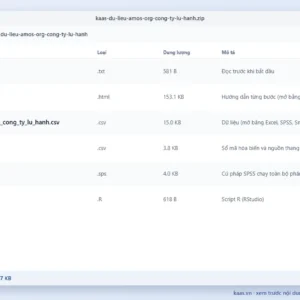
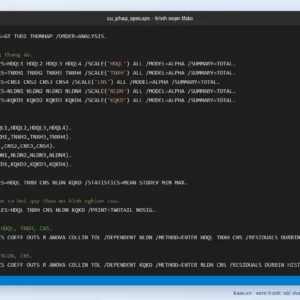
Hình dưới đây là nội dung thật của các file trong gói. Nhấn vào hình để xem kích thước đầy đủ.
Bạn sẽ thực hành được gì?
CFA: CMIN/DF, CFI, TLI, RMSEA, SRMR
CR, AVE, HTMT cho 5 nhân tố
SEM và kiểm định 5 giả thuyết
Bootstrap tác động gián tiếp
Nội dung bộ tài liệu
| File | Nội dung |
|---|---|
README.txt |
Đọc trước khi bắt đầu |
huong_dan.html |
Hướng dẫn từng bước kèm mô hình và kết quả tham khảo |
data_du_lieu_amos_org_cong_ty_lu_hanh.csv |
Dữ liệu 300 quan sát, 20 biến thang đo |
so_ma_hoa.csv |
Sổ mã hóa biến và nguồn thang đo |
cu_phap_spss.sps |
Cú pháp SPSS chạy toàn bộ phân tích |
sem_lavaan.R |
Script R lavaan đối chiếu CFA, SEM |
Thông tin sản phẩm
- Phần mềm: IBM SPSS AMOS 24 trở lên (hoặc R lavaan, có script kèm theo)
- Lĩnh vực: Quản trị kinh doanh
- Định dạng: file .zip, khoảng 178 KB
- Ngôn ngữ: tiếng Việt
Cách nhận file
- Nhấn "Mua nhanh, nhận QR ngay" hoặc thêm vào giỏ và đặt hàng.
- Quét mã VietQR với số tiền và nội dung điền sẵn.
- Sau khi Kaas.vn xác nhận thanh toán, link tải được gửi qua email và hiển thị tại Tài khoản > Tải xuống.
Chỉ khách hàng đã đăng nhập và mua sản phẩm này mới có thể viết đánh giá.
Sản phẩm liên quan
Bộ tài liệu thực hành
Bộ tài liệu thực hành
Bộ dữ liệu SmartPLS: ý định mua sắm qua livestream (mô hình S-O-R), 380 quan sát
Bộ tài liệu thực hành
Bộ tài liệu thực hành
Bộ dữ liệu SmartPLS: ý định sử dụng ví điện tử của Gen Z (mô hình UTAUT2), 360 quan sát
Bộ tài liệu thực hành
Bộ dữ liệu AMOS: ý định mua bảo hiểm nhân thọ (mô hình TPB), 420 quan sát
Bộ tài liệu thực hành
Bộ dữ liệu AMOS: ý định mua thời trang bền vững (mô hình TPB), 400 quan sát
Bộ tài liệu thực hành
Bộ dữ liệu SPSS: hài lòng với dịch vụ công trực tuyến (mô hình SERVPERF), 360 quan sát
Bộ tài liệu thực hành
Bộ thực hành SPSS cơ bản: Cronbach's Alpha, EFA, tương quan, hồi quy

Đánh giá
Chưa có đánh giá nào.